Schwund in der Gastronomie ist Ware, die eingekauft, aber nie verkauft wurde — ohne dass jemand sie bewusst abgeschrieben hat. Er entsteht an sechs Stellen: Diebstahl, Verderb, Fehlportionierung, Bruch, nicht bonierte Ware und Fehlbuchungen. Einen festen Prozentsatz, den Betriebsprüfer ohne Nachweis akzeptieren, gibt es nicht. Entscheidend ist, dass du deine Abweichung mit Inventurdaten erklären kannst — und dafür zuerst den Wareneinsatz korrekt aus Bestand und Einkauf berechnest.
Inhaltsverzeichnis
- Was ist Schwund in der Gastronomie genau?
- Wie hoch ist Schwund typischerweise — und wann wird er zum Problem?
- Wo Schwund konkret entsteht: sechs Quellen
- Schwund oder Soll-Ist-Abweichung — was ist der Unterschied?
- Rechenbeispiel: Was 3 Prozent Schwund einen Musterbetrieb kosten würden
- Wie du Schwund aufdeckst, bevor die BWA ihn zeigt
- Deine nächsten Schritte
- FAQ
Was ist Schwund in der Gastronomie genau?
Schwund ist die Differenz zwischen der Ware, die laut Einkauf und Rezeptur hätte verbraucht werden sollen, und der Ware, die tatsächlich fehlt — ohne dass ein Verkauf, eine dokumentierte Abschrift oder eine bewusste Entnahme dahintersteht. Anders gesagt: Es ist der Teil des Wareneinsatzes, der einfach weg ist.
Das unterscheidet Schwund von normalem Verbrauch. Wenn ein Koch 200 statt 180 Gramm Mozzarella auflegt, ist das Fehlportionierung — sie zählt zum Schwund, weil sie in keiner Buchung auftaucht. Wenn ein Kellner einem Stammgast ein Dessert aufs Haus gibt und es korrekt als Freiartikel bucht, ist das kein Schwund. Es ist dokumentierter Verlust, den du steuern kannst. Der entscheidende Unterschied ist nicht die Höhe des Verlusts, sondern ob er sichtbar ist.
Für Betriebsprüfer ist genau das der Ansatzpunkt: Ein Wareneinsatz, der ohne erkennbaren Grund über dem Branchenüblichen liegt, wird zur Kalkulationsdifferenz — und die musst du erklären können, bevor das Finanzamt sie für dich interpretiert.
Wie hoch ist Schwund typischerweise — und wann wird er zum Problem?
In Ratgebern kursiert oft ein angeblicher DEHOGA-Richtwert von etwa 3 Prozent des Wareneinsatzes. Eine Primärquelle dafür haben wir nicht gefunden. BarBrain schreibt im Gegenteil, dass es keine allgemein gültige Schwundquote gibt und du nicht von einem festen Satz ausgehen solltest, der ohne Nachweis akzeptiert wird: Sie hängt von Betriebstyp, Sortiment und Abläufen ab (BarBrain, Schwund und Bruch, abgerufen 2026-11-10).
Was das in der Praxis bedeutet: Es gibt keine sichere Toleranzschwelle. Fällt dein Wareneinsatz auf, solltest du erklären können, warum — mit Inventurdaten, nicht mit einer Vermutung. Das Problem ist selten die Höhe allein. Das Problem ist, dass die meisten Betriebe erst bei der nächsten Inventur überhaupt merken, dass sie drüber liegen, Wochen oder Monate nachdem der Verlust entstanden ist.
Der häufigste Fehler in Multi-Standort-Betrieben: Schwund wird als Jahreszahl betrachtet, nicht als laufender Prozess. Eine Inventur im Dezember zeigt die Summe von zwölf Monaten Fehlern. Sie zeigt nicht, ob der Verlust im März entstanden ist, als ein neuer Mitarbeiter angefangen hat, oder im August, als ein Lieferant den Preis geändert hat und niemand die Rezeptkosten nachgezogen hat.
Wo Schwund konkret entsteht: sechs Quellen
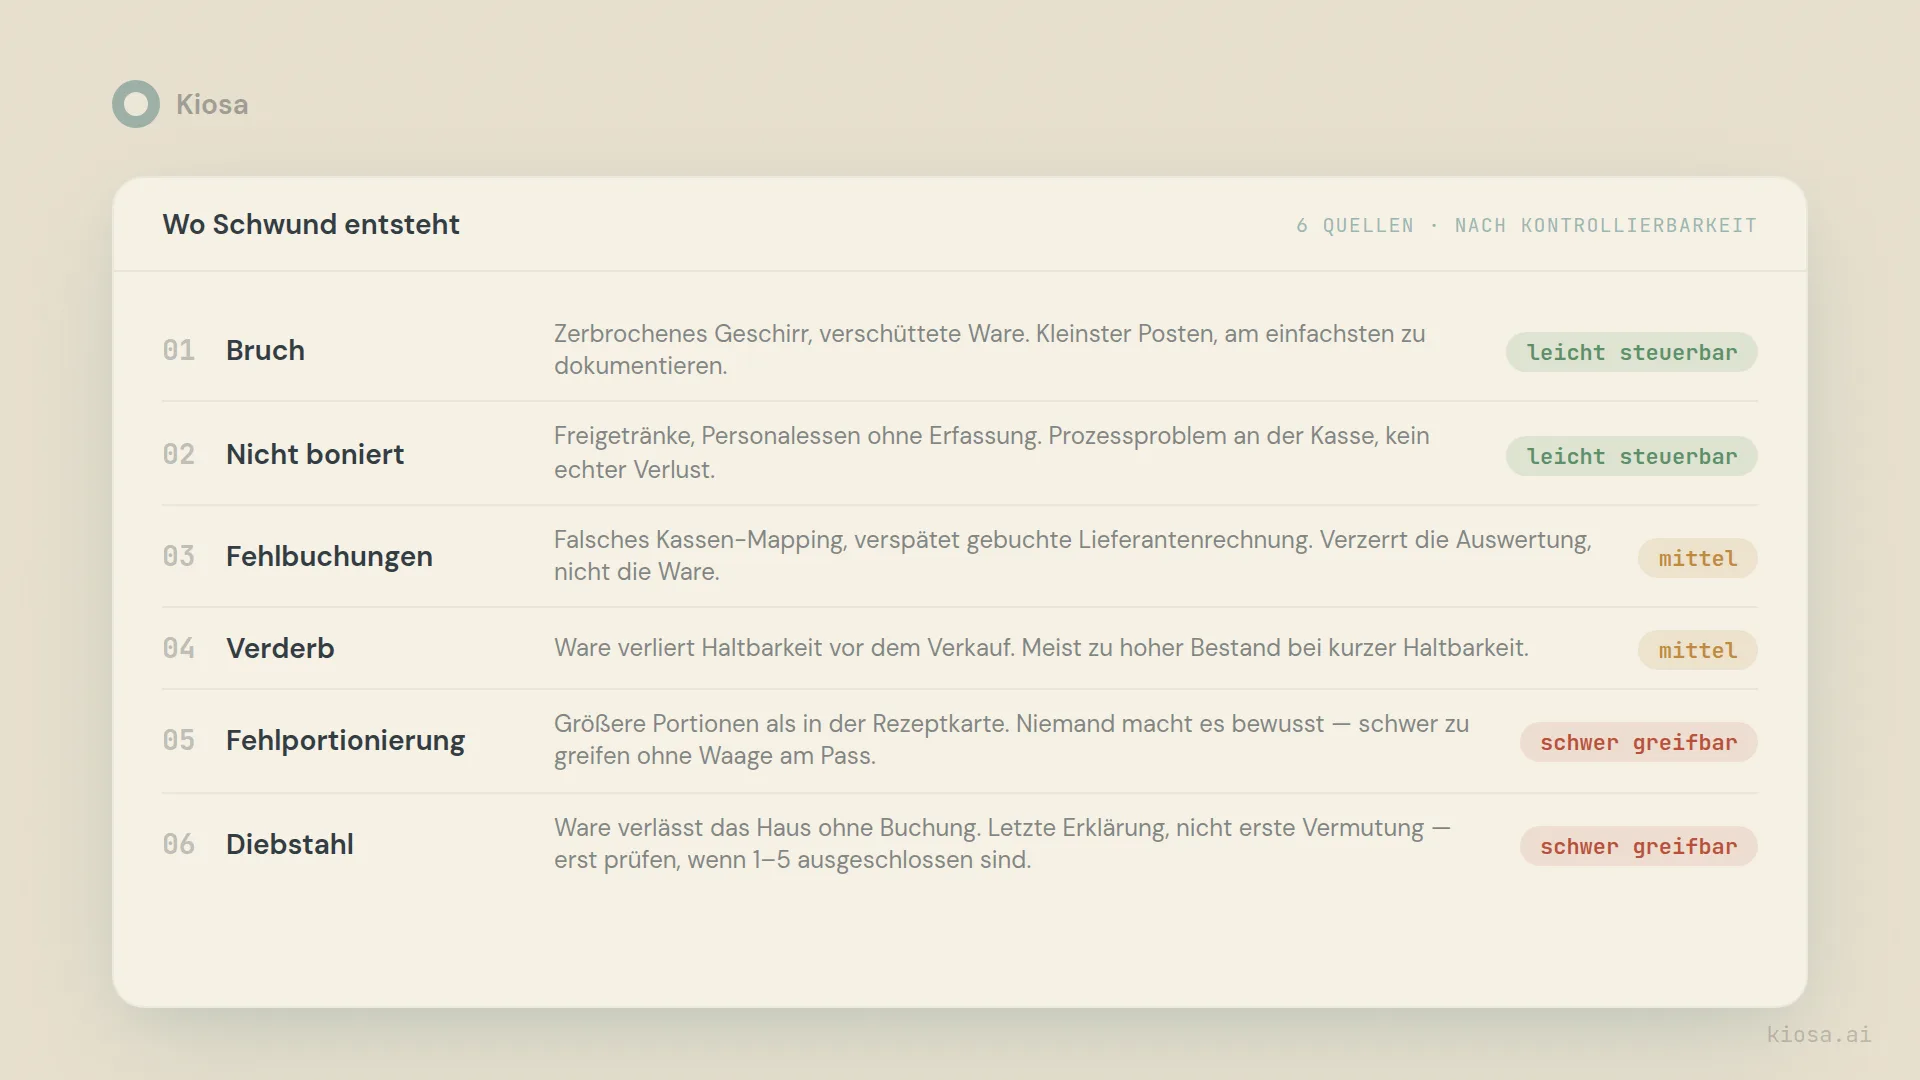
Sechs Ursachen erklären in der Praxis fast jeden relevanten Fall. Fast nie ist es nur eine — meistens überlagern sich zwei oder drei.
Diebstahl. Ware, die das Haus verlässt, ohne verkauft oder dokumentiert zu werden — durch Personal oder durch Gäste. Der unangenehmste Punkt, deshalb wird er gerne zuerst vermutet und am seltensten zuerst geprüft. Das ist der falsche Reflex: Diebstahl sollte die letzte Erklärung sein, nicht die erste, weil ein voreiliger Verdacht das Team-Vertrauen beschädigt, ohne die Ursache zu treffen.
Verderb. Ware, die ihr Haltbarkeitsdatum oder ihre Qualität verliert, bevor sie verkauft wird. Häufigste Ursache: zu hoher Bestand bei kurzer Haltbarkeit, oft weil Bestellmengen an Umsatzspitzen orientiert sind, nicht am tatsächlichen Durchschnitt. FIFO-Disziplin und häufigere, kleinere Lieferungen sind der direkte Hebel dagegen.
Fehlportionierung. Der am schwersten zu greifende Punkt, weil niemand bewusst falsch portioniert. Ohne Waage am Pass und ohne regelmäßigen Soll-Ist-Abgleich driftet die tatsächliche Portionsgröße langsam von der Rezeptkarte weg — fast immer nach oben, selten nach unten.
Bruch. Zerbrochenes Geschirr, fallengelassene Teller, verschüttete Ware beim Transport. Meist der kleinste Posten in Euro, aber der einzige, der sich fast vollständig dokumentieren lässt — wer Bruch nicht bucht, verschenkt die einfachste Schwundquelle, die es überhaupt aufzuklären gibt.
Nicht bonierte Ware. Freigetränke ohne Buchung, Personalessen ohne Erfassung, ein Kaffee "geht aufs Haus", der nie im System landet. Anders als der bewusst gebuchte Freiartikel bleibt das komplett unsichtbar — es sieht aus wie Schwund, weil es genauso wenig Spuren hinterlässt, ist aber eigentlich ein Prozessproblem an der Kasse.
Fehlbuchungen. Ein neues Gericht, das versehentlich der falschen Kategorie zugeordnet wird. Eine Lieferantenrechnung, die zwei Wochen verspätet gebucht wird und in der falschen Periode landet. Technisch keine Verschwendung — aber sie verzerrt jede Schwundauswertung, bis jemand die Zuordnung korrigiert, und lässt echten Schwund größer oder kleiner erscheinen, als er ist.
Schwund oder Soll-Ist-Abweichung — was ist der Unterschied?
Die beiden Begriffe werden oft synonym verwendet, sind es aber nicht. Schwund ist ein Phänomen: Ware verschwindet, aus einer der sechs Quellen oben. Der Soll-Ist-Vergleich ist eine Methode: Er stellt den rechnerischen Wareneinsatz laut Rezeptur dem tatsächlichen Wareneinsatz laut Einkauf und Bestand gegenüber und macht die Differenz sichtbar.
Schwund ist also eine der Ursachen für eine Soll-Ist-Abweichung — aber nicht die einzige. Veraltete Rezeptkosten, falsches Kassen-Mapping und Fehlportionierung erzeugen ebenfalls eine Abweichung, ohne dass echte Ware verschwunden ist. Genau darum geht es in unserem ausführlichen Artikel zum Soll-Ist-Vergleich Wareneinsatz: wie du die Gesamtabweichung berechnest und ihre Ursachen sauber auseinanderhältst. Dieser Artikel hier bleibt bei der Frage davor: Was ist Schwund überhaupt, wie groß ist er typischerweise, und an welchen sechs Stellen entsteht er? Die Methode, ihn zu messen, kommt erst danach.
Rechenbeispiel: Was 3 Prozent Schwund einen Musterbetrieb kosten würden
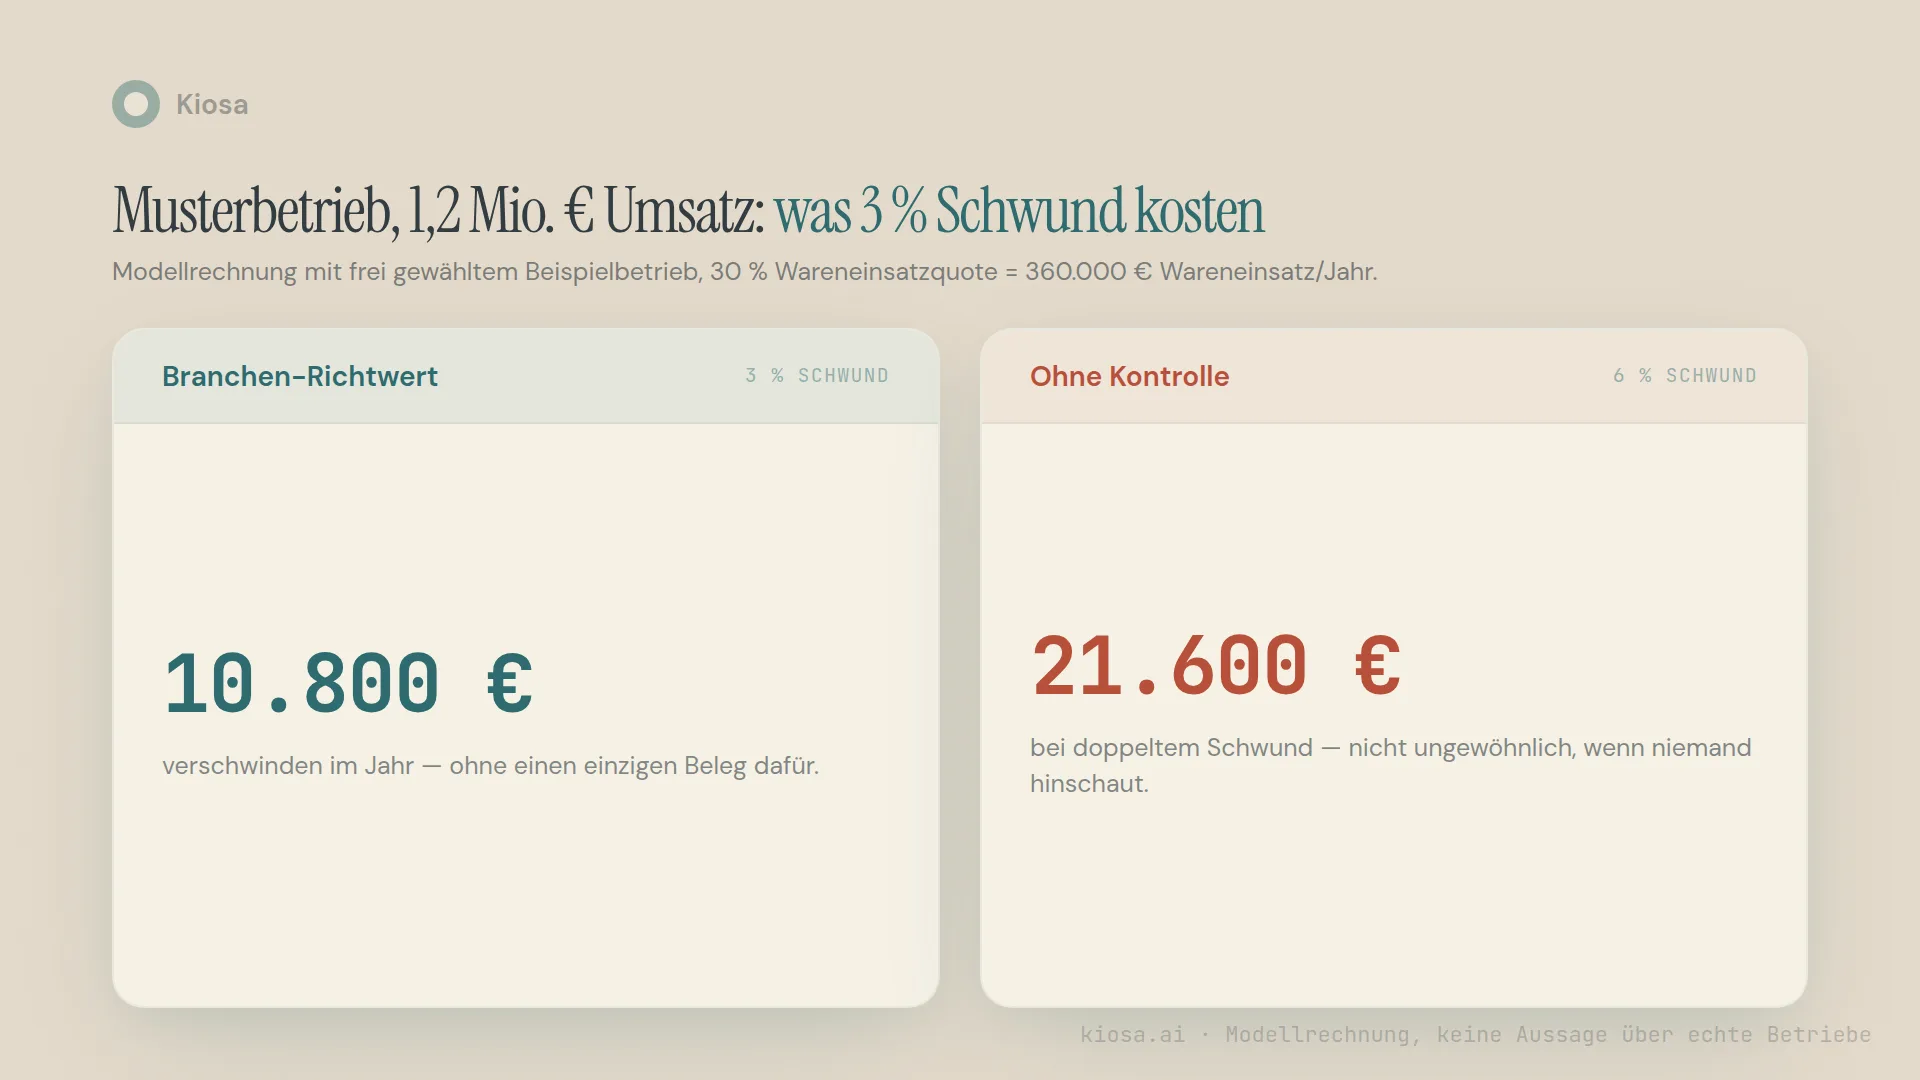
Nimm einen Musterbetrieb mit 1,2 Millionen Euro Jahresumsatz und einer Wareneinsatzquote von 30 Prozent — das sind 360.000 Euro Wareneinsatz im Jahr. Bei angenommenen 3 Prozent Schwund auf diese Summe sind das 10.800 Euro, die im Jahr verschwinden, ohne dass ein einziger Beleg dafür existiert. Bei angenommenen 6 Prozent sind es 21.600 Euro.
Das ist eine Modellrechnung mit einem frei gewählten Beispielbetrieb, keine Aussage über einen echten Standort. Sie zeigt aber die Größenordnung: Schwund ist kein Rundungsfehler in der Kalkulation, sondern ein Betrag, der bei zwei, drei Standorten schnell in eine Region kommt, die über eine Neueinstellung oder eine Investition entscheidet.
Wie du Schwund aufdeckst, bevor die BWA ihn zeigt
Der Grund, warum Schwund so oft erst spät auffällt: Die klassische Kette Lieferschein → Buchhaltung → BWA braucht Wochen. Der Lieferschein kommt an, wird gesammelt, am Monatsende an den Steuerberater geschickt, verarbeitet — und die BWA landet oft erst vier bis sechs Wochen nach Monatsende auf dem Tisch. Bis dahin ist der Tag, an dem etwas verschwunden ist, längst vergessen. Niemand erinnert sich mehr, wer an einem bestimmten Dienstag im vergangenen Monat Dienst hatte.
Der Soll-Ist-Abgleich in Kiosa Warenwirtschaft setzt genau an dieser Verzögerung an, gemessen direkt gegen die Wareneinsatzquote. Bei jeder Inventur stellt Kiosa den Verbrauch, der laut Rezepturen und gebuchten Verkäufen entstanden sein müsste, gegen den tatsächlichen Bestand, je Standort — nicht erst, wenn die BWA sechs Wochen später kommt. Zählst du kritische Warengruppen wöchentlich, siehst du eine Abweichung in der Woche, in der sie entsteht. Das verschiebt die Frage von "Warum ist die Wareneinsatzquote diesen Monat so hoch?" zu "Warum ist die Abweichung in dieser Woche gesprungen, und was war da los?". Die zweite Frage lässt sich beantworten. Die erste in der Regel nicht mehr.
Die automatische Anomalie-Erkennung baut auf demselben Prinzip auf: Statt jede Zahl manuell zu prüfen, markiert das System Abweichungen, die außerhalb des üblichen Musters liegen — bei Wareneinsatz, Umsatz oder Stornoquote gleichermaßen. Für Schwund heißt das konkret: Du siehst die Artikelgruppe mit der größten Abweichung, nicht nur eine Gesamtzahl für den ganzen Standort. Fleisch, Frischware, Getränke und Trockenware getrennt zu betrachten, macht sofort klar, ob das Problem in der Küche liegt oder an der Bar. Das sind zwei unterschiedliche Gespräche mit zwei unterschiedlichen Teams.
Wichtig für die Einordnung: Ob eine Abweichung am Ende Diebstahl, Verderb oder eine Fehlbuchung war, entscheidet immer noch ein Mensch, der sich die Details anschaut — die Software liefert den Hinweis früh genug, dass diese Prüfung noch etwas bringt.
Deine nächsten Schritte
Diese Woche: Zieh die letzte Inventur und rechne den Schwund für eine einzelne Warengruppe (zum Beispiel Spirituosen oder Frischfleisch) gegen den Wareneinsatz laut Rezeptur. Ist die Abweichung bei dieser Gruppe deutlich höher als bei den anderen, hast du deinen ersten konkreten Ansatzpunkt, nicht nur ein Bauchgefühl.
Wareneinsatz-Rechner — Rechne deine aktuelle Wareneinsatzquote in wenigen Minuten und vergleiche sie mit deinem eigenen Verlauf und deinen Rezeptkosten.
Soll-Ist-Vergleich Wareneinsatz: Wo dein Geld verschwindet — Wie du Schwund von den anderen Ursachen einer Abweichung trennst und die Gesamtdifferenz systematisch berechnest.
30 Minuten, die sich lohnen. Du willst sehen, wie der Soll-Ist-Abgleich für deine Standorte aussieht — mit deinen Lieferanten und deinen Rezepten statt mit einer Demo-Folie? Buch dir ein Erstgespräch, ich zeige es dir an echten Zahlen.
Von der Analyse zur Umsetzung
Worum es hier geht: Schwundquellen erkennen und Abweichungen mit Inventurdaten belegen.
Im Betrieb umsetzen: Soll-Ist-Abgleich in Kiosa Warenwirtschaft
Mehr zum Thema Wareneinsatz und Warenwirtschaft
- Wareneinsatz berechnen: Formel, Beispiel, Rechner
- Soll-Ist-Vergleich Wareneinsatz: Formel und Rechenbeispiel
- Inventur Gastronomie: Pflicht, Häufigkeit und Inventurliste (Excel)
FAQ
Was zählt in der Gastronomie als Schwund?
Ware, die eingekauft, aber nie verkauft oder dokumentiert wurde: Diebstahl, Verderb, Fehlportionierung, Bruch, nicht bonierte Ware und Fehlbuchungen. Ein korrekt gebuchter Freiartikel oder eine dokumentierte Abschrift zählt nicht dazu — der zählt zum kontrollierten Verlust, nicht zum Schwund.
Wie hoch ist normaler Schwund in der Gastronomie?
Eine allgemein gültige Zahl gibt es nicht. Der oft zitierte DEHOGA-Richtwert von etwa 3 Prozent lässt sich nicht an einer Primärquelle belegen, und eine Quote, die Betriebsprüfer ohne Nachweis akzeptieren, gibt es nicht (BarBrain, abgerufen 2026-11-10). Für den Einzelfall zählen deine Inventurdaten und die Einschätzung deines Steuerberaters.
Was ist der Unterschied zwischen Schwund und Soll-Ist-Abweichung?
Schwund ist ein Phänomen: verschwundene Ware. Die Soll-Ist-Abweichung ist das Messergebnis einer Methode, die Rezeptkosten gegen den echten Wareneinsatz stellt. Schwund ist eine mögliche Ursache einer Soll-Ist-Abweichung, aber nicht die einzige — veraltete Rezepturen und falsches Kassen-Mapping erzeugen ebenfalls eine Abweichung, ohne dass Ware verschwunden ist.
Wie erkenne ich, ob mein Schwund zu hoch ist?
Vergleiche deinen Schwund je Warengruppe mit deinem eigenen Verlauf und mit den anderen Gruppen — getrennt nach Fleisch, Frischware, Getränken und Trockenware, weil eine Gesamtzahl die Ursache verschleiert. Wenn eine einzelne Gruppe konstant deutlich höher liegt und das über mehrere Wochen stabil bleibt, ist das der Punkt, an dem sich eine gezielte Prüfung lohnt.
Muss ich Schwund gegenüber dem Finanzamt begründen können?
Sobald eine Betriebsprüfung ansteht, solltest du erklären können, warum dein Wareneinsatz auffällt — einen pauschal akzeptierten Richtwert gibt es nicht, es zählt die Dokumentation. Das ist keine Rechtsberatung. Für die verbindliche Einordnung im Einzelfall frag deinen Steuerberater; Kiosa liefert dir automatisch die Zahlen und die Historie, mit der du und dein Steuerberater arbeiten könnt.
