Wareneinsatz berechnen heißt: Anfangsbestand plus Einkauf im Zeitraum minus Endbestand. Das Ergebnis in Euro zeigt, was dein Betrieb tatsächlich an Ware verbraucht hat, nicht, was du eingekauft hast. Die Wareneinsatzquote setzt diese Summe ins Verhältnis zum Umsatz. Beide Zahlen brauchst du zusammen – eine allein sagt dir nicht, ob dein Einkauf oder deine Kalkulation das eigentliche Problem ist.
Inhaltsverzeichnis
- Was ist Wareneinsatz?
- Wie berechnest du den Wareneinsatz?
- Wareneinsatz oder Wareneinsatzquote: Was ist der Unterschied?
- Wie rechnet sich das am Beispiel eines Musterbetriebs?
- Welche Fehler verzerren den Wareneinsatz am häufigsten?
- Wie kontrollierst du den Wareneinsatz laufend statt einmal im Jahr?
- FAQ
- Deine nächsten Schritte
Was ist Wareneinsatz?
Der Wareneinsatz ist der Wert aller Lebensmittel und Getränke, die dein Betrieb in einem bestimmten Zeitraum tatsächlich verbraucht hat, gemessen in Euro, nicht in Kisten oder Kilogramm. Das ist ein wichtiger Unterschied zum Wareneinkauf: Der Einkauf zeigt nur, was du bestellt und bezahlt hast. Der Wareneinsatz zeigt, was davon wirklich durch die Küche und über die Theke gegangen ist.
Warum reicht der Einkauf allein nicht? Weil du im Dezember vielleicht für zwei Monate Spirituosen bevorratest, aber nur einen Monat davon verkaufst. Deine Einkaufssumme würde den Dezember künstlich teuer aussehen lassen und den Januar künstlich günstig, obwohl der tatsächliche Verbrauch in beiden Monaten ähnlich war. Der Wareneinsatz korrigiert das, weil er den Bestand am Anfang und am Ende der Periode mit einrechnet.
Der Food Cost Ratio im angelsächsischen Sprachgebrauch meint dasselbe Konzept, nur unter anderem Namen. Wichtiger als die Begrifflichkeit ist, was du mit der Zahl machst: Sie ist die Grundlage für die Wareneinsatzquote – und damit für fast jede Steuerungsentscheidung, die mit Einkauf, Kalkulation oder Portionsgrößen zu tun hat.
Wie berechnest du den Wareneinsatz?
Die Formel ist seit Jahrzehnten dieselbe, und sie ist absichtlich simpel gehalten:
Wareneinsatz = Anfangsbestand (AB) + Einkauf im Zeitraum − Endbestand (EB)
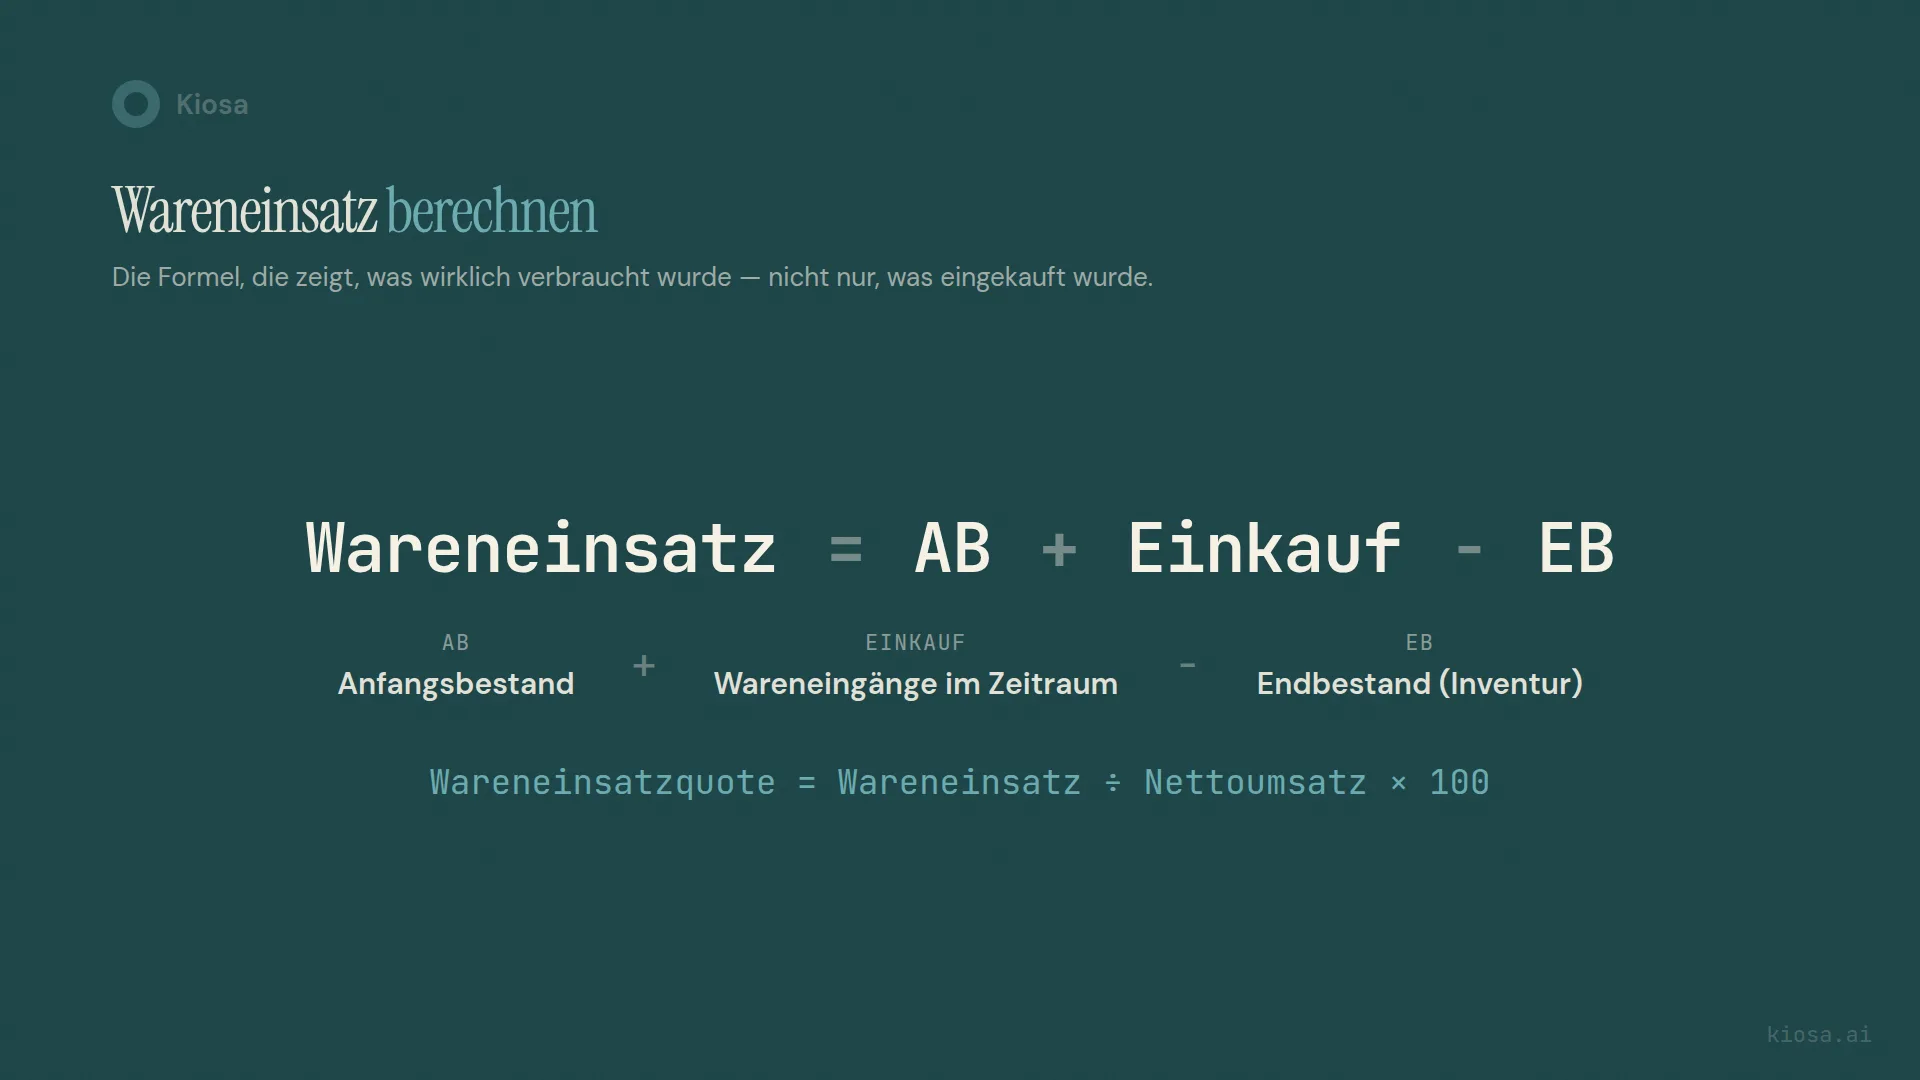
Drei Zahlen, drei Quellen.
Anfangsbestand (AB). Der Wert deines Lagers zum Start des Zeitraums, aus der letzten Inventur oder fortgeschrieben aus der Buchhaltung. Ein Monatswert, ein Quartalswert oder ein Jahreswert, je nachdem, über welchen Zeitraum du rechnest.
Einkauf. Alle Wareneingänge im betrachteten Zeitraum, zu Einkaufspreisen. Das sind deine Lieferantenrechnungen, netto, für den Zeitraum zwischen den beiden Inventurterminen.
Endbestand (EB). Der Wert deines Lagers am Ende des Zeitraums. Die unsicherste der drei Zahlen, weil sie aus einer Zählung stammt. Und Zählungen sind nur so gut wie die Person, die zählt, und das System, in dem sie bewertet wird.
Die Logik dahinter: Was du am Anfang hattest, plus was dazugekommen ist, minus was am Ende übrig ist, muss verbraucht worden sein. Nicht verkauft, nicht entsorgt, getrennt ausgewiesen, einfach weg. Die Formel unterscheidet nicht zwischen Verkauf, Schwund und Personalessen. Das macht sie einfach zu berechnen und gleichzeitig unvollständig als alleinige Steuerungsgröße, dazu kommen wir im Abschnitt zu den typischen Fehlern.
Für die Praxis reicht meist eine monatliche Berechnung mit einer vollständigen Inventur. Wer öfter zählt, bekommt präzisere Zahlen, aber auch mehr Aufwand. Die Alternative, auf die ich später eingehe: den Wareneinsatz laufend aus Kassendaten hochrechnen statt bei jedem Zyklus neu zu zählen.
Wareneinsatz oder Wareneinsatzquote: Was ist der Unterschied?
Der Wareneinsatz ist ein Euro-Betrag. Die Wareneinsatzquote ist ein Prozentwert. Verwechselt werden beide trotzdem ständig, weil sie oft im selben Satz fallen.
Wareneinsatzquote = Wareneinsatz ÷ Nettoumsatz × 100
Der Unterschied ist mehr als Semantik. Zwei Standorte mit identischer Wareneinsatzquote können wirtschaftlich völlig unterschiedlich dastehen, wenn ihr Umsatz unterschiedlich groß ist. Ein Standort mit 800.000 Euro Jahresumsatz und 30 Prozent Quote hat einen Wareneinsatz von 240.000 Euro. Ein zweiter Standort mit 1,6 Millionen Euro Umsatz und derselben Quote von 30 Prozent liegt bei 480.000 Euro. Gleiche Quote, doppelter Betrag, doppeltes Risiko bei jeder Abweichung.
Umgekehrt gilt: Ein Prozentpunkt mehr oder weniger bei der Quote bedeutet bei größerem Umsatz automatisch mehr Geld. Deshalb reicht es nicht, nur auf die Quote zu schauen, wenn du entscheidest, wo sich eine Verbesserung am meisten lohnt. Die Quote zeigt dir die Effizienz. Der Euro-Betrag zeigt dir, wie viel diese Effizienz wert ist.
Für die Einordnung, welche Wareneinsatzquote für welchen Konzepttyp als gesund gilt (Fleischgerichte liegen anders als Pizza, Getränke anders als Desserts), findest du eine Aufschlüsselung im Wareneinsatzquote-Glossar. Eine einzelne pauschale Zielzahl für "die Gastronomie" gibt es nicht, dafür ist die Branche zu heterogen. Amtliche Richtwerte je Betriebstyp, etwa für Pizzerien, Cafés oder Imbisse, zeigt die Übersicht Wareneinsatz und Personalkosten nach Betriebstyp mit den Richtsätzen des Bundesfinanzministeriums.
Wie rechnet sich das am Beispiel eines Musterbetriebs?
Rechnen wir das an einem fiktiven Betrieb durch, nennen wir ihn "Ristorante Due Stagioni". Keine realen Zahlen, keine Aussage über einen echten Betrieb, nur eine Modellrechnung, damit die Formel greifbar wird.
Due Stagioni macht im Jahr 1.200.000 Euro Nettoumsatz. Das Lager startet am 1. Januar mit einem Bestand von 42.000 Euro. Im Laufe des Jahres kauft der Betrieb für 368.000 Euro Ware ein, Fleisch, Fisch, Gemüse, Getränke, Trockenware, alles zusammen. Am 31. Dezember zeigt die Inventur einen Endbestand von 50.000 Euro, das Lager ist also etwas voller als zu Jahresbeginn.
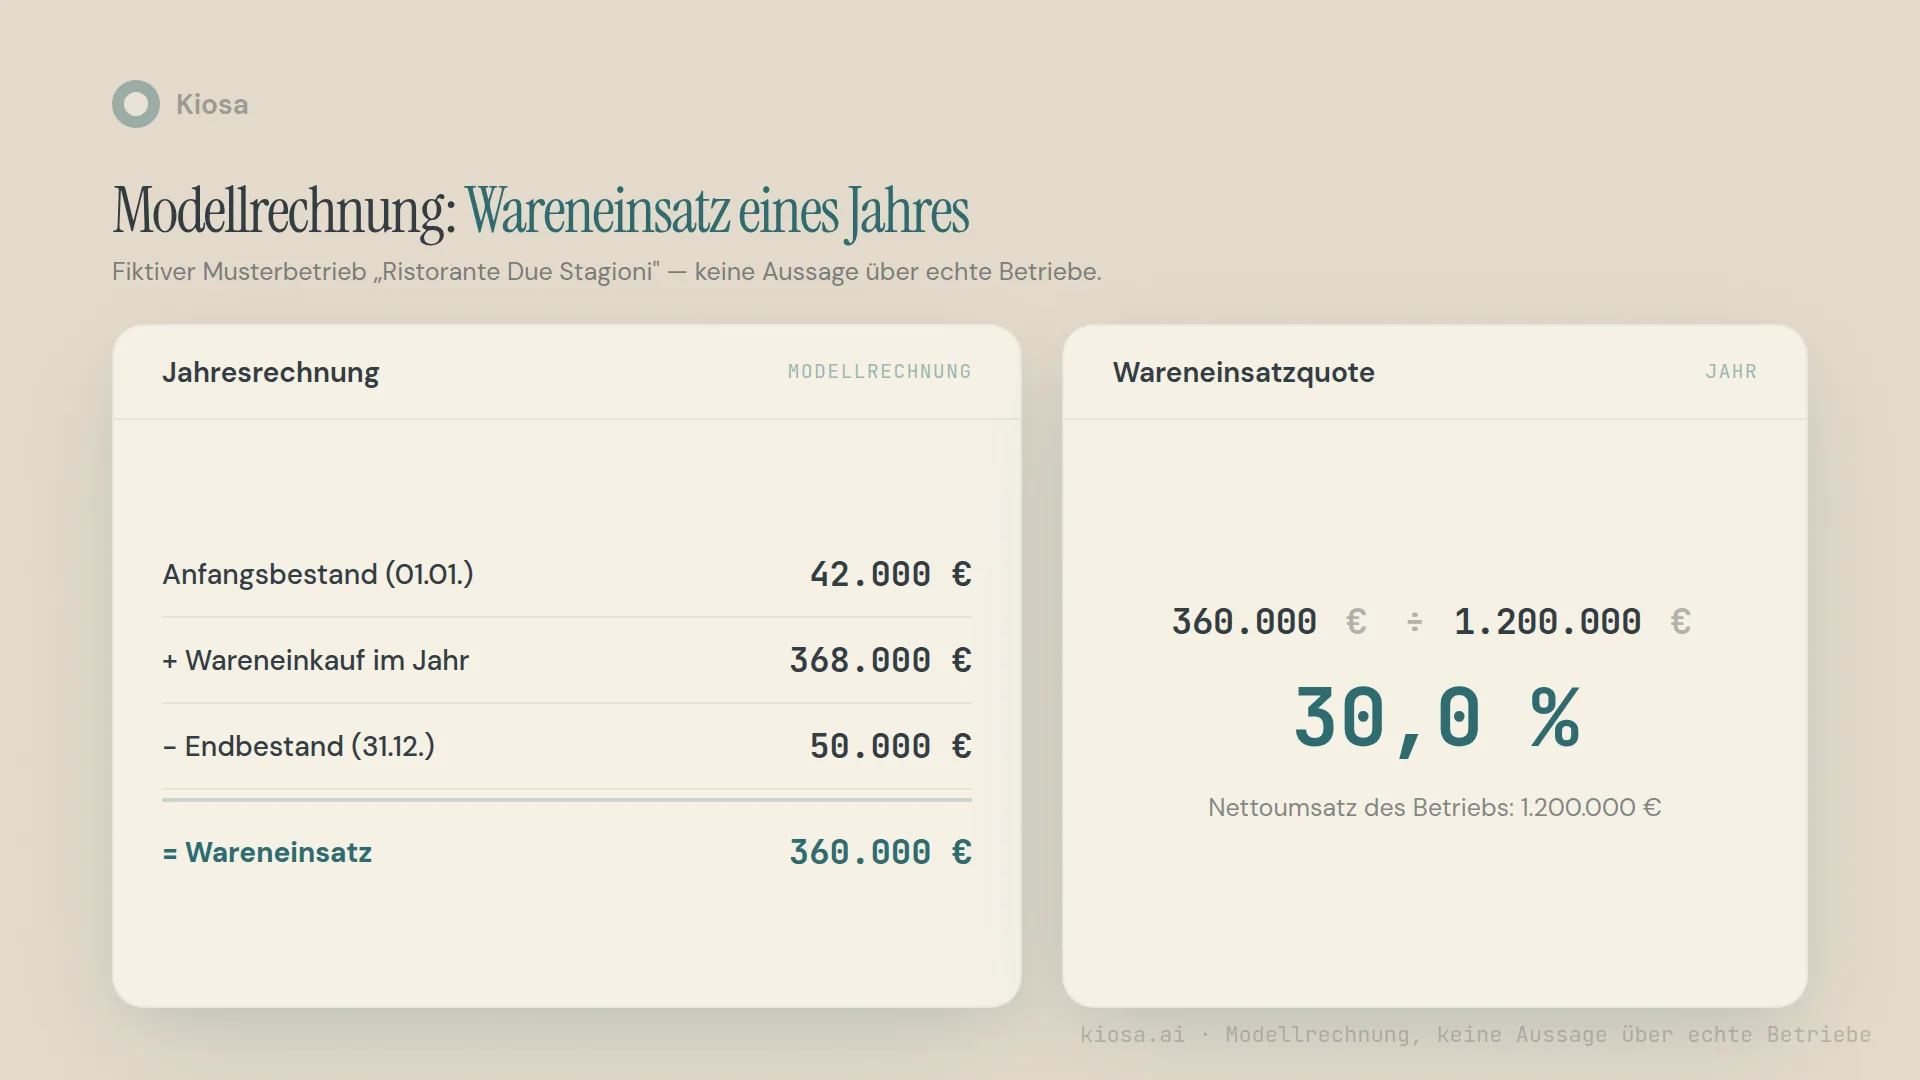
Eingesetzt in die Formel: 42.000 € + 368.000 € − 50.000 € = 360.000 € Wareneinsatz. Die Wareneinsatzquote liegt bei 360.000 € ÷ 1.200.000 € = 30,0 Prozent.
Was zeigt das? Due Stagioni hat mehr Ware zurückgelegt, als zu Jahresbeginn im Lager lag. Der reine Einkauf von 368.000 Euro wäre also die falsche Zahl für eine Wareneinsatz-Betrachtung gewesen, er hätte den tatsächlichen Verbrauch um 8.000 Euro überzeichnet. Bei einem Betrieb, der im selben Zeitraum sein Lager abgebaut hätte, wäre es umgekehrt: Der Einkauf allein hätte den Verbrauch unterzeichnet. Genau deshalb braucht die Formel beide Bestandswerte, nicht nur die Rechnungen.
Welche Fehler verzerren den Wareneinsatz am häufigsten?
Vier Fehlerquellen sehe ich in der Praxis immer wieder, und sie treten selten einzeln auf.
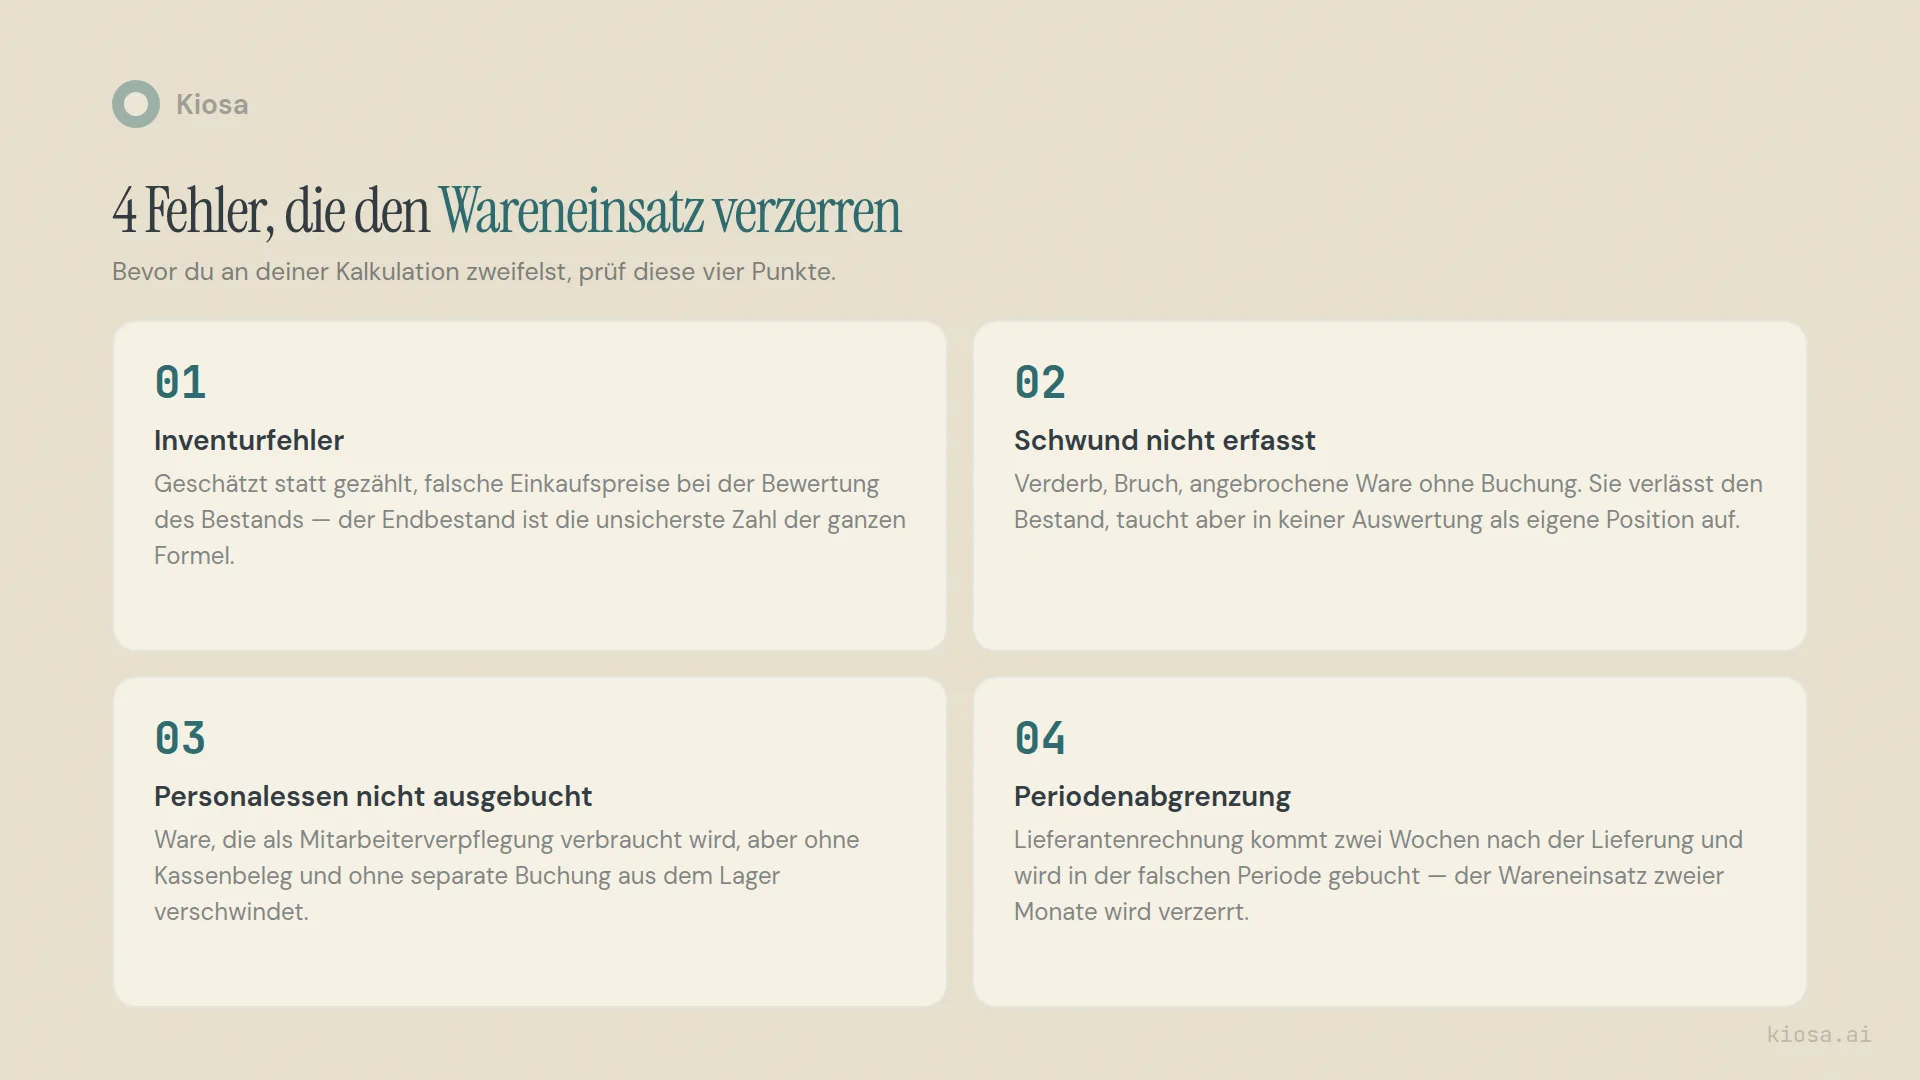
Inventurfehler. Der Endbestand ist die unsicherste Zahl der ganzen Rechnung, weil sie auf einer Zählung beruht. Geschätzt statt gezählt, falsch bewertete Mengen, vergessene Lagerorte im Keller oder im Kühlhaus draußen: Jeder dieser Fehler verschiebt nicht nur den aktuellen Wareneinsatz, sondern auch den nächsten, weil der falsche Endbestand als Anfangsbestand der Folgeperiode weiterwandert.
Schwund nicht berücksichtigt. Verderb, Bruch, angebrochene Flaschen, die niemand mehr verwenden will. Diese Ware verlässt den Bestand, ohne dass ein Verkauf dagegensteht. Wird sie nicht separat erfasst, taucht sie einfach im Wareneinsatz auf, ohne dass klar ist, wie viel davon normaler Betrieb war und wie viel vermeidbar gewesen wäre.
Personalessen nicht ausgebucht. Mitarbeiter essen aus der Küche, das gehört in vielen Betrieben dazu. Problematisch wird es, wenn diese Entnahmen weder als Position gebucht noch von der Wareneinsatz-Analyse getrennt werden. Der Wareneinsatz steigt, der Umsatz nicht, die Quote verschlechtert sich scheinbar grundlos.
Periodenabgrenzung. Eine Lieferung kommt am 28. des Monats, die Rechnung dazu aber erst zwei Wochen später und wird im Folgemonat gebucht. Eigentlich gehört der Wareneinsatz in den aktuellen Monat, taucht aber im nächsten auf. Über ein Jahr gleicht sich das meist aus. Innerhalb eines einzelnen Monatsvergleichs sorgt es regelmäßig für Verwirrung, die niemand braucht, der gerade entscheiden will, ob die Küche zu großzügig portioniert.
Der häufigste Fehler, den ich in der Praxis sehe, ist dabei keiner der vier einzeln, sondern die Kombination aus allen: Niemand trennt sie sauber, also landet am Monatsende eine Abweichung auf dem Tisch, die aus vier verschiedenen Quellen gleichzeitig stammt. Dann wird geraten statt nachgewiesen.
Wie kontrollierst du den Wareneinsatz laufend statt einmal im Jahr?
Eine jährliche oder monatliche Inventur zeigt dir die Summe aller Fehler der vergangenen Wochen. Sie sagt dir nicht, an welchem Tag etwas schiefgelaufen ist, und sie kommt für eine Korrektur meist zu spät.
Die Alternative: den Soll-Wareneinsatz laufend aus den Kassendaten hochrechnen, abgeleitet aus verkauften Portionen und hinterlegten Rezeptkosten, und ihn bei jeder Inventur gegen den tatsächlichen Wareneinsatz stellen. Dazwischen geben Einkaufswerte frühe Hinweise. Das ist der Soll-Ist-Vergleich, und er beantwortet eine andere Frage als die reine Wareneinsatz-Formel: nicht nur, wie viel verbraucht wurde, sondern ob das mit dem übereinstimmt, was eigentlich hätte verbraucht werden sollen.
Genau diesen Soll-Ist-Vergleich bildet das Warenwirtschafts-Modul von Kiosa ab, als Zusatzmodul zu One View (99 Euro) für 49 Euro je Standort und Monat, ohne Setup-Fee. Kiosa ersetzt dabei nicht deine Kasse, sondern bindet sie an (offiziell OktoPOS und Hypersoft), die Verkaufsdaten fließen aus deinem bestehenden Kassensystem. Lieferantenrechnungen kommen per Mail in Kiosa an. Wie du diese Abweichungsanalyse konkret aufbaust und welche Toleranzen realistisch sind, habe ich im Detail im Beitrag zum Soll-Ist-Vergleich Wareneinsatz beschrieben.
Für die erste Standortbestimmung reicht aber oft schon die einfache Formel aus diesem Beitrag, einmal sauber durchgerechnet. Den Wareneinsatz-Rechner nutzt du dafür in wenigen Minuten, ohne Excel-Tabelle.
Alles zum Thema Wareneinsatz und Warenwirtschaft
- Soll-Ist-Vergleich Wareneinsatz: Formel und Rechenbeispiel
- Stille Preiserhöhungen: So erkennst du, was Lieferanten wirklich verlangen
- Menu Engineering: So analysierst du deine Speisekarte wie ein Controller
- Preiskalkulation in der Gastronomie: Vom Wareneinsatz zum Verkaufspreis
- Inventur Gastronomie: Pflicht, Häufigkeit und Inventurliste (Excel)
- Deckungsbeitrag berechnen: DB1 und DB2 je Gericht
- Preiserhöhung Gastronomie: Vom Einkauf zum Kartenpreis
- Renner-Penner-Analyse: Schritt für Schritt mit Beispiel
- Rezeptkalkulation Gastronomie: Wareneinsatz pro Gericht
- Schwund in der Gastronomie: Wo die Prozente verschwinden
- Warenwirtschaftssystem Gastronomie: Kosten & wann es lohnt
Passend dazu auf kiosa.ai:
Von der Analyse zur Umsetzung
Worum es hier geht: Wareneinsatz und Wareneinsatzquote mit Formel und Beispiel berechnen.
Im Betrieb umsetzen: Kiosa Warenwirtschaft für den laufenden Soll-Ist-Vergleich
FAQ
Wie berechnet man den Wareneinsatz in der Gastronomie?
Mit der Formel Anfangsbestand plus Einkauf im Zeitraum minus Endbestand. Alle drei Werte in Euro, zu Einkaufspreisen. Für den Anfangs- und Endbestand brauchst du eine Inventur oder eine fortgeschriebene Lagerbewertung, für den Einkauf die Summe deiner Lieferantenrechnungen im betrachteten Zeitraum.
Was ist eine gute Wareneinsatzquote?
Das hängt stark vom Konzepttyp ab. Eine Pizzeria, ein Steakhouse und eine Cocktailbar haben strukturell unterschiedliche Zielwerte, weil sich ihre Warenkosten je Gericht oder Getränk völlig unterscheiden. Eine Spannbreite nach Warengruppe findest du im Wareneinsatzquote-Glossar. Wichtiger als der Vergleich mit einer Branchenzahl ist der Vergleich mit deiner eigenen Kalkulation: Weicht die tatsächliche Quote deutlich von dem ab, was deine Rezepte vorgeben, liegt dort das eigentliche Problem.
Was ist der Unterschied zwischen Wareneinsatz und Wareneinsatzquote?
Der Wareneinsatz ist ein Euro-Betrag: der Wert der verbrauchten Ware. Die Wareneinsatzquote ist ein Prozentwert: der Wareneinsatz im Verhältnis zum Nettoumsatz. Zwei Betriebe mit derselben Quote können trotzdem einen sehr unterschiedlichen Euro-Betrag im Risiko haben, je nachdem, wie groß ihr Umsatz ist.
Wie oft sollte ich den Wareneinsatz berechnen?
Mindestens monatlich, mit einer vollständigen Inventur. Für eine echte Frühwarnung reicht das allerdings nicht. Ein laufender Soll-Wert aus Kassendaten und Rezeptkosten, bei kritischen Warengruppen häufiger gegen eine Zählung gestellt, zeigt dir eine Abweichung früher, nicht erst als Summe am Monatsende.
Welche Fehler verfälschen die Wareneinsatz-Berechnung am häufigsten?
In der Praxis meist eine Kombination aus vier Quellen: ungenaue Inventurzählung, nicht erfasster Schwund, nicht ausgebuchtes Personalessen und eine falsche Periodenabgrenzung bei Lieferantenrechnungen. Einzeln sind sie meist klein, zusammen können sie eine Quote um mehrere Prozentpunkte verschieben.
Deine nächsten Schritte
Diese Woche: Zieh für den letzten vollständigen Monat deine drei Zahlen, Anfangsbestand, Einkauf, Endbestand, und rechne den Wareneinsatz einmal von Hand durch. Teile ihn durch deinen Nettoumsatz desselben Monats. Diese eine Zahl ist dein Ausgangspunkt für alles Weitere.
Wareneinsatz-Rechner – Rechne deine aktuelle Wareneinsatzquote in wenigen Minuten und vergleiche sie mit deinem eigenen Verlauf und deinen Rezeptkosten.
Soll-Ist-Vergleich Wareneinsatz: Wo dein Geld verschwindet – Wenn die einmalige Berechnung zeigt, dass sich eine genauere Kontrolle lohnt: So baust du die laufende Abweichungsanalyse auf.
30 Minuten, die sich lohnen. Du willst sehen, wie der Soll-Ist-Vergleich für deine Standorte aussieht, mit deinen Rezepten und deinen Kassendaten statt mit Folien? Buch dir ein Erstgespräch, ich zeige es dir an einem echten Beispiel.
Verwandte Begriffe
- Wareneinsatzquote – Formel, Benchmarks je Konzepttyp, wie du sie automatisch überwachst
- Food Cost Ratio – derselbe Wert, englischer Fachbegriff, falls du mit internationalen Benchmarks vergleichst
- Deckungsbeitrag – die Kennzahl, die zeigt, ob ein niedriger Wareneinsatz auch wirklich mehr Gewinn bedeutet
- Prime Cost in der Gastronomie – Wareneinsatz und Personalkosten zusammen gedacht, die übergeordnete Steuerungskennzahl
