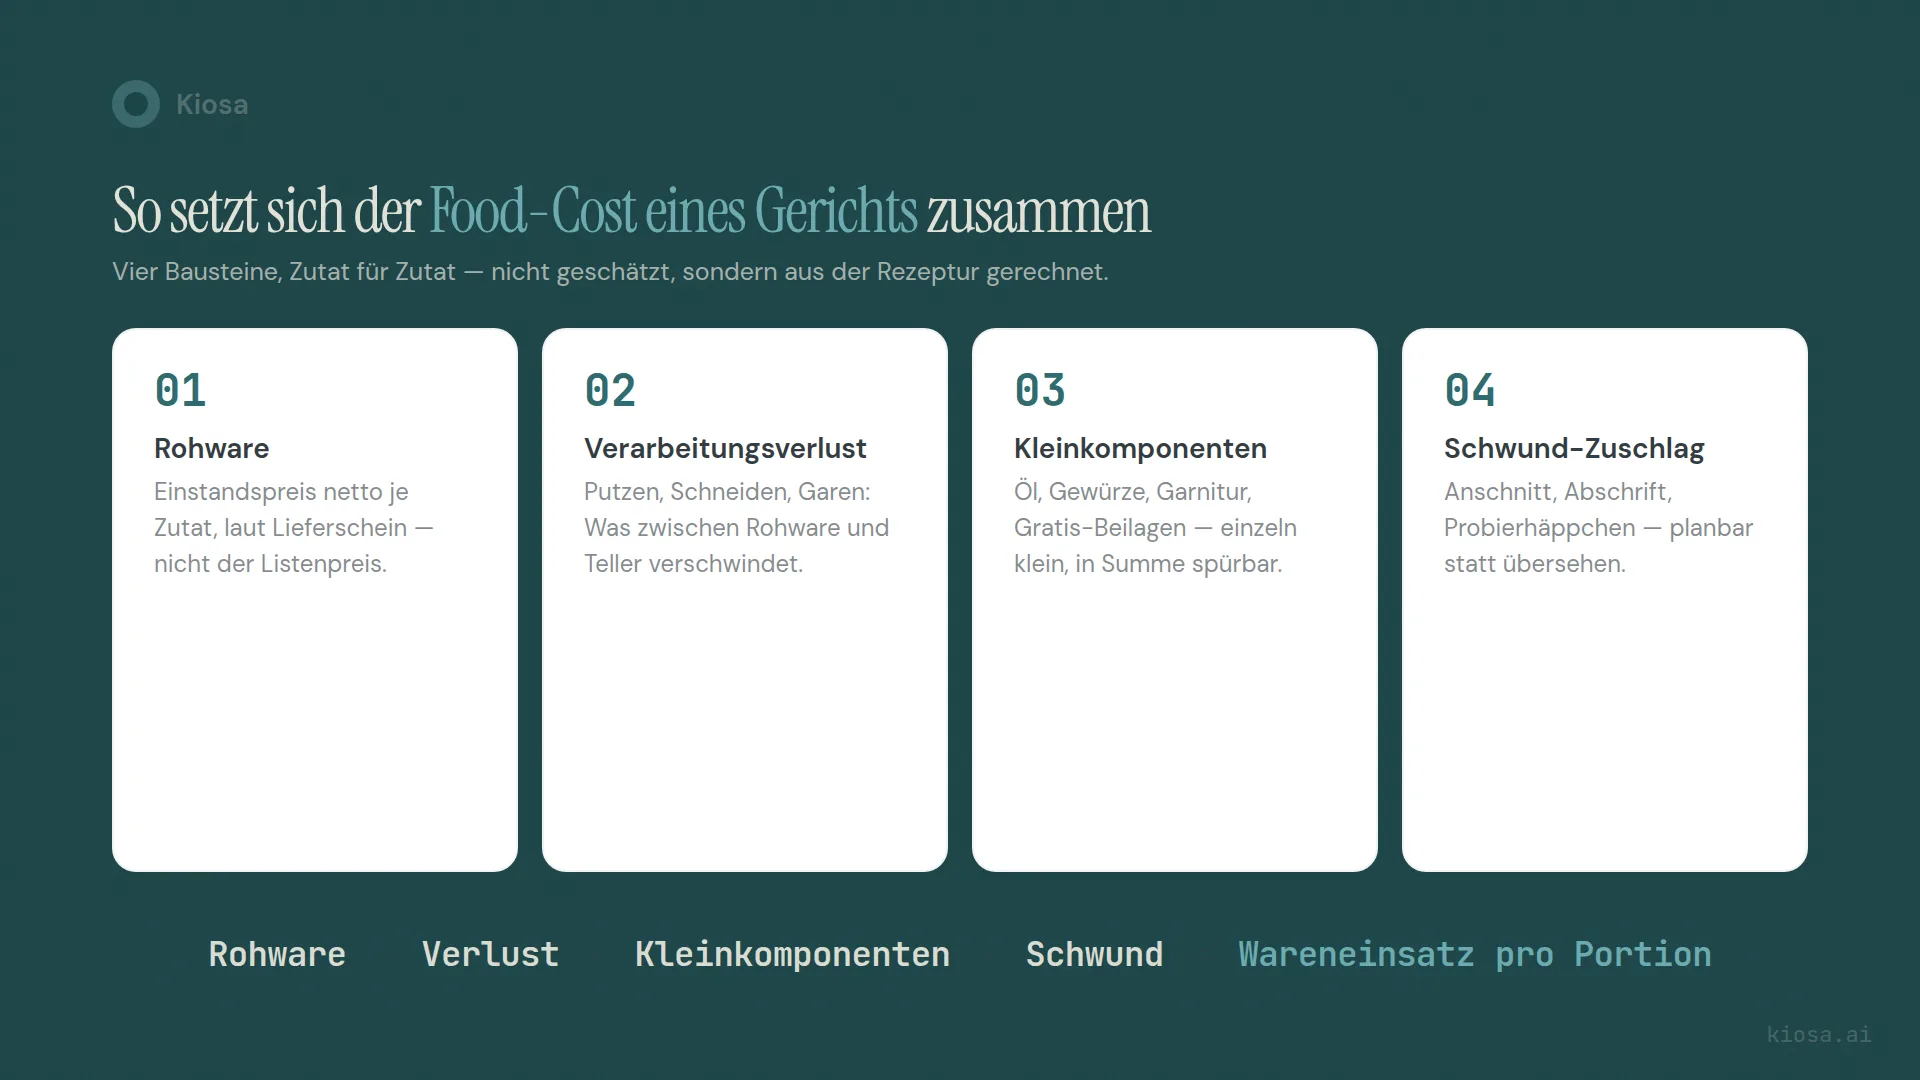
Der Wareneinsatz pro Gericht ergibt sich aus der Rezeptur mal aktuellem Einkaufspreis, plus Verarbeitungs- und Garverlust, plus einem Zuschlag für Kleinkomponenten und Schwund. Wer diese vier Posten konsequent durchrechnet statt zu schätzen, kennt die echten Kosten jedes Tellers. Erst danach lässt sich sinnvoll ein Verkaufspreis bilden. Die Summe aller kalkulierten Teller prüfst du am Monatsende gegen den Wareneinsatz des ganzen Betriebs.
Dieser Artikel klärt genau diese Vorstufe: wie du den Wareneinsatz eines einzelnen Gerichts sauber und wiederholbar ermittelst. Die Preisbildung selbst – Kalkulationsfaktor, Ziel-Wareneinsatzquote, Deckungsbeitrag – behandeln wir im Detail im Artikel Preiskalkulation: Vom Wareneinsatz zum Verkaufspreis. Hier geht es um das, was vorher passieren muss, damit diese Rechnung überhaupt stimmt.
Inhaltsverzeichnis
- Was gehört in die Rezeptkalkulation?
- Die Rezeptur als Stückliste: Was auf die Zutatenliste gehört
- Einstandspreis: netto oder brutto?
- Warum der Wareneinsatz höher ist, als die Zutatenliste zeigt
- Rechenbeispiel: Vom Einkaufspreis zum Wareneinsatz pro Portion
- Portionsgrößen-Disziplin: der stille Margen-Killer
- Wie gehst du mit schwankenden Einkaufspreisen um?
- 5 typische Kalkulationsfehler auf Zutatenebene
- FAQ
- Deine nächsten Schritte
Was gehört in die Rezeptkalkulation?
Rezeptkalkulation und Preiskalkulation werden in der Praxis oft durcheinandergeworfen, sind aber zwei verschiedene Rechnungen mit zwei verschiedenen Fragen. Preiskalkulation fragt: Was muss das Gericht kosten, damit sich der Betrieb trägt? Rezeptkalkulation fragt etwas Grundlegenderes: Was kostet dieses Gericht überhaupt in der Herstellung – pro Portion, in Euro und Cent?
Die zweite Frage kommt zuerst. Ohne einen belastbaren Wareneinsatz pro Gericht ist jede Preisbildung Kaffeesatzleserei, egal wie elegant die Formel danach aussieht. Der Food-Cost Ratio oder im Deutschen eben Wareneinsatzquote genannte Wert für die ganze Karte ist nur so gut wie die einzelnen Rezeptkalkulationen, aus denen er sich zusammensetzt. Rechnet eine Küche bei zehn von dreißig Gerichten mit veralteten oder geschätzten Zahlen, ist die Quote am Monatsende eine Fiktion mit drei Nachkommastellen.
Was in eine saubere Rezeptkalkulation gehört, ist überschaubar: die vollständige Zutatenliste mit Mengen, der aktuelle Einkaufspreis jeder Zutat, ein realistischer Verlustfaktor für Putzen, Schneiden und Garen, und ein Zuschlag für das, was sich schwer auf einzelne Zutaten herunterbrechen lässt – Schwund, Anschnitt, Probierhäppchen. Vier Posten. Die meisten Betriebe erfassen davon zwei.
Die Rezeptur als Stückliste: Was auf die Zutatenliste gehört
Aus der Industrie kennt man den Begriff Stückliste oder Bill of Materials: die vollständige, mengengenaue Auflistung aller Bestandteile eines Produkts. Eine Rezeptur ist nichts anderes – nur dass in der Küche zu oft „etwas Öl" oder „eine Prise" auf dem Zettel steht, statt einer Zahl.
Drei Kategorien gehören auf jede Zutatenliste, und zwei davon werden regelmäßig vergessen:
Die Hauptkomponenten. Fleisch, Fisch, Gemüse, Teig – das, was offensichtlich ist und meistens auch erfasst wird.
Die Kleinkomponenten. Öl zum Anbraten, Gewürze, Kräuter, Garnitur, der Klecks Crème fraîche. Jede Position für sich kostet Cent-Beträge. Über eine Karte mit vierzig Gerichten und tausenden Portionen im Monat summiert sich das zu einem Betrag, der in keiner BWA-Zeile auftaucht, weil niemand ihn kalkuliert hat.
Gratis-Beilagen. Der Brotkorb, der automatisch auf den Tisch kommt. Die Chips zum Burger, die nicht extra berechnet werden. Diese Positionen gehören anteilig in die Kalkulation des Hauptgerichts, mit dem sie serviert werden – sonst verschwinden sie einfach aus der Rechnung, obwohl sie Geld kosten.
Eine Rezeptur, die nicht gewogen, sondern über den Daumen gepeilt dokumentiert ist, ist streng genommen keine Kalkulationsgrundlage. Sie ist eine Erinnerungsstütze für den Koch.
Einstandspreis: netto oder brutto?
Immer netto. Die Umsatzsteuer ist ein durchlaufender Posten, den du ans Finanzamt weiterreichst – sie gehört nicht in deine Kostenrechnung, weder auf der Einkaufs- noch auf der Verkaufsseite.
Wichtiger als die netto-brutto-Frage ist aber eine andere Unterscheidung, die in der Praxis mehr Fehler produziert: Einstandspreis ist nicht Listenpreis. Der Listenpreis steht im Katalog des Lieferanten. Der Einstandspreis ist das, was tatsächlich auf deinem Lieferschein steht, nach Rabatten, Boni, Mindestmengen-Konditionen und eventuellen Frachtkosten. Zwischen beiden können mehrere Prozentpunkte liegen – und wer mit dem Listenpreis kalkuliert, rechnet mit falschen Kosten: meist zu hohen, bei Fracht- oder Mindermengenzuschlägen auch zu niedrigen.
Das gilt auch in die andere Richtung: Sonderangebote, mit denen ein Lieferant einmalig lockt, gehören nicht in die Dauerkalkulation. Wer seine Rezeptur mit einem Aktionspreis kalkuliert und drei Monate später zum regulären Preis einkauft, hat ein Gericht auf der Karte, das von Anfang an zu günstig gerechnet war.
Warum der Wareneinsatz höher ist, als die Zutatenliste zeigt
Hier liegt der Punkt, an dem die meisten Rezeptkalkulationen leise falsch werden – nicht durch einen Rechenfehler, sondern durch eine vergessene Zeile. Rohware ist fast immer schwerer, als das, was am Ende auf dem Teller landet. Fisch hat Haut und Gräten. Gemüse hat Schale, Strunk, Stiele. Fleisch hat Fettrand, Sehnen, Parüren. Und selbst sauber geputzte Ware verliert beim Garen weiter an Gewicht, durch austretende Flüssigkeit und Fett.
Diese Differenz zwischen Einkaufsgewicht und Portionsgewicht heißt Ausbeute oder Yield, und sie entscheidet darüber, ob dein kalkulierter Wareneinsatz mit der Realität übereinstimmt oder nur auf dem Papier existiert. Die Formel dafür ist nicht kompliziert:
Kostenpreis je nutzbares Kilo = Einstandspreis netto ÷ (1 − Verlustquote)
Kaufst du ein Kilo einer Zutat für 20 Euro und verlierst beim Putzen und Garen 15 Prozent des Gewichts, kostet dich nicht ein Kilo 20 Euro – es kosten dich 20 Euro für 850 Gramm nutzbare Ware. Umgerechnet auf das nutzbare Kilo sind das 23,53 Euro, nicht 20. Diese Differenz multipliziert sich mit jeder verkauften Portion, Woche für Woche.
Wie groß der Verlust bei einer bestimmten Zutat tatsächlich ist, lässt sich nicht pauschal für die ganze Branche angeben – zu unterschiedlich sind Produktqualität, Zuschnitt und Zubereitungsart. Genau deshalb hilft keine allgemeine Tabelle aus dem Internet wirklich weiter. Was hilft, ist eine einmalige Nachwiegung in der eigenen Küche: Rohgewicht erfassen, geputztes und gegartes Gewicht erfassen, die Differenz als Faktor in die Rezeptur eintragen. Einmal gemacht, gilt der Faktor, bis sich Lieferant, Qualität oder Zubereitung ändern.
Rechenbeispiel: Vom Einkaufspreis zum Wareneinsatz pro Portion
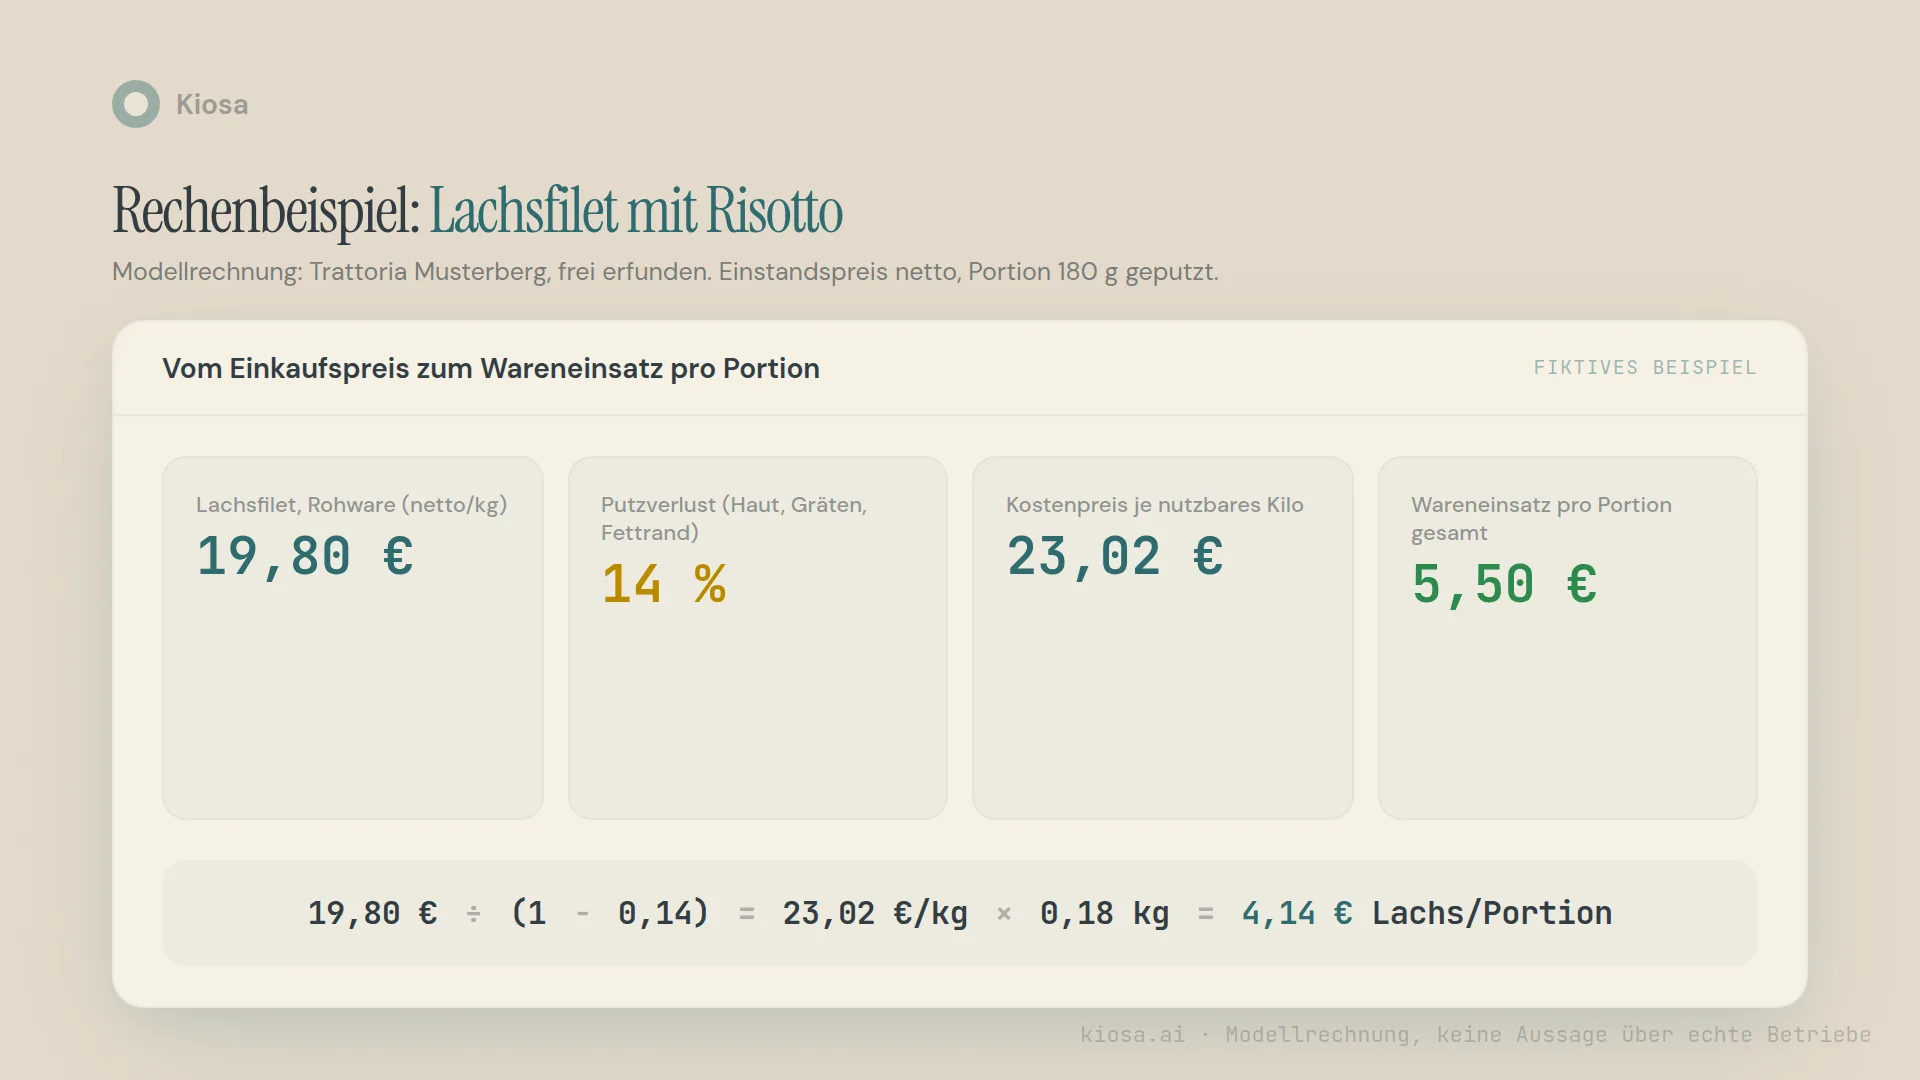
Ein Gericht, einmal komplett durchgerechnet. Modellrechnung, Trattoria Musterberg, frei erfunden – keine Aussage über echte Betriebe.
Lachsfilet mit Risotto. Die Küche kauft Lachsfilet mit Haut zu 19,80 Euro netto pro Kilo. Beim Putzen – Haut abziehen, Gräten entfernen, Fettrand zuschneiden – verliert das Filet in dieser Küche nachweislich 14 Prozent seines Gewichts.
| Position | Rechnung | Betrag |
|---|---|---|
| Lachsfilet, Rohware (netto/kg) | Einkaufspreis | 19,80 € |
| Putzverlust (Haut, Gräten, Fettrand) | 14 % | — |
| Kostenpreis je nutzbares Kilo | 19,80 € / (1 − 0,14) | 23,02 € |
| Lachs pro Portion (180 g geputzt) | 23,02 € × 0,18 | 4,14 € |
| Risotto (Reis, Parmesan, Butter, Fond, Weißwein) | Rezeptur | 0,95 € |
| Garnitur, Kräuter, Olivenöl | Rezeptur | 0,20 € |
| Zuschlag Kleinschwund (4 % auf Summe) | 0,21 € | |
| Wareneinsatz pro Portion gesamt | 5,50 € |
5,50 Euro, nicht die 4,14 Euro, die eine Kalkulation ohne Verlustrechnung und ohne Beilage zeigen würde. Der Unterschied zwischen beiden Zahlen ist genau die Lücke, die entsteht, wenn eine Rezeptkalkulation nur die Hauptzutat sieht. Bei einem Gericht mag das nach Kleinigkeit aussehen. Bei vierzig Gerichten und mehreren tausend verkauften Portionen im Monat ist es eine Zahl, die in der BWA auftaucht – nur ohne dass jemand weiß, woher sie kommt.
Portionsgrößen-Disziplin: der stille Margen-Killer
Die sauberste Kalkulation ist wertlos, wenn die Küche sich nicht daran hält. Der häufigste Fehler, den ich in Betrieben sehe, die ihre Rezepturen eigentlich ordentlich kalkuliert haben, ist nicht die Kalkulation selbst – es ist die Ausführung am Herd. Die Pizza Margherita ist mit 180 Gramm Mozzarella kalkuliert. Der Koch legt seit Monaten 220 Gramm auf, weil es besser aussieht und niemand widerspricht. Die Kalkulation auf dem Papier bleibt bei 180 Gramm. Die Realität ist 40 Gramm teurer, bei jeder einzelnen Portion.
Das ist kein böser Wille. Es ist das, was passiert, wenn Portionierung auf Gefühl statt auf Waage oder Portionierlöffel beruht, und wenn niemand regelmäßig nachschaut, ob das, was die Küche tatsächlich verarbeitet, noch zur hinterlegten Rezeptur passt. Genau diese Lücke zwischen kalkuliertem Soll und tatsächlichem Verbrauch beschreiben wir ausführlich in Soll-Ist-Vergleich Wareneinsatz: Wo dein Geld verschwindet – der logische nächste Schritt, sobald die Grundkalkulation steht.
Drei Dinge helfen in der Praxis: Portionierhilfen, die keine Interpretation zulassen – Waage, Portionslöffel mit definierter Größe, vorportionierte Beutel bei kritischen Zutaten. Regelmäßige Nachschulung, besonders nach Personalwechsel in der Küche. Und eine Routine, die Abweichungen sichtbar macht, bevor sie sich über Monate einschleichen.
Wie gehst du mit schwankenden Einkaufspreisen um?
Eine Rezeptkalkulation, die einmal im Jahr erstellt und dann nicht mehr angefasst wird, verfällt schneller, als die meisten Betriebe merken. Fleisch-, Fisch- und Gemüsepreise schwanken saisonal und mit der Marktlage, teils zweistellig innerhalb weniger Wochen. Eine Kalkulation vom Frühjahr sagt im Herbst wenig über die tatsächlichen Kosten.
Zwei Dinge müssen dafür zusammenspielen: ein fester Rhythmus, in dem Rezepturen gegen aktuelle Einkaufspreise geprüft werden, und ein System, das Preisänderungen überhaupt bemerkt, statt sie erst bei der nächsten manuellen Prüfung aufzudecken. Wer seine Einkaufspreise nur in Kopf oder Excel trägt, merkt eine Preissteigerung meistens erst, wenn der Wareneinsatz in der BWA schon spürbar gestiegen ist – rückblickend, nicht vorausschauend.
Genau an dieser Stelle setzt Kiosa an: Lieferantenrechnungen kommen per Mail ins System, die Einkaufspreise laufen ins Rezept-Management, und ändert sich ein Preis, rechnet sich die Gerichtkalkulation automatisch neu. Der Einkaufspreis-Watcher meldet spürbare Teuerungen, sobald sie auftreten, nicht erst beim nächsten Kalkulationsdurchlauf. Der Soll-Ist-Abgleich zeigt bei jeder Inventur, wo die kalkulierte Rezeptur von dem abweicht, was tatsächlich verbraucht wurde. Die Rezeptkalkulation bleibt damit eine lebende Grundlage statt eines Dokuments, das irgendwann einmal gestimmt hat.
5 typische Kalkulationsfehler auf Zutatenebene
Fehler 1: Rezepturen existieren nur im Kopf des Kochs. Keine schriftliche, gewogene Dokumentation bedeutet: Jeder Koch macht es anders, jede Schicht kalkuliert implizit neu. Eine Rezeptkalkulation ohne dokumentierte Rezeptur ist keine Kalkulation, sondern eine Momentaufnahme.
Fehler 2: Verarbeitungs- und Garverlust werden ignoriert. Die Kalkulation rechnet mit dem Einkaufsgewicht, nicht mit dem, was tatsächlich auf dem Teller landet. Der Wareneinsatz ist dadurch systematisch zu niedrig – und zwar bei jeder einzelnen Portion.
Fehler 3: Kleinkomponenten und Gratis-Beilagen fehlen. Öl, Gewürze, Garnitur, der Brotkorb. Einzeln unauffällig, über die Karte und das Jahr gerechnet ein Betrag, der in keiner Kalkulation auftaucht, aber in der Kasse fehlt.
Fehler 4: Einstandspreise werden nicht aktuell gehalten. Eine Rezeptkalkulation vom letzten Jahr ist ein historisches Dokument, kein Steuerungsinstrument. Wer Preisänderungen nicht laufend einpflegt, kalkuliert gegen eine Realität, die es nicht mehr gibt.
Fehler 5: Listenpreis statt Einstandspreis. Rabatte, Boni und Sonderkonditionen werden in der Kalkulation nicht berücksichtigt, obwohl sie den tatsächlichen Preis pro Kilo spürbar verschieben – in beide Richtungen.
Von der Analyse zur Umsetzung
Worum es hier geht: Wareneinsatz pro Gericht inklusive Putz- und Garverlust sauber kalkulieren.
Im Betrieb umsetzen: Rezept-Management in Kiosa Warenwirtschaft
Mehr zum Thema Wareneinsatz und Warenwirtschaft
- Wareneinsatz berechnen: Formel, Beispiel, Rechner
- Preiskalkulation in der Gastronomie: Vom Wareneinsatz zum Verkaufspreis
- Soll-Ist-Vergleich Wareneinsatz: Formel und Rechenbeispiel
FAQ
Was ist der Unterschied zwischen Rezeptkalkulation und Preiskalkulation?
Die Rezeptkalkulation ermittelt, was ein Gericht in der Herstellung tatsächlich kostet – Zutat für Zutat, inklusive Verlust und Kleinkomponenten. Die Preiskalkulation nutzt dieses Ergebnis als Basis, um daraus über Kalkulationsfaktor oder Ziel-Wareneinsatzquote einen Verkaufspreis abzuleiten. Ohne saubere Rezeptkalkulation steht die Preiskalkulation auf keiner belastbaren Grundlage.
Wie berechne ich den Wareneinsatz pro Gericht?
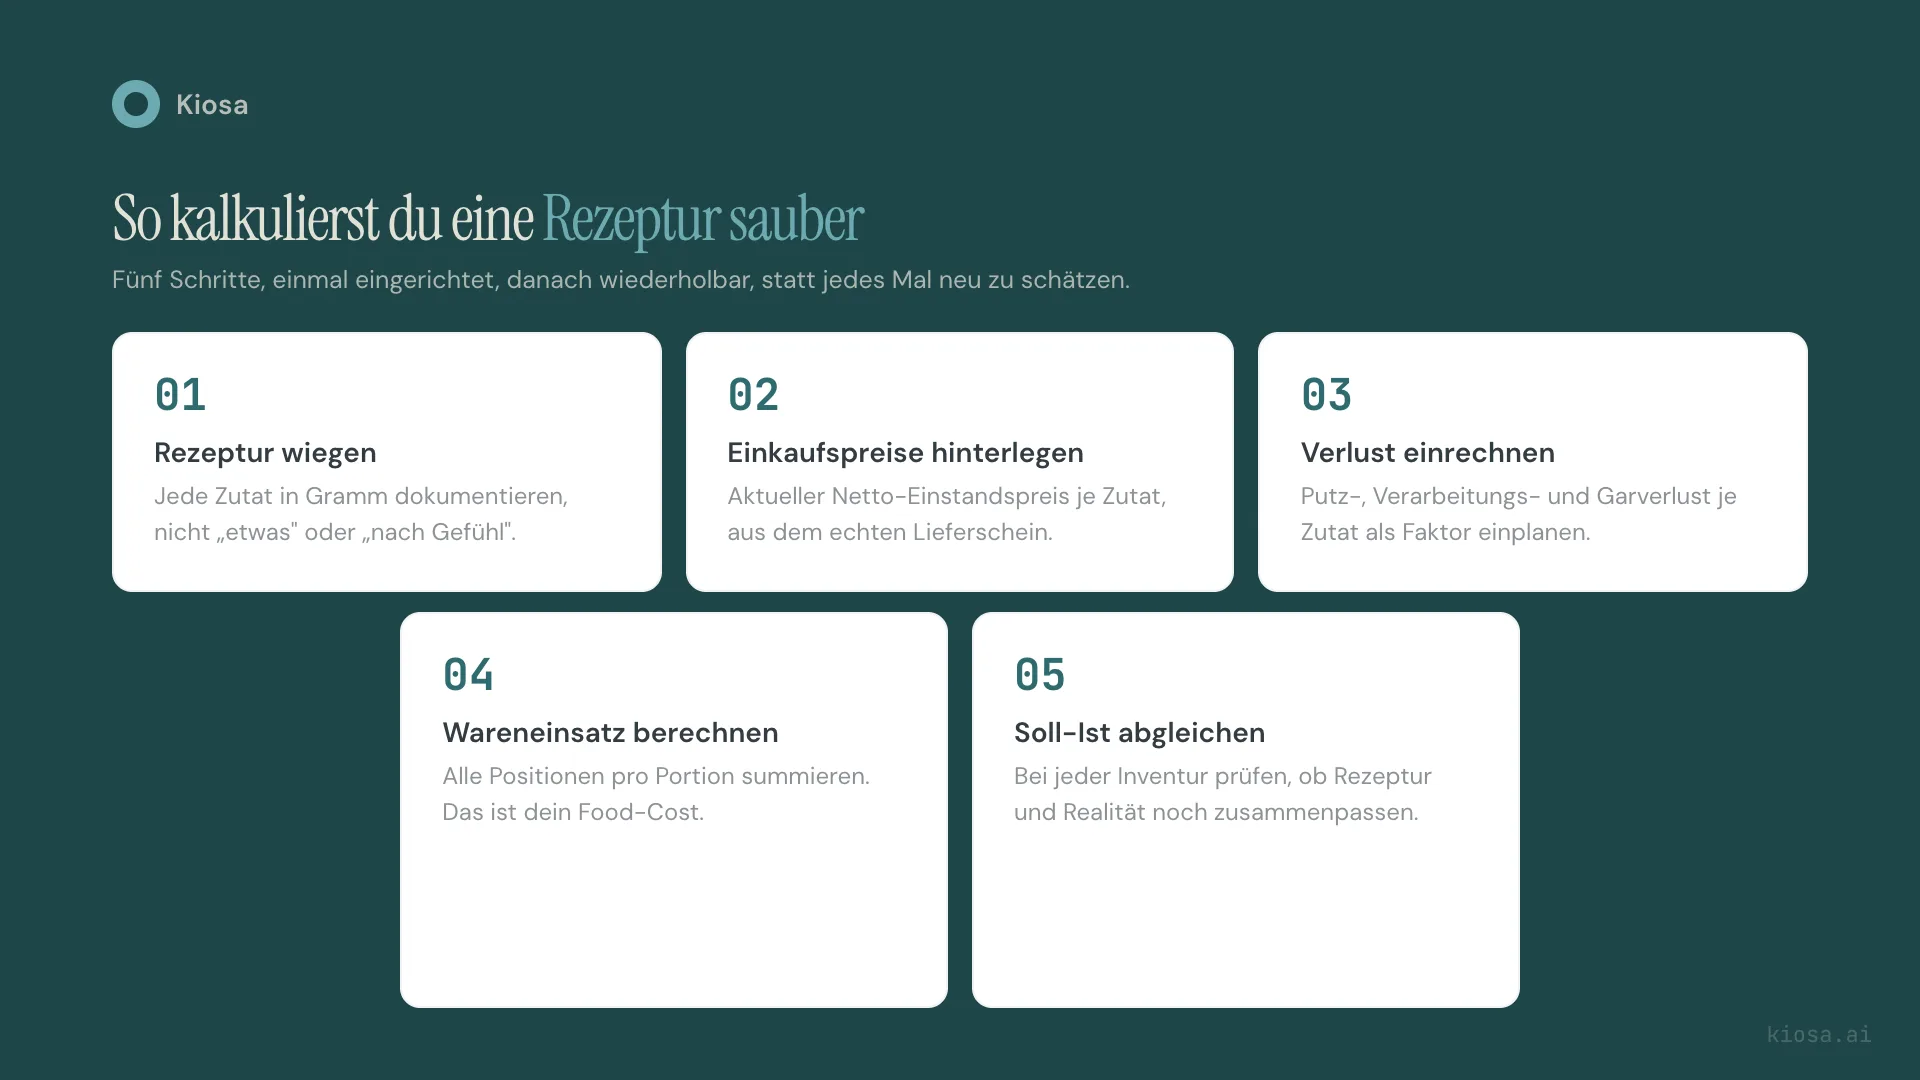
Alle Zutaten der Rezeptur mit Menge und aktuellem Netto-Einstandspreis erfassen, den Verarbeitungs- und Garverlust je Zutat als Faktor einrechnen, Kleinkomponenten und anteilige Gratis-Beilagen ergänzen, und einen kleinen Zuschlag für Kleinschwund addieren. Die Summe ist der Wareneinsatz dieser einen Portion.
Was ist ein Verarbeitungs- beziehungsweise Putzverlust?
Die Gewichtsdifferenz zwischen eingekaufter Rohware und dem, was nach Putzen, Zuschneiden und Garen tatsächlich verwendbar ist – etwa Haut und Gräten bei Fisch, Schale und Strunk bei Gemüse, Fettrand und Sehnen bei Fleisch. Wird dieser Verlust nicht eingerechnet, ist der kalkulierte Wareneinsatz systematisch niedriger als der tatsächliche.
Wie oft sollte ich meine Rezepturen neu kalkulieren?
Mindestens zweimal im Jahr komplett, bei volatilen Einkaufspreisen – etwa bei Fisch, Fleisch oder saisonalem Gemüse – quartalsweise oder laufend. Wer Einkaufsdaten direkt ans System anbindet, muss nicht mehr im Kalender nachkalkulieren, sondern sieht Preisänderungen, sobald sie passieren.
Was gehört alles in den Wareneinsatz eines Gerichts?
Die Hauptzutaten zum aktuellen Einstandspreis, Kleinkomponenten wie Öl, Gewürze und Garnitur, anteilige Gratis-Beilagen, ein Zuschlag für Verarbeitungs- und Garverlust je Zutat, und ein kleiner Puffer für Anschnitt und Kleinschwund. Wer nur die Hauptzutat rechnet, unterschätzt seinen Wareneinsatz regelmäßig.
Deine nächsten Schritte
Wareneinsatz-Rechner – Rechne den Wareneinsatz deiner Gerichte inklusive Verlust- und Schwund-Zuschlag direkt nach, mit deinen eigenen Einkaufspreisen.
Soll-Ist-Vergleich Wareneinsatz – Der nächste Schritt, sobald die Rezeptkalkulation steht: prüfen, ob dein tatsächlicher Verbrauch noch zur Kalkulation passt.
Preiskalkulation: Vom Wareneinsatz zum Verkaufspreis – Von der sauberen Rezeptkalkulation zum Verkaufspreis: Kalkulationsfaktor, Ziel-Wareneinsatzquote und Deckungsbeitrag im Detail.
30 Minuten, die sich lohnen. Du willst, dass Einkaufspreise pro Gericht automatisch aus deinen Lieferantenrechnungen kommen, statt sie quartalsweise von Hand nachzurechnen? Buch dir ein Erstgespräch – ich zeige dir, wie das an echten Daten aussieht.
Verwandte Begriffe
- Food Cost Ratio – englische Bezeichnung für die Wareneinsatzquote, Formel und Benchmarks
- COGS – Cost of Goods Sold, wie sich der Begriff zur Wareneinsatzquote unterscheidet
- Wareneinsatzquote – Materialkosten im Verhältnis zum Umsatz, die Kennzahl für die gesamte Karte
