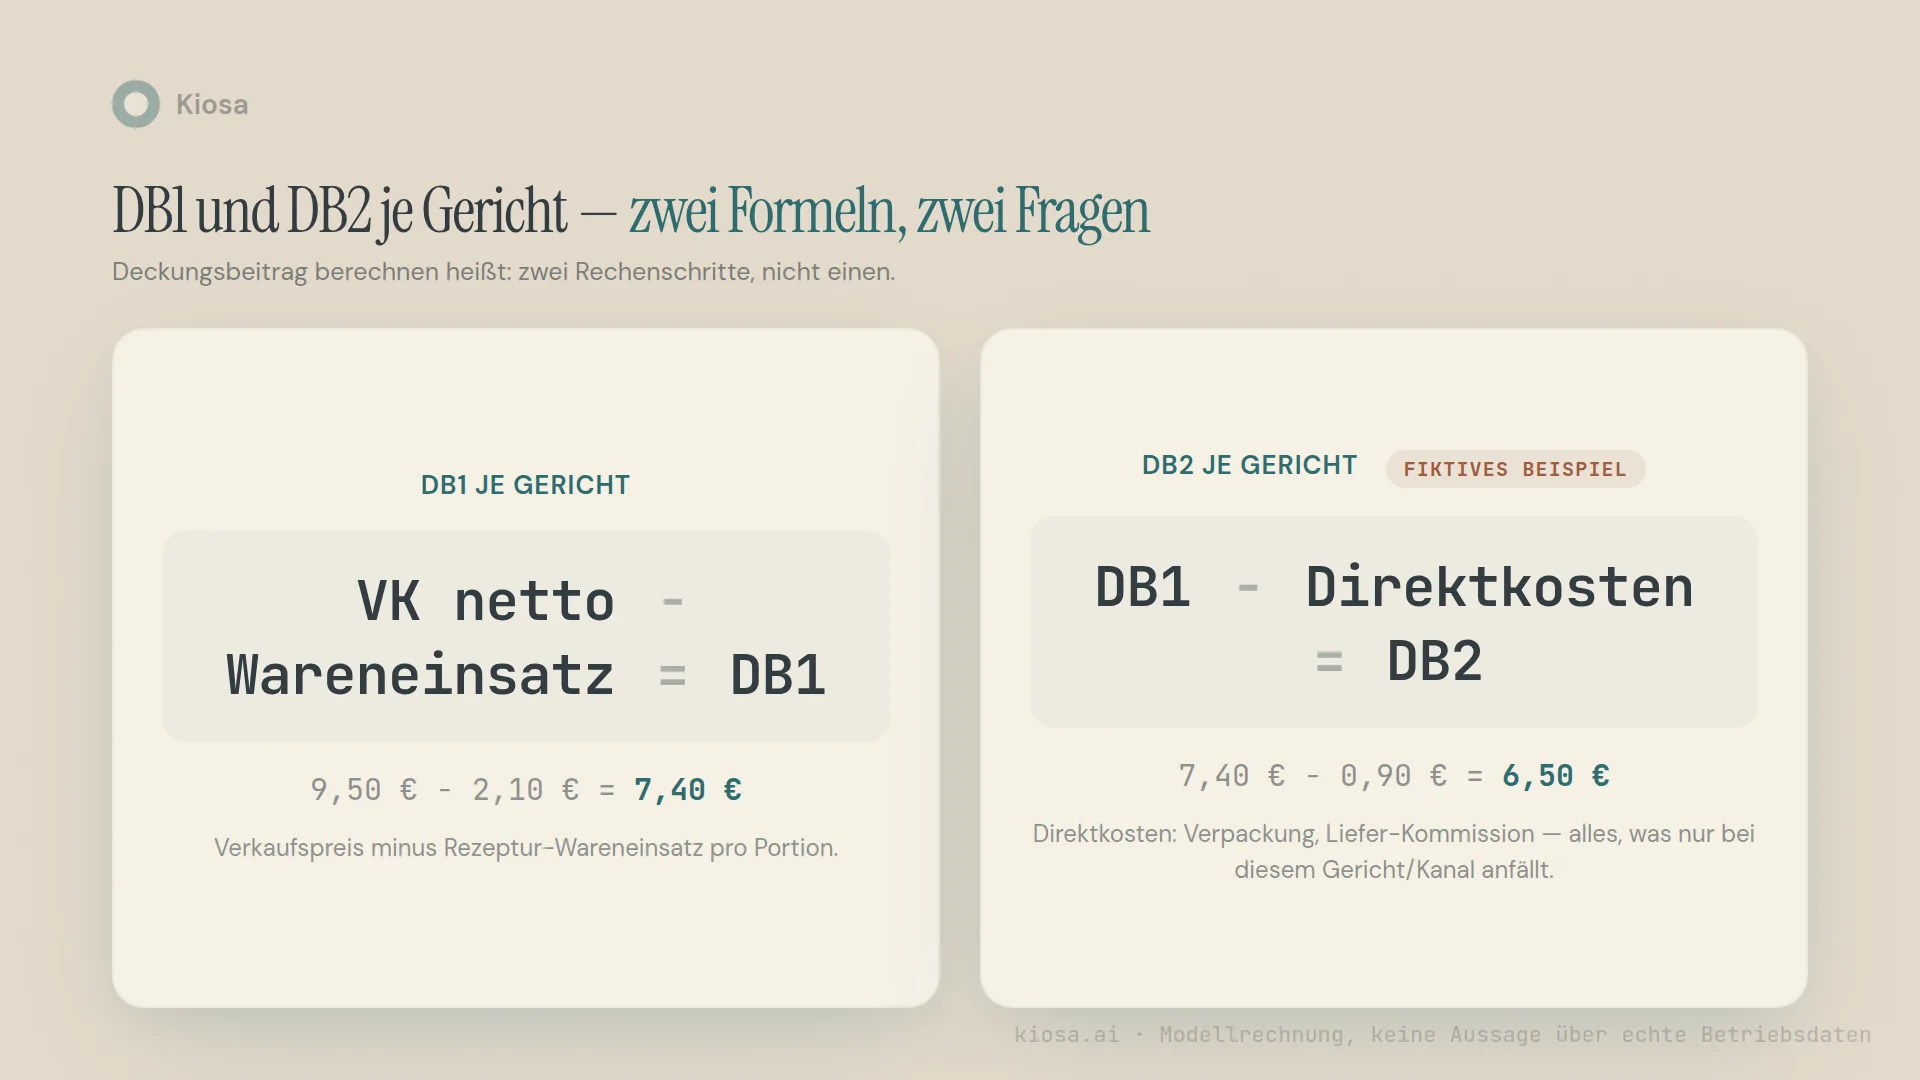
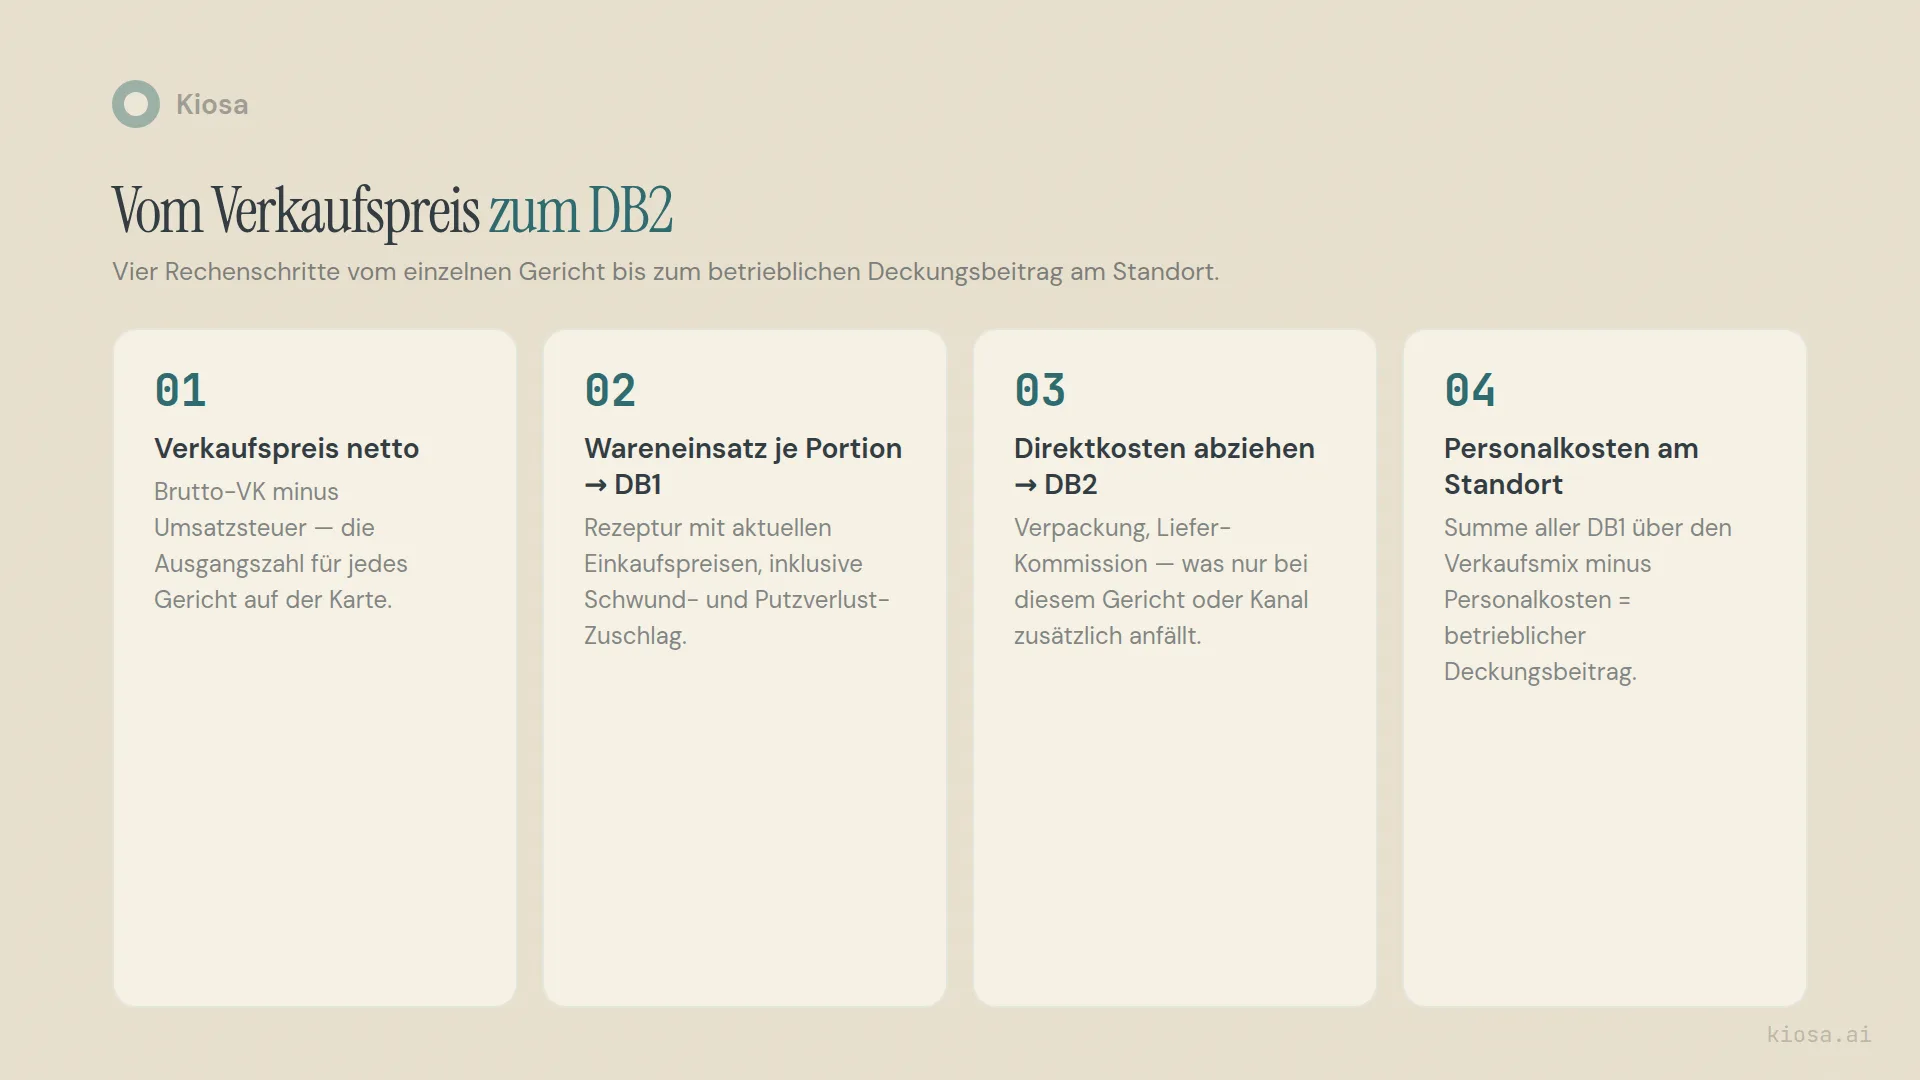
Deckungsbeitrag berechnen heißt in der Gastronomie zwei Schritte, nicht einen: DB1 je Gericht ist Verkaufspreis netto minus Wareneinsatz, DB2 zieht davon direkt zurechenbare Kosten wie Verpackung oder Liefergebühr ab. Erst DB1 minus Personalkosten am Standort ergibt den betrieblichen Deckungsbeitrag, der Miete und Gewinn tragen muss. DB1 ist nur so genau wie der Wareneinsatz, den du abziehst: Formel und Rechenbeispiel dazu liefert Wareneinsatz berechnen.
In den meisten BWL-Lehrbüchern endet die Rechnung nach einer Zeile: Erlös minus variable Kosten. Für einen Betrieb mit einer Speisekarte, mehreren Standorten und zunehmend auch mehreren Verkaufskanälen reicht das nicht. Dieser Artikel rechnet dir beide Ebenen komplett durch, je Gericht und je Standort, mit einer fiktiven Musterkarte und einem fiktiven Mehr-Standort-Vergleich.
Inhaltsverzeichnis
- Was ist der Deckungsbeitrag, und warum reicht eine Zahl nicht?
- Wie berechnest du DB1 je Gericht?
- Wie berechnest du DB2 je Gericht?
- Das durchgerechnete Beispiel: DB1 und DB2 für 6 Gerichte
- Vom Gericht zum Standort: Wie berechnest du den Deckungsbeitrag für den ganzen Betrieb?
- Was ist ein guter Deckungsbeitrag?
- Was machst du mit einem zu niedrigen Deckungsbeitrag?
- Einmal im Jahr reicht nicht: So trackst du den Deckungsbeitrag laufend
- FAQ
- Deine nächsten Schritte
Was ist der Deckungsbeitrag, und warum reicht eine Zahl nicht?
Der Deckungsbeitrag zeigt, was von einem Umsatz nach Abzug bestimmter Kosten übrig bleibt. So weit die allgemeine BWL-Definition, die für eine Autowerkstatt genauso gilt wie für ein Restaurant. Interessant wird sie erst, wenn du sie auf die Gastronomie anwendest. Dort rechnest du auf zwei komplett verschiedenen Ebenen, die oft durcheinandergeworfen werden.
Ebene 1: je Gericht. Jedes einzelne Gericht auf deiner Karte hat einen eigenen Deckungsbeitrag. Verkaufspreis minus Wareneinsatz, Punkt. Diese Zahl beantwortet die Frage: Welches Gericht lohnt sich, und welches arbeitet nur mit?
Ebene 2: je Standort. Der betriebliche Deckungsbeitrag addiert alle verkauften Portionen und zieht danach die Personalkosten ab. Diese Zahl beantwortet eine andere Frage: Trägt der Standort am Ende seine Fixkosten (Miete, Energie, Versicherungen) und bleibt noch Gewinn übrig?
In unserem Glossar findest du diese zweite Ebene unter den Kürzeln DB I und DB II, mit römischen Ziffern, so hat es sich im deutschen Controlling eingebürgert. In diesem Artikel schreibe ich DB1 und DB2 mit arabischen Ziffern, weil es in der Praxis beide Schreibweisen gibt und weil ich hier zusätzlich die erste Ebene, den Deckungsbeitrag je Gericht, in zwei Rechenschritte auftrenne. Gemeint ist dasselbe Prinzip, nur granularer heruntergebrochen bis auf die einzelne Portion.
Der Unterschied zur Food Cost Ratio ist dabei wichtig: Die Food-Cost-Quote zeigt den Wareneinsatz als Prozentsatz vom Umsatz, eine relative Zahl. Der Deckungsbeitrag zeigt den Rest in Euro, eine absolute Zahl. Beide gehören zusammen, aber nur eine davon zahlt am Monatsende die Miete.
Wie berechnest du DB1 je Gericht?
Die Formel ist denkbar einfach:
DB1 = Verkaufspreis netto − Wareneinsatz pro Portion
Zwei Dinge musst du dabei sauber machen. Erstens: Verkaufspreis netto, nicht brutto. Die Umsatzsteuer ist durchlaufender Posten, sie gehört nicht dir und damit auch nicht in deine Marge-Rechnung. Zweitens: Der Wareneinsatz pro Portion ist mehr als die Hauptzutat. Er umfasst die komplette Rezeptur: Beilagen, Saucen, Gewürze, Garnitur, bewertet mit aktuellen Einkaufspreisen, plus einen realistischen Zuschlag für Schwund und Putzverluste. Wer nur die Hauptzutat rechnet, rechnet sich die Marge künstlich schön.
Wenn deine Rezepturkalkulation lückenhaft ist oder die Einkaufspreise seit der letzten Kalkulation gestiegen sind, ohne dass die Karte nachgezogen wurde, ist das der richtige Ausgangspunkt: Der Wareneinsatz-Rechner führt dich durch die Rechnung für ein einzelnes Gericht, inklusive Schwund-Zuschlag.
Wie berechnest du DB2 je Gericht?
Hier hört die generische BWL-Definition auf, und der Gastro-Alltag fängt an. Viele Betriebe verkaufen dasselbe Gericht heute über mehrere Kanäle: am Tisch, zum Mitnehmen, über eine Lieferplattform. Auf dem Papier hat ein Gericht einen einzigen DB1 — in der Praxis unterscheidet sich, was am Ende davon wirklich hängen bleibt, je nachdem, wie es den Betrieb verlässt.
DB2 = DB1 − direkt zurechenbare Kosten
Direkt zurechenbare Kosten sind alle Zusatzkosten, die ausschließlich bei diesem Gericht oder diesem Verkaufskanal entstehen und sich eindeutig zuordnen lassen, anders als Miete oder Energiekosten, die der ganze Betrieb gemeinsam trägt. Die häufigsten in der Praxis:
- Verpackung. Ein Gericht, das überwiegend zum Mitnehmen oder per Lieferung rausgeht, braucht Schalen, Deckel, Tüten. Eine Suppe braucht einen auslaufsicheren Becher, eine Pizza einen eigenen Karton.
- Liefer-Kommission. Plattformen wie Lieferando verlangen eine Provision pro Bestellung, als Prozentsatz vom Bestellwert; die Höhe hängt vom Vertrag ab und davon, ob du selbst auslieferst oder die Plattform. Wenn ein Gericht hauptsächlich über diesen Kanal verkauft wird, gehört ein anteiliger Kommissionsbetrag in seine DB2-Rechnung.
- Portionsbezogene Zusatzarbeit. Bei Gerichten, die an einer eigenen Live-Station zubereitet werden, etwa Tranchieren am Tisch oder Flambieren, lässt sich ein Teil der Zubereitungszeit sauber dem einzelnen Gericht zurechnen, statt in der allgemeinen Küchenstundenverteilung unterzugehen.
Der häufigste Fehler, den ich in Multi-Kanal-Betrieben sehe: Ein Gericht wird einmal kalkuliert, mit einem einzigen DB1-Wert. Dieser Wert wandert dann unverändert in die Speisekarten-Analyse, egal ob das Gericht am Tisch oder über eine Plattform mit happiger Kommission verkauft wird. Zwei Gerichte mit identischem DB1 können nach Abzug der Direktkosten ein völlig unterschiedliches DB2 haben, einfach weil sie unterschiedlich oft über welchen Kanal rausgehen.
Das durchgerechnete Beispiel: DB1 und DB2 für 6 Gerichte
Damit das nicht abstrakt bleibt, hier eine komplette Modellrechnung. Der Betrieb ist frei erfunden — eine fiktive Trattoria da Enzo mit sechs Hauptgerichten. Keine Aussage über echte Betriebsdaten.
| Gericht | VK netto | Wareneinsatz | DB1 | Direktkosten | DB2 | DB2-Marge |
|---|---|---|---|---|---|---|
| Pizza Margherita | 9,50 € | 2,10 € | 7,40 € | 0,90 € | 6,50 € | 68,4 % |
| Rib-Eye Steak 300g | 28,00 € | 11,20 € | 16,80 € | 0,00 € | 16,80 € | 60,0 % |
| Caesar Salad | 12,50 € | 3,75 € | 8,75 € | 0,60 € | 8,15 € | 65,2 % |
| Tagessuppe | 6,00 € | 1,20 € | 4,80 € | 0,70 € | 4,10 € | 68,3 % |
| Burger Classic | 14,50 € | 4,35 € | 10,15 € | 1,10 € | 9,05 € | 62,4 % |
| Tiramisu | 7,50 € | 1,50 € | 6,00 € | 0,30 € | 5,70 € | 76,0 % |
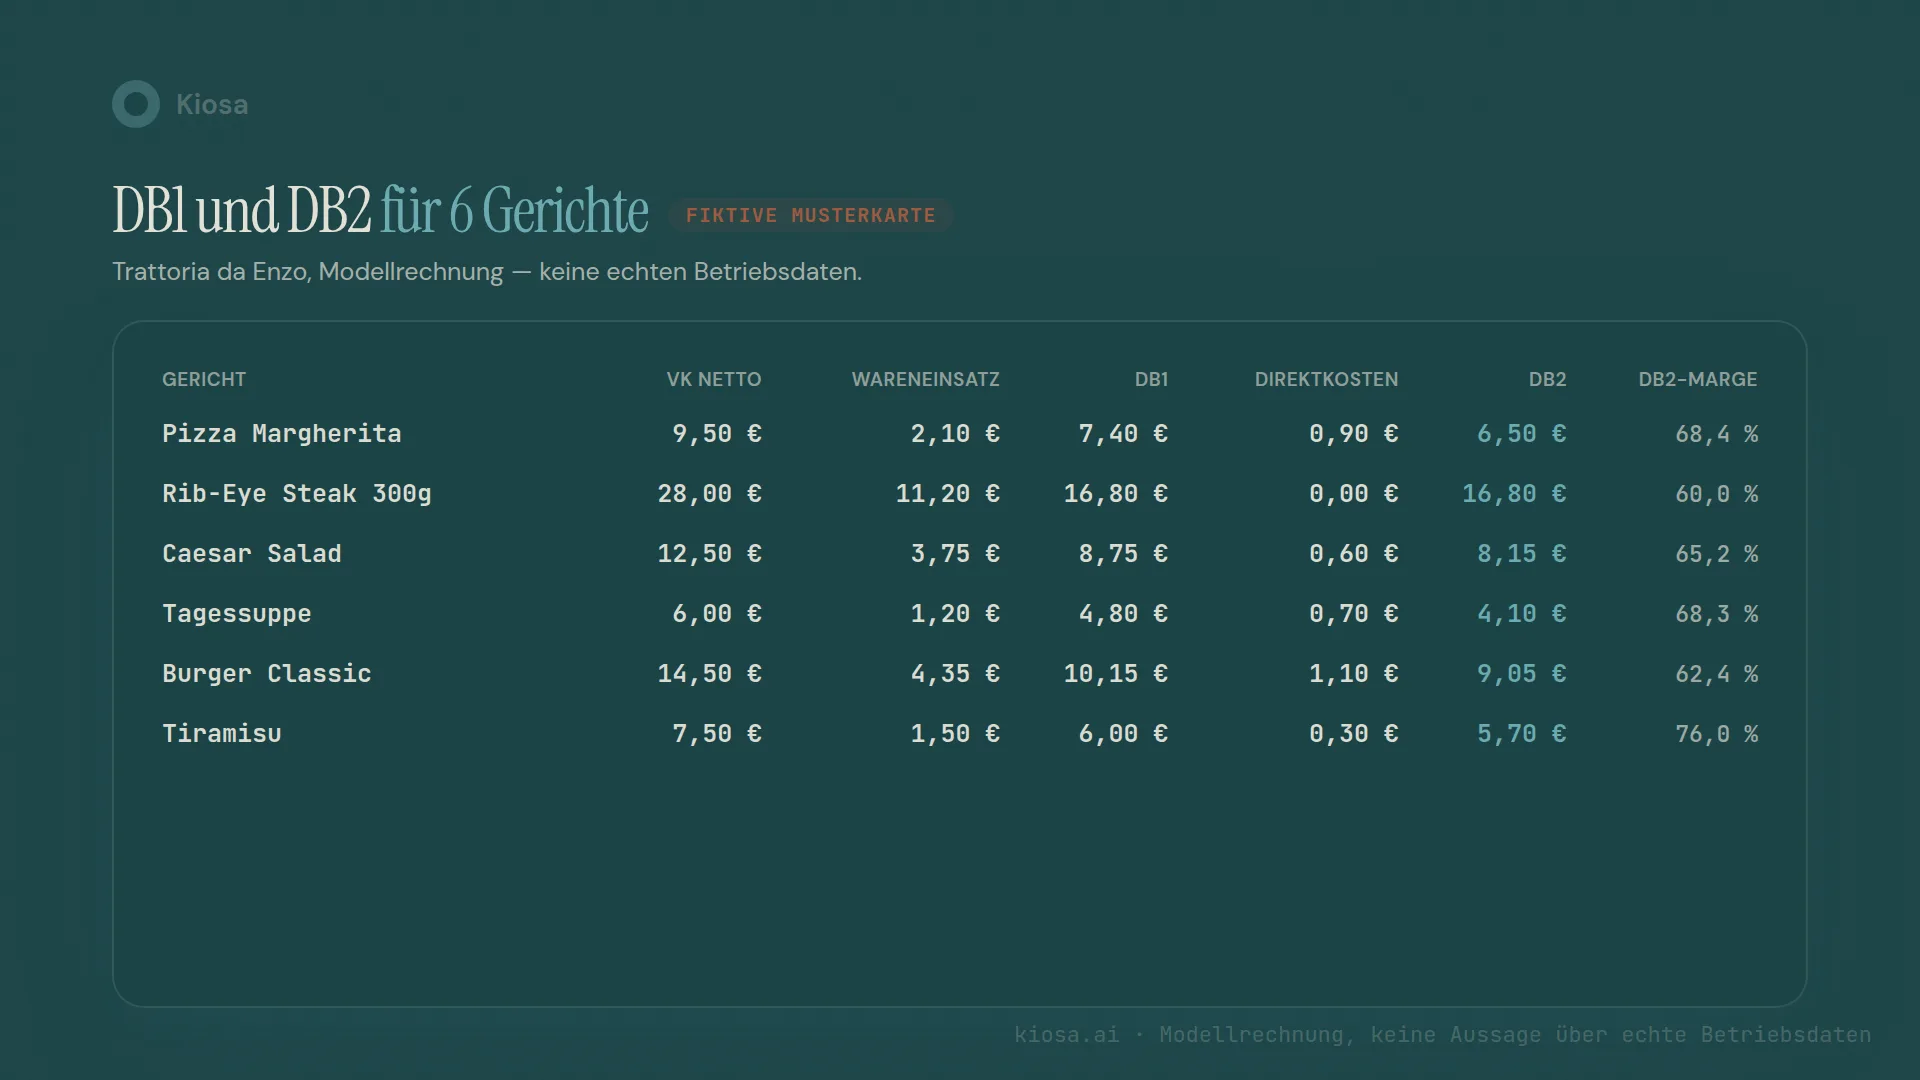
Das Modell: Steak wird in dieser Musterkarte ausschließlich am Tisch verkauft, keine Lieferung, keine Verpackung, deshalb steht dort 0,00 € Direktkosten. Suppe und Burger laufen dagegen zu einem relevanten Teil über die Lieferplattform, deshalb ziehen Becher, Deckel und Kommissionsanteil dort spürbar mehr ab.
Zwei Dinge fallen an dieser Musterkarte auf. Erstens: Das teuerste Gericht, Steak mit 16,80 €, bringt den höchsten absoluten DB2 in Euro, aber mit 60 Prozent die niedrigste Marge. Zweitens: Tiramisu bringt in Euro mit 5,70 € nur wenig (am wenigsten bringt die Tagessuppe mit 4,10 €), hat aber mit 76 Prozent die mit Abstand beste Marge. Welche Zahl wichtiger ist, hängt davon ab, was du gerade entscheidest. Dieselbe Unterscheidung steuert auch die Renner-Penner-Analyse: Beim Flächen-Pricing zählt oft die Marge, beim reinen Deckungsbeitrags-Ranking der Karte zählt der absolute Euro-Betrag.
Vom Gericht zum Standort: Wie berechnest du den Deckungsbeitrag für den ganzen Betrieb?
Die Gericht-Ebene ist der Baustein. Der betriebliche Deckungsbeitrag ist die Summe. Für einen Standort gilt:
DB1 (Standort) = Nettoumsatz − Wareneinsatz gesamt DB2 (Standort) = DB1 (Standort) − Personalkosten
Das ist exakt die Definition, die auch im Glossar steht, nur jetzt nicht für ein einzelnes Gericht, sondern für den Verkaufsmix eines kompletten Standorts über einen Zeitraum. Rechenbeispiel, fiktiver Standort Opus Grill:
| Position | Betrag | Quote |
|---|---|---|
| Nettoumsatz / Monat | 150.000 € | 100,0 % |
| Wareneinsatz | 42.000 € | 28,0 % |
| DB1 | 108.000 € | 72,0 % |
| Personalkosten | 54.000 € | 36,0 % |
| DB2 | 54.000 € | 36,0 % |
| Fixkosten (Miete, Energie, Versicherungen) | 36.000 € | 24,0 % |
| Betriebsergebnis | 18.000 € | 12,0 % |
Die Personalkosten sind hier der zweitgrößte Hebel nach dem Wareneinsatz. In vielen klassischen Restaurants liegen die Personalkosten laut DEHOGA bei über 40 Prozent vom Umsatz (DEHOGA, zitiert bei Tageskarte, 02.09.2025, abgerufen 10.11.2026). Genau deshalb reicht DB1 allein als Steuergröße für einen Standort nicht: Ein Standort mit niedrigem Wareneinsatz, aber überbesetzten Schichten, sieht bei DB1 gut aus und bei DB2 schlecht.
Das wird besonders greifbar, wenn du zwei Standorte nebeneinanderlegst:
| Standort | Nettoumsatz | DB1 | DB1-Marge | Personalkosten | DB2 | DB2-Marge |
|---|---|---|---|---|---|---|
| Opus Grill Altstadt | 150.000 € | 108.000 € | 72,0 % | 54.000 € | 54.000 € | 36,0 % |
| Opus Grill Hafen | 210.000 € | 132.300 € | 63,0 % | 79.800 € | 52.500 € | 25,0 % |
Hafen macht 40 Prozent mehr Umsatz als Altstadt und bringt sogar einen höheren DB1. Nach den Personalkosten dreht sich das Bild: Hafen landet mit 52.500 € DB2 absolut unter Altstadt, trotz deutlich mehr Umsatz. Wer nur auf Umsatz oder nur auf DB1 schaut, hält Hafen für den stärkeren Standort. Erst DB2 zeigt, welcher Standort tatsächlich mehr zum Ergebnis beiträgt. Das ist der ganze Sinn der zweiten Rechenebene.
Was ist ein guter Deckungsbeitrag?
Eine pauschale Euro-Zahl gibt es nicht. Ein Standort in der Innenstadt mit hoher Miete braucht einen höheren DB2 als ein Standort in der Nebenlage, um am Ende dieselbe Gewinnmarge zu erreichen. Was sich dagegen gut vergleichen lässt, ist die DB2-Marge in Prozent vom Umsatz.
Hier hilft der Blick auf die Prime Cost: Sie ist Wareneinsatz plus Personalkosten im Verhältnis zum Umsatz, also das direkte Komplement zur DB2-Marge. Liegt deine Prime Cost bei 60 Prozent, liegt deine DB2-Marge automatisch bei 40 Prozent. Ab welcher Prime Cost es kritisch wird und wie sich das nach Konzepttyp unterscheidet, steht im Detail im Artikel zur Prime Cost.
Für die Gericht-Ebene gilt eine andere Logik: Getränke haben strukturell eine viel höhere DB2-Marge als Hauptgerichte, weil ihr Wareneinsatz gering ist. Ein Vergleich von Pasta-DB2-Marge gegen Wein-DB2-Marge sagt dir deshalb wenig. Aussagekräftig ist der Vergleich innerhalb derselben Kategorie, Hauptgericht gegen Hauptgericht, Dessert gegen Dessert. Wo genau die Grenze zwischen tragfähigem und kritischem Deckungsbeitrag liegt, hängt außerdem vom Break-Even-Point des Standorts ab: Je höher die Fixkosten, desto höher muss die durchschnittliche DB2-Marge über die ganze Karte liegen.
Was machst du mit einem zu niedrigen Deckungsbeitrag?
Vier Stellschrauben, in der Reihenfolge, in der ich sie meistens prüfe:
Preis. Der direkteste Hebel, aber nicht blind einsetzbar: ein Gericht, das knapp unter einer psychologischen Preisschwelle liegt, verträgt oft noch eine moderate Anhebung, bevor die Nachfrage merklich einbricht.
Rezeptur und Portion. Eine teure Zutat reduzieren oder ersetzen, die Portionsgröße justieren, Beilagen neu zusammenstellen. Oft reicht eine einzelne Anpassung, um ein Gericht über eine relevante Marge-Schwelle zu heben, ohne dass Gäste den Unterschied bemerken.
Kanal-Mix. Wenn ein Gericht nur wegen der Liefer-Kommission eine schwache DB2-Marge hat, lohnt sich die Frage, ob es überhaupt für den Lieferkanal taugt, oder ob eine Mindestbestellgröße, ein Kanal-spezifischer Aufschlag oder schlicht die Streichung aus dem Lieferando-Menü die bessere Lösung ist.
Position auf der Karte. Ein Gericht mit solidem DB2, das aber kaum bestellt wird, ist kein Preisproblem, sondern ein Sichtbarkeitsproblem. Genau hier setzt die Renner-Penner-Analyse an: Sie verknüpft den Deckungsbeitrag mit der Verkaufsmenge und zeigt, welches Gericht du umpositionieren solltest, statt es zu streichen. Wie du die ganze Karte systematisch danach ausrichtest, von der Preisarchitektur über Beschreibungstexte bis zur Positionierung, steht im Artikel zum Menu Engineering. Für die Preis-Seite der Rechnung hilft der Artikel zur Preiskalkulation.
Einmal im Jahr reicht nicht: So trackst du den Deckungsbeitrag laufend
Die klassische Deckungsbeitragsrechnung ist eine Excel-Übung, meist einmal im Jahr zur Kartenüberarbeitung. Dazwischen verändert sich trotzdem einiges: Einkaufspreise schwanken, der Lieferkanal-Anteil eines Gerichts verschiebt sich, eine Kommission wird angehoben. Die jährliche Rechnung sieht das erst mit großer Verzögerung.
Kiosa bindet deine Kasse an (offiziell OktoPOS und Hypersoft), ohne sie zu ersetzen, und zieht darüber Verkaufsmenge und Verkaufspreis je Gericht automatisch. Über die Warenwirtschaft kennt das System gleichzeitig den aktuellen Wareneinsatz je Rezeptur, denn ändert sich ein Einkaufspreis, rechnet sich die Gerichtkalkulation automatisch neu. Der Soll-Ist-Abgleich zwischen Rezeptur und tatsächlichem Verbrauch läuft mit jeder Inventur. DB1 je Gericht liegt damit laufend aktuell vor, nicht erst bei der nächsten Kartenüberarbeitung. Im One View laufen Umsatz, Wareneinsatz und Personalkosten pro Standort zusammen: die Grundlage, um DB2 auf Standortebene laufend statt einmal im Quartal zu sehen.
Das ersetzt nicht die Entscheidung, welchen Hebel du bei einem schwachen Gericht ziehst. Diese Entscheidung triffst weiterhin du. Aber du triffst sie auf Basis von Zahlen, die diese Woche stimmen.
Von der Analyse zur Umsetzung
Worum es hier geht: DB1 und DB2 je Gericht und je Standort berechnen und laufend verfolgen.
Im Betrieb umsetzen: Kiosa Warenwirtschaft mit Rezeptkosten je Gericht
Mehr zum Thema Wareneinsatz und Warenwirtschaft
- Wareneinsatz berechnen: Formel, Beispiel, Rechner
- Menu Engineering: So analysierst du deine Speisekarte wie ein Controller
- Preiskalkulation in der Gastronomie: Vom Wareneinsatz zum Verkaufspreis
FAQ
Was ist der Unterschied zwischen DB1 und DB2?
DB1 ist Verkaufspreis netto minus Wareneinsatz, die reine Materialmarge eines Gerichts. DB2 zieht davon zusätzlich direkt zurechenbare Kosten ab, also Kosten, die eindeutig nur bei diesem Gericht oder Kanal entstehen, etwa Verpackung oder Liefer-Kommission. Auf Standortebene wird DB2 meist anders definiert: dort ist es DB1 minus die gesamten Personalkosten des Standorts.
Wie berechne ich den Deckungsbeitrag pro Gericht?
Verkaufspreis netto minus Wareneinsatz nach Rezeptur, inklusive aller Zutaten, Beilagen und eines realistischen Schwund-Zuschlags. Der Wareneinsatz-Rechner führt dich Schritt für Schritt durch die Rechnung für ein einzelnes Gericht.
Ist ein hoher Deckungsbeitrag immer gut?
Die absolute Euro-Zahl und die Prozent-Marge erzählen unterschiedliche Geschichten. Ein teures Gericht kann den höchsten DB2 in Euro bringen und trotzdem die schwächste Marge haben, weil der Wareneinsatz anteilig hoch ist. Welche der beiden Zahlen für deine Entscheidung zählt, hängt davon ab, ob du die Karte insgesamt stärken willst (Euro) oder einzelne Gerichte innerhalb einer Kategorie vergleichst (Prozent).
Deckungsbeitrag oder Food Cost Ratio — was sagt mehr aus?
Beide gehören zusammen, zeigen aber verschiedene Dinge. Die Food Cost Ratio zeigt den Wareneinsatz als Prozentsatz vom Umsatz, eine relative Kennzahl, gut zum Vergleichen über Zeit oder zwischen Gerichten ähnlicher Preisklasse. Der Deckungsbeitrag zeigt den Rest in Euro: die Zahl, mit der am Ende tatsächlich Miete und Personal bezahlt werden.
Wie oft sollte ich den Deckungsbeitrag berechnen?
Je Gericht am besten laufend, sobald sich Einkaufspreise oder Kanal-Mix ändern. Eine jährliche Kartenüberarbeitung allein merkt Preissteigerungen oft erst Monate zu spät. Je Standort reicht ein wöchentlicher oder monatlicher Rhythmus, abgestimmt auf deinen Reporting-Takt für Umsatz und Personalkosten.
Deine nächsten Schritte
Wareneinsatz-Rechner — die Grundlage jedes DB1: Wareneinsatz pro Gericht mit aktuellen Einkaufspreisen berechnen.
GuV-Analyzer — Personalkosten, Wareneinsatz und Fixkosten eines Standorts zusammenführen, um DB2 auf Standortebene einzuordnen.
30 Minuten, die sich lohnen. Du willst DB1 und DB2 laufend aus deinen Kassen- und Wareneinsatzdaten sehen, statt sie jährlich in Excel neu zusammenzutragen? Buch dir ein Erstgespräch — ich zeige dir an echten Daten, wie das aussieht.
Verwandte Begriffe
- Deckungsbeitrag — Definition, Formel und Anwendungsbeispiel auf Standortebene
- Food Cost Ratio — Wareneinsatz im Verhältnis zum Umsatz, das relative Gegenstück zum Deckungsbeitrag
- Prime Cost — Wareneinsatz plus Personalkosten, das Komplement zur DB2-Marge
- Renner-Penner-Analyse — DB je Gericht als Grundlage für die Speisekarten-Klassifikation
