Rechnungen digital erfassen heißt: Lieferschein oder Bestellung automatisch gegen die Eingangsrechnung stellen, Position für Position, nicht nur den Endbetrag. Dieser Soll-Ist-Abgleich zeigt drei Fehlerarten zuverlässig — Falschberechnungen bei Einzelpreisen, stille Preiserhöhungen ohne Ankündigung und doppelt eingereichte Rechnungen. Manuell dauert der Check Stunden pro Woche. Automatisiert läuft er beim Wareneingang mit, bevor eine Rechnung überhaupt zur Zahlung freigegeben wird. Erst geprüfte Rechnungen machen Wareneinsatz und BWA belastbar, also genau die Zahlen, die im Controlling deiner Gastronomie jede Woche und jeden Monat auf dem Tisch liegen.
Künstliche Intelligenz (wir schreiben AI) kann diesen Abgleich in Sekunden statt Stunden erledigen. Aber der Prozess dahinter ist nicht neu, und du brauchst keine Software, um ihn zu verstehen. Du brauchst nur eine Vorstellung davon, welche drei Dokumente zusammengehören und was passiert, wenn keins davon geprüft wird.
Inhaltsverzeichnis
- Was digitale Rechnungserfassung in der Gastronomie eigentlich bedeutet
- Zwei-Wege- oder Drei-Wege-Abgleich — was du wirklich gegen die Rechnung stellst
- Welche Fehler der Soll-Ist-Abgleich zuverlässig aufdeckt
- So läuft der digitale Rechnungsworkflow in der Praxis ab
- Rechenbeispiel: Eine stille Preiserhöhung im Soll-Ist-Abgleich
- Wie du den Abgleich aufbaust — mit und ohne Software
- Was sich ändert, wenn Rechnungen sofort kontiert und exportbereit sind
- Ist das dasselbe wie die E-Rechnungspflicht?
- FAQ
- Deine nächsten Schritte
Was digitale Rechnungserfassung in der Gastronomie eigentlich bedeutet
Die meisten Betriebe haben längst digitale Rechnungen. Der Lieferant schickt eine PDF statt eines Papierzettels, die Buchhaltung scannt den Rest ein. Das ist Digitalisierung im engsten Sinn — ein Dokument liegt als Datei vor statt als Papier.
Das ist nicht dasselbe wie digitale Rechnungserfassung im Sinn dieses Artikels. Eine gescannte Rechnung, die niemand gegen etwas prüft, ist nur ein digitaler Zettel. Der Wert entsteht erst, wenn die Zahlen auf der Rechnung automatisch mit zwei anderen Zahlen verglichen werden: mit dem, was bestellt wurde, und mit dem, was tatsächlich angeliefert wurde.
Der häufigste Fehler, den ich in Multi-Standort-Betrieben sehe, ist genau diese Lücke. Rechnungen werden erfasst, kontiert, gebucht — und niemand hat sie je gegen den Lieferschein gehalten. Nicht aus Nachlässigkeit, sondern weil die Zeit fehlt. Bei drei bis fünf Lieferanten und täglichen Anlieferungen kommen pro Woche leicht 30 bis 50 Rechnungspositionen zusammen. Wer das von Hand prüfen will, prüft entweder gründlich oder schnell. Beides gleichzeitig geht kaum.
Digitale Rechnungserfassung heißt deshalb: Erfassen ist nur der erste Schritt. Der Abgleich ist der Punkt, an dem sich die Investition rechnet.
Zwei-Wege- oder Drei-Wege-Abgleich — was du wirklich gegen die Rechnung stellst
In der Rechnungsprüfung gibt es zwei etablierte Varianten, wie eine Eingangsrechnung kontrolliert wird. Beide kommen aus dem klassischen Einkauf und lassen sich eins zu eins auf die Gastronomie übertragen.
Zwei-Wege-Abgleich: Die Rechnung wird gegen die Bestellung geprüft. Stimmen Menge und Preis mit dem überein, was bestellt wurde? Das reicht, wenn du sicher bist, dass geliefert wurde, was bestellt war — bei Dienstleistungen oder Abo-Rechnungen ist das oft der einzig sinnvolle Abgleich.
Drei-Wege-Abgleich: Zusätzlich kommt der Wareneingang dazu — der Lieferschein, oder besser: das, was beim Wareneingang tatsächlich gebucht wurde. Die Rechnung wird nicht nur gegen die Bestellung geprüft, sondern auch gegen das, was real im Haus angekommen ist. Erst dieser dritte Abgleichspunkt fängt die Fälle ab, in denen bestellt und berechnet übereinstimmen, aber geliefert wurde etwas anderes: zu wenig Menge, ein anderes Gebinde, ein Artikel, der auf der Rechnung steht, aber nie ausgeladen wurde.
Für die Gastronomie ist der Drei-Wege-Abgleich der Standard, den es braucht. Warenwirtschaft in einem Restaurant bedeutet tägliche, oft mehrfache Anlieferungen von Frischware, bei denen sich Mengen und Gebinde laufend ändern. Ein reiner Zwei-Wege-Abgleich würde genau die Fehler übersehen, die in der Praxis am häufigsten vorkommen: Differenzen zwischen dem, was auf dem Lieferschein steht, und dem, was am Ende in Rechnung gestellt wird.
Welche Fehler der Soll-Ist-Abgleich zuverlässig aufdeckt
Drei Fehlerbilder tauchen in der Praxis immer wieder auf. Alle drei sind für sich genommen unauffällig — sie fallen erst auf, wenn eine Position mit der anderen verglichen wird.
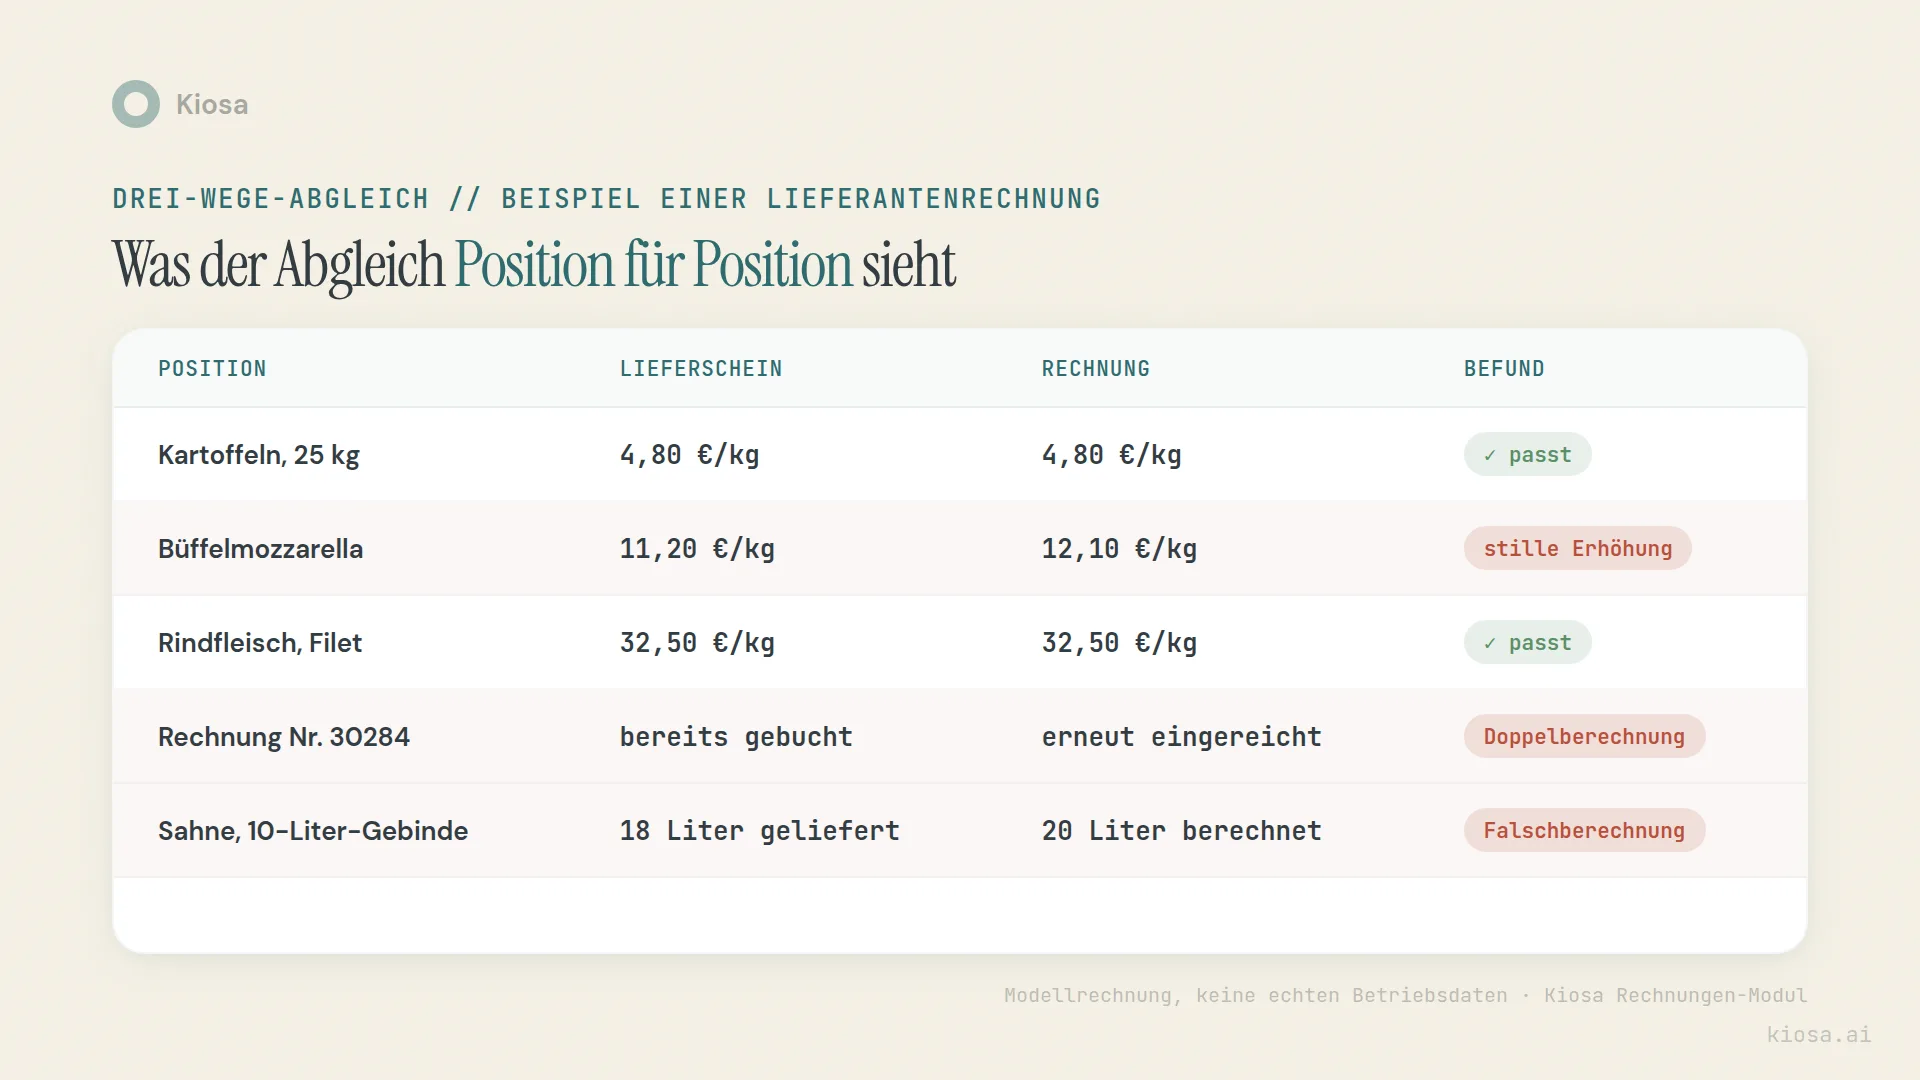
Falschberechnungen. Der Lieferschein weist 18 Liter aus, die Rechnung berechnet 20. Ein Zahlendreher, ein falsch übertragener Wert aus dem Bestellsystem, ein Tippfehler in der Faktura des Lieferanten — die Ursachen sind meist banal, der Effekt ist trotzdem echtes Geld. Bei einem einzelnen Beleg wirkt das wie Kleinkram. Über ein Jahr und mehrere Lieferanten hinweg wird daraus ein Betrag, der auffällt, sobald jemand nachrechnet.
Stille Preiserhöhungen. Der Kilopreis steigt schrittweise, ohne Ankündigung, oft über mehrere Monate verteilt. Einzeln fällt eine Erhöhung von wenigen Cent nicht auf. In Summe verschiebt sie die Wareneinsatzquote, ohne dass jemand eine konkrete Rechnung beanstandet hätte. Wie du Lieferantenpreise über die Zeit vergleichst und Preistricks systematisch erkennst, behandelt der Artikel Stille Preiserhöhungen: So erkennst du, was Lieferanten wirklich verlangen ausführlich. Hier geht es um den anderen Teil des Problems: nicht die Preisentwicklung über Monate, sondern die einzelne Rechnung, die beim Wareneingang schon nicht zum Lieferschein passt.
Doppelberechnungen. Eine Rechnung kommt zweimal an: einmal per E-Mail, einmal im Original per Post, oder ein Lieferant reicht dieselbe Position versehentlich in zwei Sammelrechnungen ein. Ohne automatischen Abgleich gegen bereits gebuchte Belegnummern fällt das erst auf, wenn am Monatsende die Summe nicht zum erwarteten Wareneinsatz passt — falls es überhaupt auffällt.
Alle drei Fehlerbilder haben eines gemeinsam: Sie sind auf Ebene der Einzelrechnung fast unsichtbar. Erst der automatische Abgleich gegen Bestellung und Wareneingang macht sie sichtbar, und zwar bevor die Rechnung bezahlt ist — nicht erst, wenn das Geld schon überwiesen wurde und du es zurückfordern musst.
So läuft der digitale Rechnungsworkflow in der Praxis ab
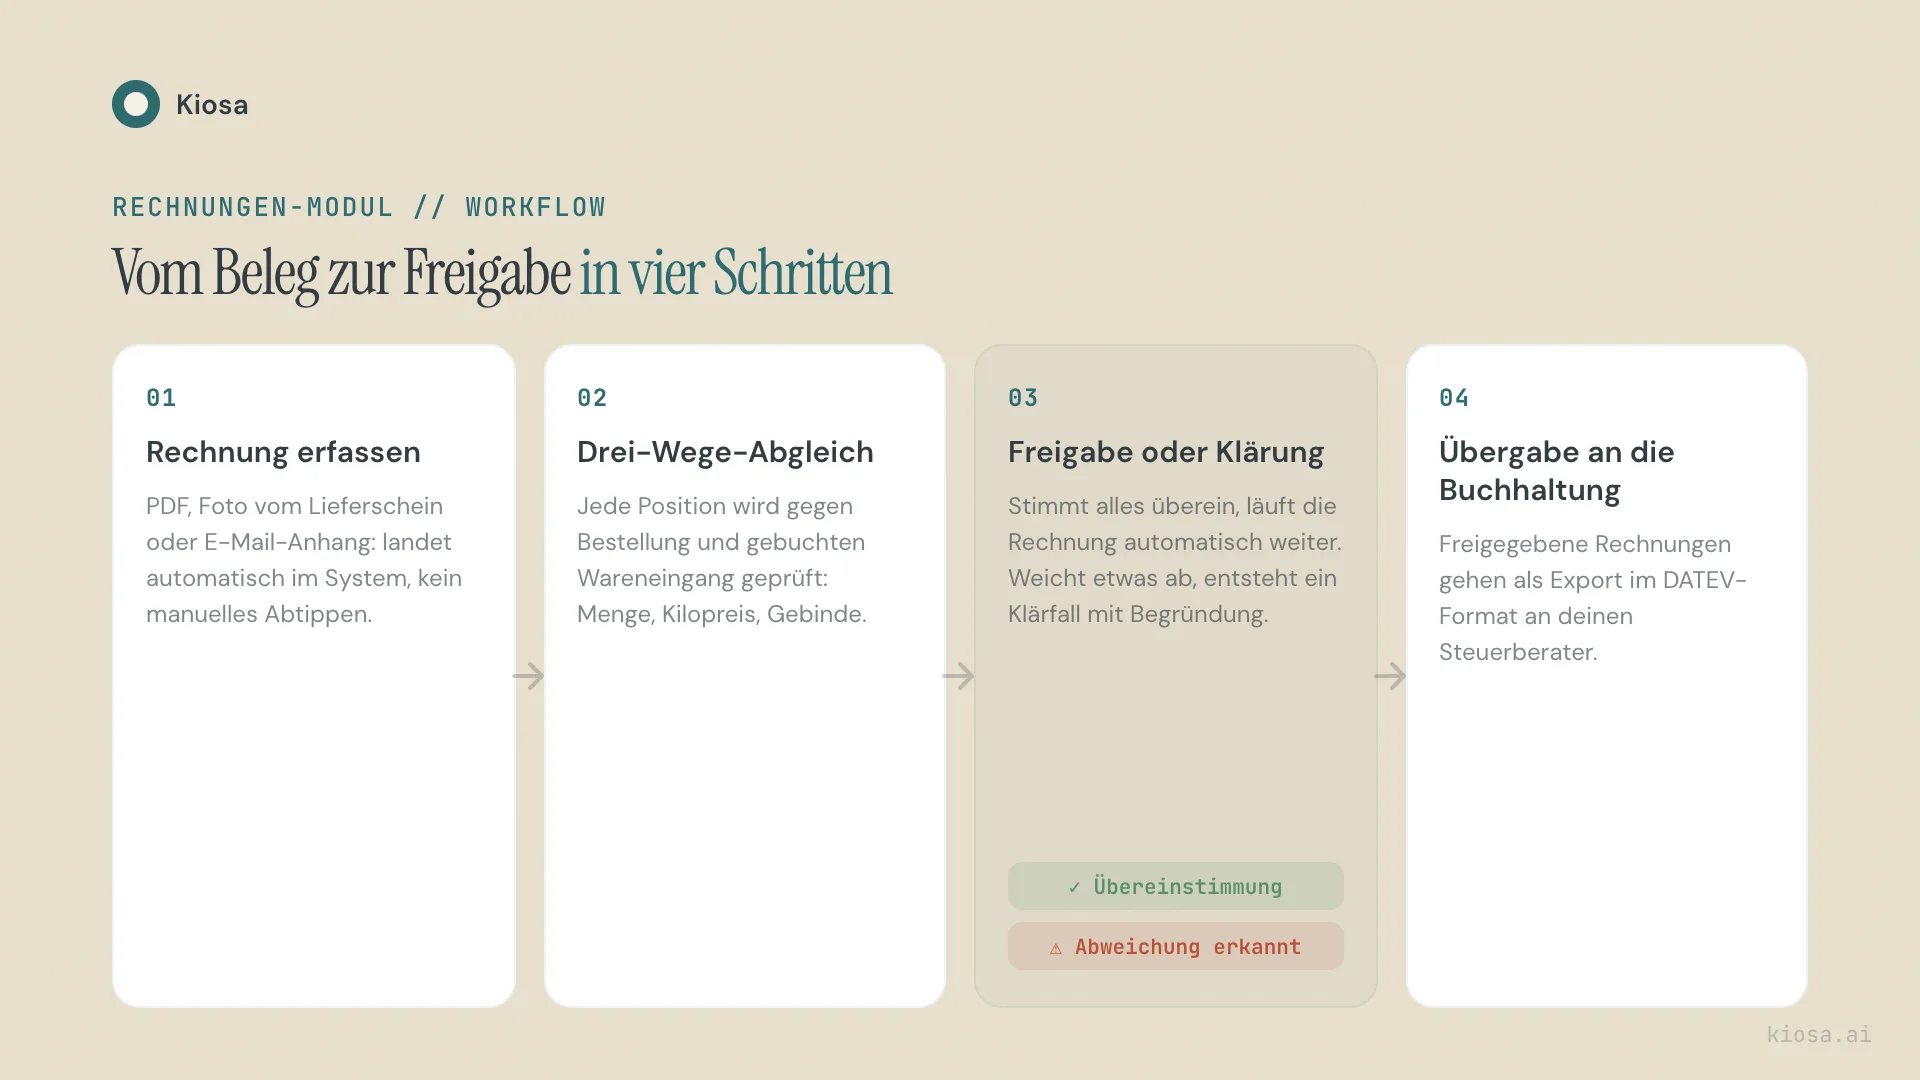
Der Prozess lässt sich in vier Schritten beschreiben, unabhängig davon, ob eine Software dahintersteht oder eine Person mit einer Excel-Tabelle.
1. Rechnung erfassen. PDF, Foto vom Lieferschein oder E-Mail-Anhang — die Belege müssen an einem Ort landen, an dem sie maschinenlesbar oder zumindest strukturiert erfasst sind. Ohne diesen Schritt bleibt jede weitere Automatisierung Theorie.
2. Drei-Wege-Abgleich. Jede Position der Rechnung wird gegen Bestellung und gebuchten Wareneingang geprüft: Menge, Kilopreis, Gebindegröße, Artikelnummer. Bei Übereinstimmung passiert nichts Weiteres — genau das ist der Punkt. Ein System, das bei jeder unauffälligen Rechnung eine Benachrichtigung schickt, wird nach zwei Wochen ignoriert.
3. Freigabe oder Klärung. Stimmt alles überein, läuft die Rechnung automatisch weiter zur Zahlung. Weicht etwas ab, entsteht ein Klärfall mit konkreter Begründung — "Kilopreis Büffelmozzarella +8 % gegenüber letzter Lieferung" ist etwas anderes als "Rechnung weicht ab". Die Begründung entscheidet, ob jemand in fünf Minuten oder in einer halben Stunde reagieren kann.
4. Übergabe an die Buchhaltung. Freigegebene Rechnungen laufen in die Buchhaltung. Mit Kiosa heißt das: Der freigegebene Beleg ist nach SKR03 kontiert und steht als Buchungsstapel im DATEV-Format bereit, den dein Steuerberater importiert, statt bis zum nächsten Termin im Ordner zu liegen.
Der Unterschied zwischen einem Betrieb, der diesen Ablauf hat, und einem, der ihn nicht hat, zeigt sich selten an einem einzelnen Beleg. Er zeigt sich daran, wie schnell eine Abweichung auffällt — am Tag der Lieferung oder erst Wochen später bei der Inventur.
Rechenbeispiel: Eine stille Preiserhöhung im Soll-Ist-Abgleich
Ein Rechenbeispiel mit einem fiktiven Musterbetrieb, keine Zahl aus einem echten Betrieb. Nimm einen Betrieb, der ein bestimmtes Olivenöl regelmäßig bezieht, 40 Liter pro Woche.
Im Juni liegt der Literpreis bei 8,90 Euro. Bis Dezember steigt er in kleinen Schritten auf 9,70 Euro — pro Lieferschein jeweils nur wenige Cent, nie eine Ankündigung, nie eine Preisliste, die auffällt. Ohne Abgleich gegen die vorherige Rechnung verschwindet diese Entwicklung im normalen Rauschen der wöchentlichen Bestellungen.
Mit dem Soll-Ist-Abgleich sieht das anders aus: Die Differenz von 0,80 Euro pro Liter mal 40 Liter pro Woche mal 52 Wochen ergibt, aufs Jahr gerechnet, 1.664 Euro Mehrkosten — für einen einzigen Artikel, wenn niemand hinschaut. Bei zehn bis fünfzehn Kernartikeln, die auf ähnliche Weise driften, wird aus dieser einen Zahl schnell ein Betrag, der eine echte Marge kostet.
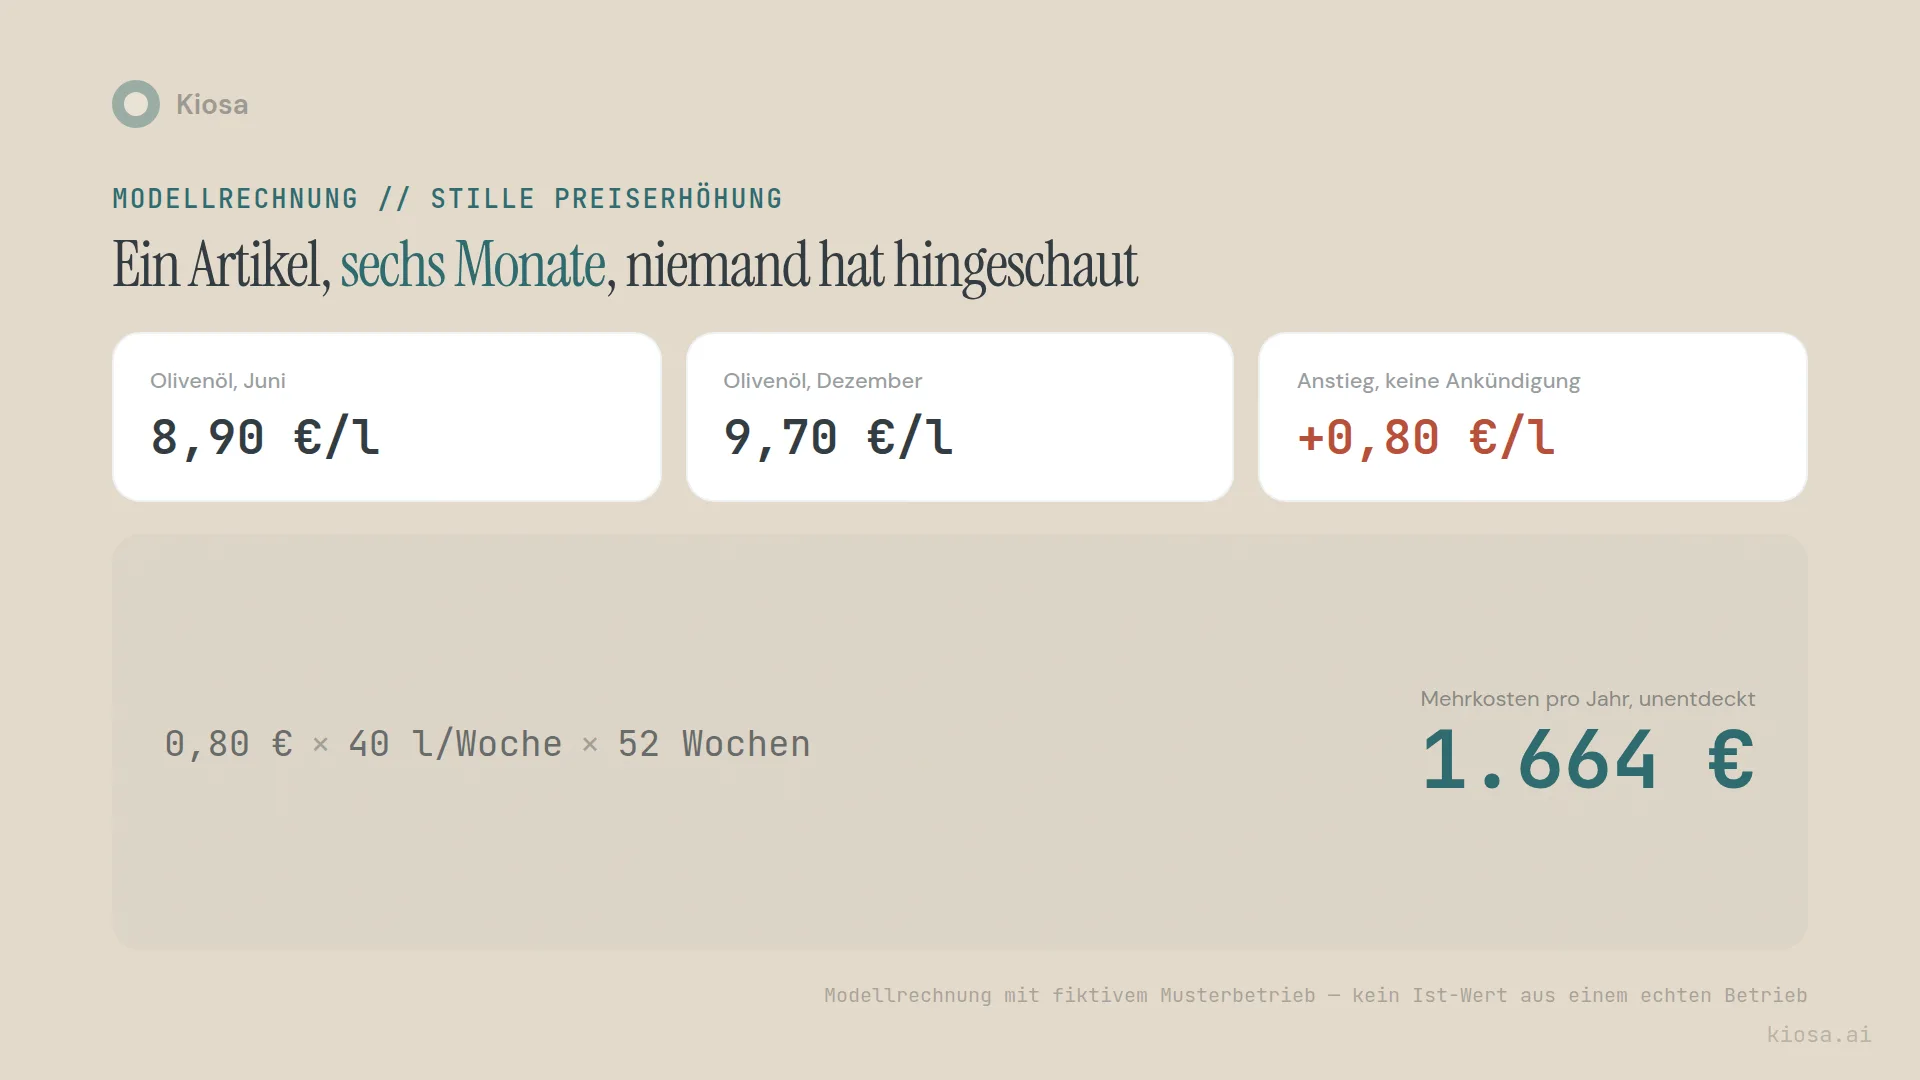
Der Punkt dieses Beispiels ist nicht die genaue Summe — die hängt von Betrieb, Artikel und Zeitraum ab. Der Punkt ist die Mechanik: Eine Preiserhöhung von wenigen Cent ist auf einer einzelnen Rechnung unsichtbar. Über 52 Wochen multipliziert wird sie sichtbar. Genau diese Multiplikation macht ein automatischer Abgleich beiläufig, während sie von Hand kaum jemand konsequent durchzieht.
Wie du den Abgleich aufbaust — mit und ohne Software
Du brauchst kein Softwareprojekt, um mit dem Drei-Wege-Abgleich anzufangen. Du brauchst eine Struktur, die du später automatisieren kannst.
Ohne Software: Führe für deine 15 bis 20 umsatzstärksten Artikel eine einfache Tabelle mit Kilopreis, Gebindegröße und Lieferant. Vergleiche bei jeder Lieferung den Lieferschein mit der zugehörigen Rechnung, bevor sie zur Zahlung freigegeben wird — nicht danach. Das kostet grob geschätzt 20 Minuten pro Lieferant und Woche, ist aber der Unterschied zwischen "wir kontrollieren" und "wir hoffen, dass es passt".
Mit Software: Ein System wie das Kiosa Rechnungen-Modul übernimmt genau diesen Abgleich automatisch. Belege kommen per Mail in Kiosa an, Lieferscheine werden der passenden Rechnung zugeordnet und die Mengen geprüft, doppelte Belege werden erkannt. Der Soll-Ist-Vergleich Wareneinsatz, also der Abgleich zwischen Rezeptkosten und tatsächlichem Verbrauch, arbeitet mit denselben Wareneingangsdaten weiter — Rechnungsabgleich und Wareneinsatzkontrolle sind zwei Stufen desselben Datenflusses, nicht zwei getrennte Baustellen.
Was eine Software zusätzlich leistet, ist Anomalie-Erkennung: Statt nur starrer Regeln erkennt sie Muster, die über die Zeit auffällig werden, auch wenn eine einzelne Abweichung für sich genommen innerhalb der Toleranz liegt. Das ist der Unterschied zwischen "diese eine Rechnung ist falsch" und "dieser Lieferant driftet seit drei Monaten nach oben".
Das Kiosa Rechnungen-Modul kostet 99 Euro pro Standort und Monat als Zusatzmodul zu One View (99 Euro), ohne Setup-Gebühr. In Kombination mit dem Warenwirtschafts-Modul (49 Euro pro Standort und Monat) deckt es die komplette Kette von der Bestellung bis zur Wareneinsatzquote ab.
Was sich ändert, wenn Rechnungen sofort kontiert und exportbereit sind
Der größte Effekt eines automatischen Abgleichs zeigt sich nicht bei der einzelnen Rechnung, sondern bei der Geschwindigkeit, mit der du weißt, wo du finanziell stehst.
Klassisch läuft es so: Rechnungen sammeln sich, werden am Monatsende gebündelt an den Steuerberater übergeben, und die betriebswirtschaftliche Auswertung liegt Wochen später vor. Bis dahin ist jede Preisabweichung längst Vergangenheit. Läuft der Drei-Wege-Abgleich dagegen direkt beim Wareneingang, ist die Rechnung noch am Tag der Freigabe kontiert und für den Export im DATEV-Format bereit, ohne manuelles Abtippen.
Das Ergebnis ist eine GuV, die den aktuellen Wareneinsatz zeigt, statt eine Momentaufnahme von vor sechs Wochen. Für die Steuerung heißt das: Du siehst eine Kostenentwicklung, während sie passiert, nicht erst, wenn der Monat schon vorbei ist und sich nichts mehr ändern lässt.
Ist das dasselbe wie die E-Rechnungspflicht?
Nein, auch wenn das häufig verwechselt wird. Die E-Rechnungspflicht regelt das Format einer Rechnung: Ab 2027 müssen Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz strukturierte E-Rechnungen ausstellen, ab 2028 gilt das für alle B2B-Unternehmen (Haufe, Abruf 10.11.2026). Der Empfang strukturierter E-Rechnungen ist bereits seit 1. Januar 2025 verpflichtend. Kleinbetragsrechnungen bis 250 Euro dürfen weiter als Papier- oder PDF-Rechnung kommen. Hier in diesem Artikel geht es dagegen um den Inhalt der Rechnung — ob die Zahlen stimmen, nicht in welchem Dateiformat sie ankommen. Beide Themen berühren sich, weil eine strukturierte E-Rechnung den automatischen Abgleich technisch einfacher macht, aber sie lösen unterschiedliche Probleme.
Von der Analyse zur Umsetzung
Worum es hier geht: Eingangsrechnungen digital erfassen und gegen Lieferschein prüfen, bevor sie bezahlt werden.
Im Betrieb umsetzen: Kiosa Rechnungen für Belegeingang, Freigabe und Export im DATEV-Format
Mehr zum Thema Controlling und Finanzen
- Gastronomie Controlling: Was du täglich, wöchentlich und monatlich messen musst
- Liquiditätsplanung Gastronomie: 13 Wochen statt Kontostand
- Mehrwertsteuer Gastronomie 2026: 7 % auf Speisen
FAQ
Was ist der Unterschied zwischen Zwei-Wege- und Drei-Wege-Abgleich bei Rechnungen?
Der Zwei-Wege-Abgleich prüft die Rechnung nur gegen die Bestellung. Der Drei-Wege-Abgleich prüft zusätzlich gegen den tatsächlichen Wareneingang, also den Lieferschein oder die gebuchte Anlieferung. In der Gastronomie ist der Drei-Wege-Abgleich der sinnvolle Standard, weil sich Mengen und Gebinde bei Frischware laufend ändern können, ohne dass Bestellung oder Rechnung das automatisch abbilden.
Wie erkenne ich doppelt berechnete Lieferantenrechnungen?
Am zuverlässigsten über einen automatischen Abgleich gegen bereits gebuchte Belegnummern. Kommt eine Rechnungs- oder Lieferscheinnummer ein zweites Mal ins System, wird sie geflaggt, bevor sie erneut zur Zahlung freigegeben wird. Manuell hilft eine einfache Liste aller gebuchten Belegnummern pro Lieferant, die vor jeder neuen Freigabe geprüft wird — aufwendig, aber machbar bei überschaubarer Lieferantenzahl.
Muss ich Lieferantenrechnungen digitalisieren, oder reicht die Papierablage?
Reine Digitalisierung, also ein Scan statt Papier, bringt für sich genommen wenig. Der Wert entsteht erst durch den Abgleich gegen Bestellung und Wareneingang. Eine Papierablage kann diesen Abgleich theoretisch auch leisten, aber der Aufwand pro Rechnung ist deutlich höher, und Muster über mehrere Monate lassen sich von Hand kaum verfolgen.
Was hat der digitale Rechnungsabgleich mit der E-Rechnungspflicht zu tun?
Wenig direkt. Die E-Rechnungspflicht regelt das Dateiformat einer Rechnung, gestaffelt ab 2027 für größere und ab 2028 für alle B2B-Unternehmen. Der Soll-Ist-Abgleich prüft den Inhalt — ob Menge und Preis stimmen. Eine strukturierte E-Rechnung erleichtert den automatischen Abgleich technisch, ersetzt ihn aber nicht.
Wie lange dauert die Einführung eines digitalen Rechnungsabgleichs?
Das hängt weniger an der Technik als an der Vorarbeit: Bestellungen und Wareneingänge müssen sauber erfasst sein, sonst hat der Abgleich nichts, wogegen er die Rechnung stellen kann. Betriebe, die bereits ein Warenwirtschafts-Modul nutzen, sind hier im Vorteil, weil die Wareneingangsdaten schon vorliegen.
Deine nächsten Schritte
Drei Dinge, die sich diese Woche umsetzen lassen:
Eine Stichprobe machen. Nimm die letzten fünf Lieferscheine eines Kernlieferanten und halte sie gegen die zugehörigen Rechnungen. Zähl die Abweichungen — nicht die Summe in Euro, nur die Anzahl der Positionen, die nicht exakt übereinstimmen.
Belegnummern prüfen. Geh die letzten drei Monate durch und schau, ob eine Rechnungsnummer öfter als einmal auftaucht. Das ist der schnellste Weg, eine Doppelberechnung zu finden, ohne ein System dafür zu brauchen.
Den Prozess festlegen. Bestimme, wer im Team den Drei-Wege-Abgleich prüft, bevor eine Rechnung zur Zahlung freigegeben wird — und nicht erst danach.
Wenn du den Abgleich automatisieren willst: Das Kiosa Rechnungen-Modul ordnet Lieferscheine der passenden Rechnung zu, erkennt doppelte Belege, führt durch die Freigabe und kontiert freigegebene Belege nach SKR03 für den Export als Buchungsstapel im DATEV-Format. Zusammen mit dem Wareneinsatz-Rechner siehst du in wenigen Minuten, wo deine Wareneinsatzquote heute steht.
Kostenloses Erstgespräch buchen — wir schauen uns gemeinsam an, wie viele Rechnungspositionen bei dir tatsächlich zum Lieferschein passen.
Verwandte Artikel
- Stille Preiserhöhungen: So erkennst du, was Lieferanten wirklich verlangen — der Preisvergleich über Zeit, wenn die einzelne Rechnung schon stimmt
- Soll-Ist-Vergleich Wareneinsatz: Wo dein Geld verschwindet — was passiert, nachdem die Rechnung geprüft und verbucht ist
Verwandte Begriffe
- Anomalie-Erkennung — wie automatische Muster-Erkennung über den starren Soll-Ist-Abgleich hinausgeht
- Wareneinsatzquote — die Kennzahl, die am Ende zeigt, ob der Rechnungsabgleich etwas gebracht hat
