Der Kontostand heute sagt dir nichts darüber, ob du in fünf Wochen die Sozialversicherungsbeiträge zahlen kannst. Eine rollierende 13-Wochen-Liquiditätsplanung schon: Sie legt geplante Ein- und Auszahlungen Woche für Woche übereinander und zeigt dir einen Engpass, bevor er eintritt, nicht wenn er schon da ist. Für Gastronomiebetriebe mit schmaler Marge ist das der Unterschied zwischen Gegensteuern und Reagieren. Die Planung schaut nach vorn; was tatsächlich passiert ist, zeigen BWA sowie Tages- und Wochenzahlen aus dem Gastronomie-Controlling.
2025 wurden in Deutschland rund 2.900 Gastgewerbe-Betriebe insolvent, knapp 30 Prozent mehr als im Jahr davor (Creditreform, Branchenanalyse Gastgewerbe, veröffentlicht 12.05.2026, abgerufen 07.09.2026). Fast 40 Prozent der Betriebe haben eine Eigenkapitalquote unter 10 Prozent, rund ein Drittel arbeitet mit Verlust. Bei dieser Kapitalausstattung reicht ein einziger falsch getimter Monat, um in die Zahlungsunfähigkeit zu rutschen, nicht weil das Geschäft nicht funktioniert, sondern weil eine Zahlung fällig wurde, während das Konto leer war. Künstliche Intelligenz – kurz AI – ersetzt diese Planung nicht, aber sie hält sie aktuell, ohne dass du sie jede Woche von Hand neu baust.
Dieser Artikel zeigt, wie eine rollierende 13-Wochen-Vorschau aufgebaut ist, welche Abflüsse in der Gastronomie fix sind und wie sie sich von der BWA und der reinen Umsatzanalyse unterscheidet.
Inhaltsverzeichnis
- Was ist eine rollierende 13-Wochen-Liquiditätsplanung?
- Warum der Blick auf den Kontostand zu spät kommt
- Liquiditätsplanung vs. BWA: Vorausblick statt Rückblick
- Welche Abflüsse in der Gastronomie fix sind – und welche variabel
- So baust du deine rollierende 13-Wochen-Vorschau auf
- Rechenbeispiel: 13 Wochen bei der Trattoria Musterberg
- Wie AI-gestützter Forecast die Vorschau schärfer macht
- FAQ
- Deine nächsten Schritte
Was ist eine rollierende 13-Wochen-Liquiditätsplanung?
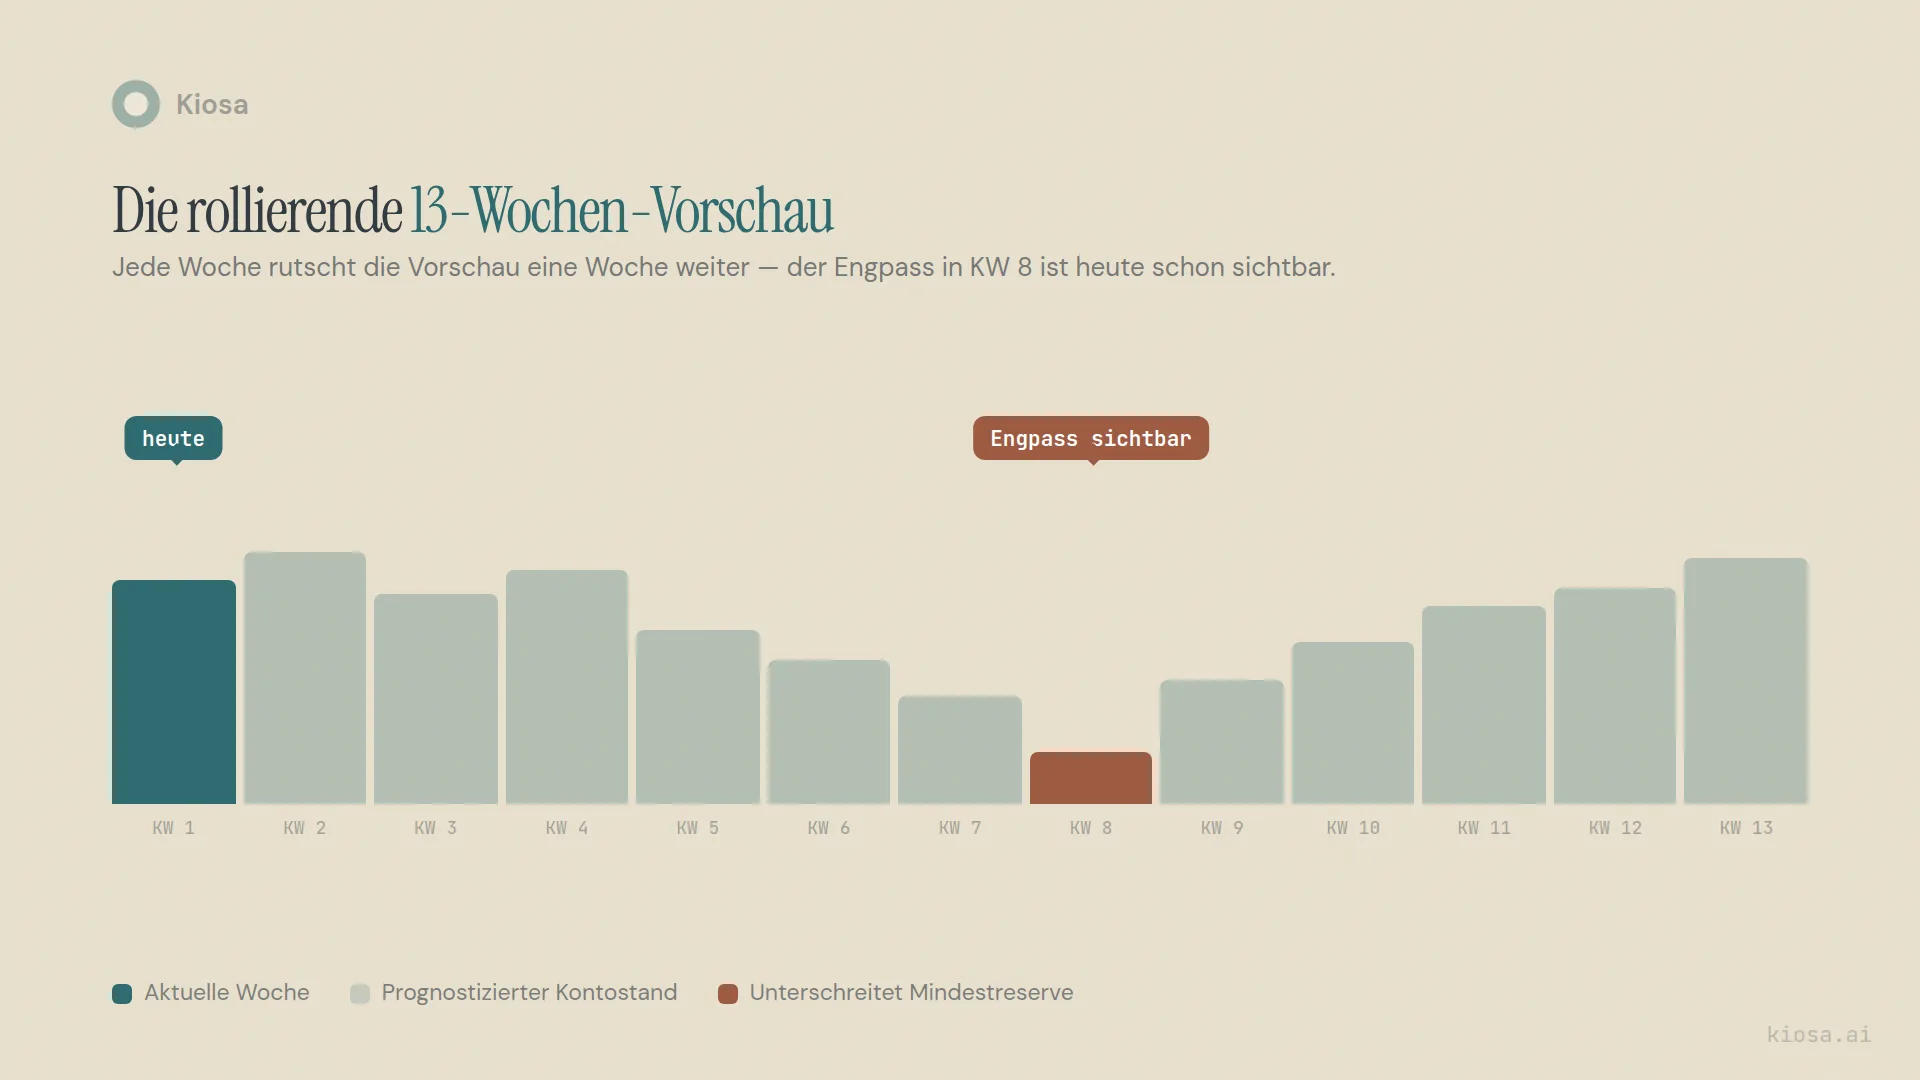
Eine 13-Wochen-Liquiditätsplanung listet für die kommenden 13 Wochen alle erwarteten Ein- und Auszahlungen auf, kumuliert sie zu einem wöchentlichen Kontostand und vergleicht diesen gegen eine Mindestreserve. "Rollierend" heißt: Jede Woche fällt die älteste Woche hinten weg, eine neue Woche kommt vorne dazu. Der Planungshorizont bleibt immer 13 Wochen lang, nur die konkreten Wochen wandern mit dem Kalender mit.
13 Wochen sind kein Zufallswert. Das Fenster ist lang genug, um ein volles Quartal mit seinen typischen Fälligkeiten abzubilden (Umsatzsteuer-Vorauszahlung, Sozialversicherungsbeiträge, Quartalsrechnungen von Energieversorgern und Lieferanten), und kurz genug, um noch belastbar zu sein. Ein Forecast über zwölf Monate ist für eine Gastronomie mit volatilem Tagesgeschäft kaum mehr als eine Hoffnung. Ein Forecast über 13 Wochen stützt sich auf Zahlen, die du größtenteils schon kennst: gebuchte Reservierungen, laufende Verträge, bekannte Zahlungstermine.
Der Prime Cost aus Wareneinsatz und Personalkosten bestimmt dabei, wie viel Puffer zwischen Einzahlungen und Fixkosten überhaupt entsteht. Eine Liquiditätsplanung ersetzt diese Kennzahl nicht, sie übersetzt sie in einen Kalender: Wann genau wird aus einer guten Marge ein Kontostand, der eine Rechnung deckt – und wann nicht?
Warum der Blick auf den Kontostand zu spät kommt
Der häufigste Fehler, den ich in Multi-Standort-Betrieben sehe: Liquidität wird am Kontostand von heute gemessen, nicht an dem, was in den nächsten Wochen fällig wird. Ein Konto mit 20.000 Euro sieht komfortabel aus – bis am Monatsende die Sozialversicherungsbeiträge, die Umsatzsteuer-Vorauszahlung und zwei große Lieferantenrechnungen auf denselben Tag fallen und zusammen mehr kosten, als auf dem Konto liegt.
Das ist keine Ausnahme, sondern eine gesetzlich fest getaktete Kollision. Sozialversicherungsbeiträge sind laut §23 SGB IV spätestens am drittletzten Bankarbeitstag desselben Monats fällig, nicht erst im Folgemonat. Die Umsatzsteuer-Vorauszahlung ist laut §18 Abs. 1 UStG am 10. Tag nach Ablauf des Voranmeldungszeitraums fällig. Beide Termine liegen fix im Kalender, unabhängig vom Geschäftsverlauf dieser Woche.
Wer nur auf den Kontostand schaut, sieht diese Kollision erst am Tag der Fälligkeit, wenn die Deckung nicht reicht. Wer 13 Wochen vorausplant, sieht sie schon jetzt: eine Rechnung früher stellen, eine Zahlung verschieben, ein längeres Lieferantenziel vereinbaren. Der Unterschied ist der Vorlauf, den du zum Reagieren hast.
Liquiditätsplanung vs. BWA: Vorausblick statt Rückblick
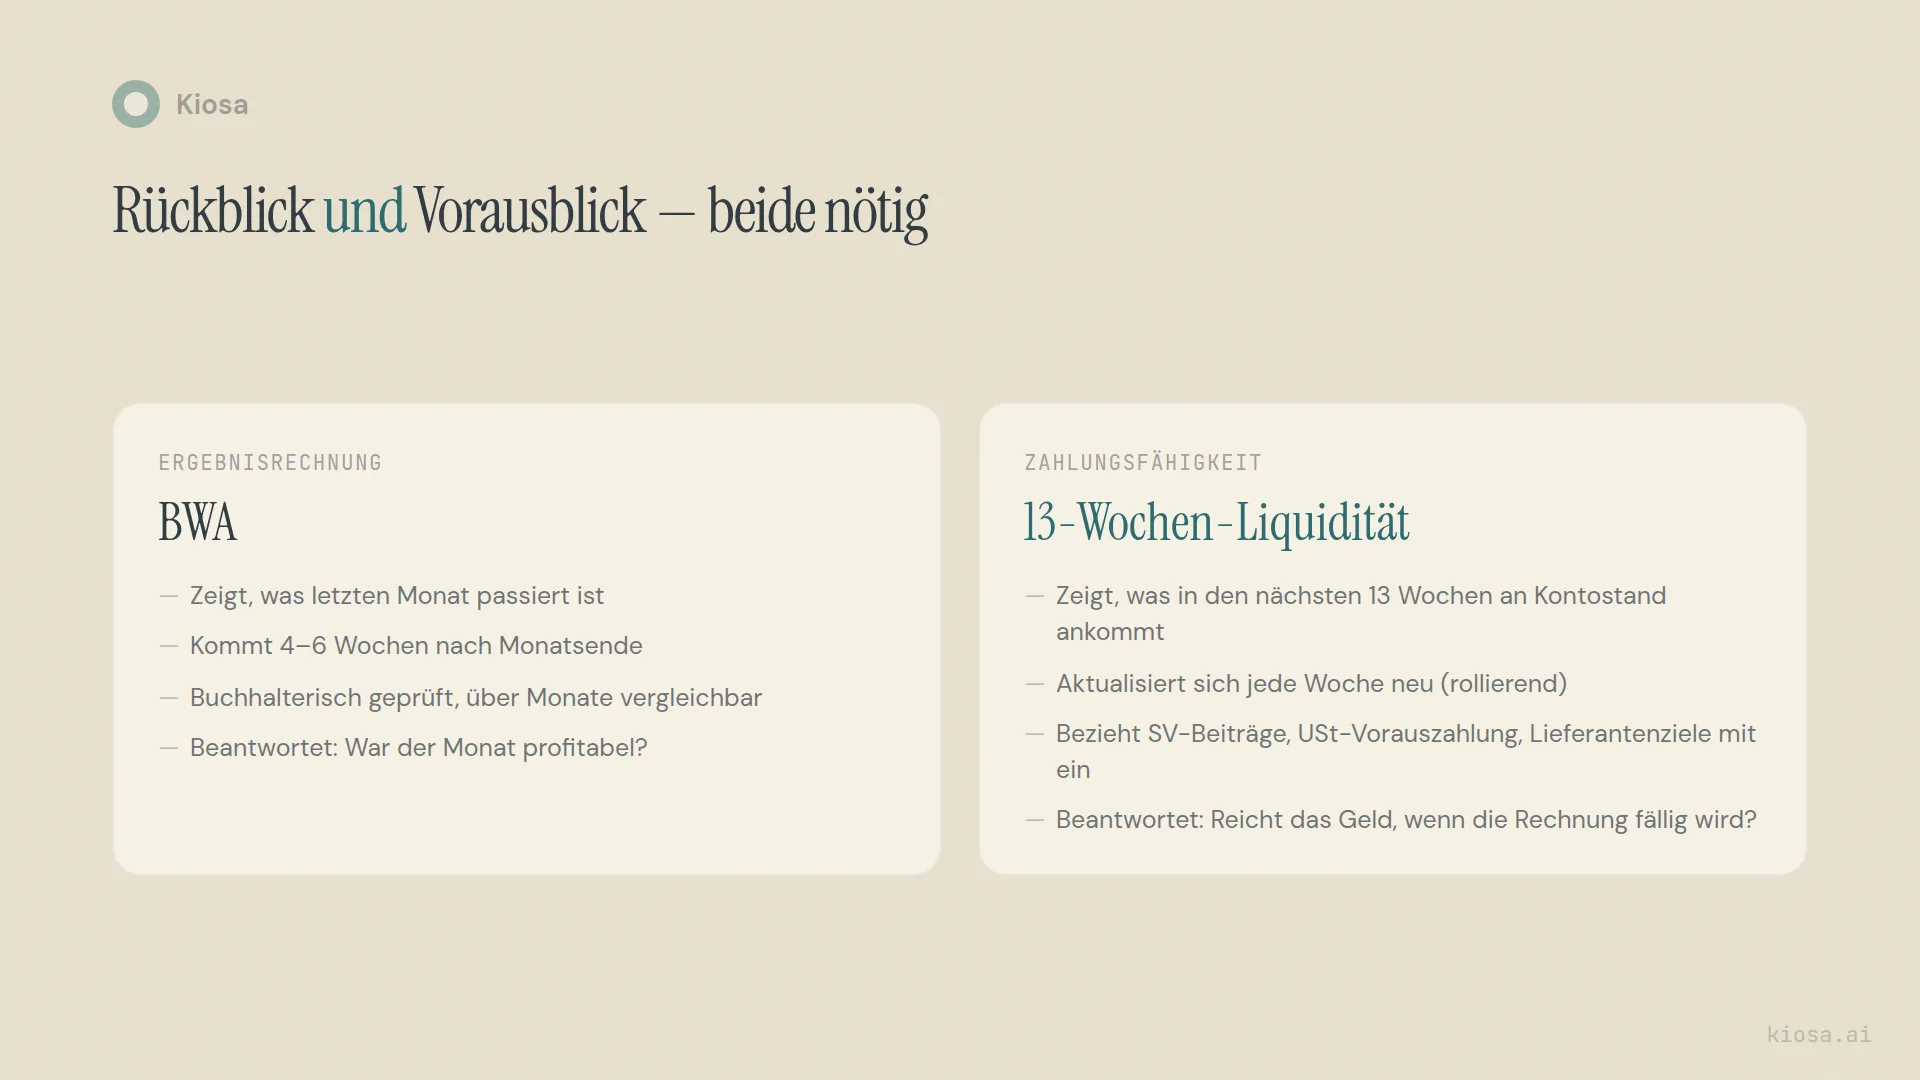
Die BWA beantwortet eine andere Frage als die Liquiditätsplanung, und beide Zahlen gegeneinander auszuspielen führt in die Irre. Die BWA zeigt dir, ob ein vergangener Monat profitabel war – Umsatz, Wareneinsatz, Rohertrag, Personalkosten, vorläufiges Ergebnis, meist vier bis sechs Wochen nach Monatsende. Das ist die Ergebnisrechnung: buchhalterisch sauber, aber strukturell verspätet.
Die 13-Wochen-Liquiditätsplanung beantwortet die Frage, ob du zahlungsfähig bleibst – unabhängig davon, ob der Monat gewinnbringend war. Ein Betrieb kann profitabel sein und trotzdem in eine Zahlungsklemme laufen, wenn Einzahlungen und fällige Rechnungen zeitlich auseinanderfallen. Und ein Betrieb kann einen schwachen Monat haben und trotzdem liquide bleiben, wenn genug Reserve aufgebaut ist. Profitabilität und Zahlungsfähigkeit sind zwei unterschiedliche Fragen, die zwei unterschiedliche Werkzeuge brauchen.
Beide Werkzeuge ergänzen sich am besten, wenn sie auf denselben Daten aufsetzen. Eine tagesaktuelle GuV aus Kasse und Rechnungswesen liefert sowohl den monatlichen BWA-Abgleich als auch die wöchentlichen Zahlen für die Liquiditätsvorschau – zwei Sichten auf denselben Betrieb, nicht zwei getrennte Excel-Tabellen, die man mühsam synchron hält. Wie sich ein Umsatzrückgang auf beide Sichten auswirkt, zeigt der Artikel zur Ursachenanalyse bei sinkendem Umsatz: Ein Rückgang in einem Standort oder einer Warengruppe verschiebt zuerst die Liquiditätsvorschau, oft Wochen bevor er in der BWA sichtbar wird.
Welche Abflüsse in der Gastronomie fix sind – und welche variabel
Eine belastbare 13-Wochen-Vorschau trennt zuerst, was sich nicht verhandeln lässt, von dem, was Spielraum hat. Vier Kategorien fester Abflüsse tauchen in praktisch jedem Gastronomiebetrieb auf:
Sozialversicherungsbeiträge. Fällig am drittletzten Bankarbeitstag des laufenden Monats, gesetzlich fixiert, keine Kulanz bei Verzug (§23 SGB IV). Bei Betrieben mit hoher Personalkostenquote (in vielen klassischen Restaurants liegen die Personalkosten laut DEHOGA bei über 40 Prozent vom Umsatz, DEHOGA, zitiert bei Tageskarte, 02.09.2025, abgerufen 10.11.2026) ist das einer der größten monatlichen Einzelposten überhaupt.
Umsatzsteuer-Vorauszahlung. Fällig am 10. Tag nach Ablauf des Voranmeldungszeitraums (§18 Abs. 1 UStG), monatlich oder quartalsweise, je nach Vorjahresumsatz. Eine Dauerfristverlängerung schiebt den Termin um einen Monat, kostet aber eine Sondervorauszahlung und verschiebt das Problem nur, statt es zu lösen.
Miete und Fixkosten. Meist zum Monatsersten fällig, planbar auf den Tag genau, aber oft die größte Einzelposition nach Personal und Wareneinsatz.
Lieferantenrechnungen mit Zahlungsziel. Hier steckt der meiste Gestaltungsspielraum: Wer Zahlungsziele kennt und aktiv steuert, kann Auszahlungen zeitlich strecken, ohne die Beziehung zum Lieferanten zu belasten.
Auf der Einzahlungsseite ist es umgekehrt: Der Tagesumsatz aus der Kasse ist die variabelste Größe im ganzen Modell, saisonal, wochentagsabhängig und wetterabhängig. Genau deshalb lohnt es sich, die fixen Abflüsse so exakt wie möglich zu erfassen – sie sind der Teil der Gleichung, den du kontrollieren kannst, während der Umsatz nur geschätzt wird.
So baust du deine rollierende 13-Wochen-Vorschau auf
Der Aufbau folgt vier Schritten, die sich anschließend jede Woche wiederholen:
1. Startsaldo festlegen. Der tatsächliche Kontostand am Stichtag, nicht ein gerundeter Richtwert. Jede Ungenauigkeit hier verzerrt alle 13 Folgewochen.
2. Fixe Abflüsse eintragen. Sozialversicherungsbeiträge, Umsatzsteuer-Vorauszahlung, Miete, Kreditraten, Leasingraten, Versicherungen – alles mit bekanntem Termin und bekannter Höhe landet in der jeweiligen Woche.
3. Variable Posten schätzen. Wareneinsatz auf Basis der geplanten Bestellungen, Personalkosten auf Basis des Dienstplans, Umsatz auf Basis von Vorjahresvergleich und bekannten Sondereinflüssen wie Feiertagen oder Reservierungen.
4. Mindestreserve definieren und gegenprüfen. Eine Pufferlinie, die nie unterschritten werden soll – zum Beispiel zwei bis vier Wochen der laufenden Fixkosten, eine Faustregel, keine Norm. Jede Woche, in der der prognostizierte Saldo unter diese Linie fällt, ist ein Frühwarnsignal, keine Überraschung.
Danach beginnt die eigentliche Arbeit: Jede Woche wird die älteste Woche durch Ist-Zahlen ersetzt, eine neue Woche 13 Wochen in der Zukunft kommt hinzu, und die Schätzungen der verbleibenden Wochen werden mit aktuelleren Informationen nachgeschärft. Von Hand ist das für einen einzelnen Standort machbar. Für mehrere Standorte mit unterschiedlichen Zahlungsterminen und Lieferantenverträgen wird es schnell zu einer Excel-Pflege, die niemand konsequent jede Woche macht – und eine Liquiditätsplanung, die nur alle paar Monate aktualisiert wird, ist kaum besser als gar keine.
Rechenbeispiel: 13 Wochen bei der Trattoria Musterberg
Nimm ein fiktives Modellrestaurant, die Trattoria Musterberg, mit einem Startsaldo von 18.400 Euro in Kalenderwoche 5. Das Beispiel ist frei erfunden und dient nur der Illustration, keine echten Betriebszahlen:
| KW | Start-Saldo | Einzahlungen | Auszahlungen | Saldo Ende |
|---|---|---|---|---|
| KW 5 | 18.400 € | 21.000 € | 17.600 € | 21.800 € |
| KW 6 | 21.800 € | 19.500 € | 21.200 € | 20.100 € |
| KW 7 (SV-Beiträge fällig) | 20.100 € | 18.800 € | 29.400 € | 9.500 € |
| KW 8 (USt-Vorauszahlung fällig) | 9.500 € | 17.200 € | 24.600 € | 2.100 € |
| KW 9 | 2.100 € | 22.400 € | 18.900 € | 5.600 € |
Die Mindestreserve der Trattoria Musterberg liegt bei 8.000 Euro. In KW 8 unterschreitet der prognostizierte Saldo diese Linie deutlich, auf 2.100 Euro. Ohne 13-Wochen-Vorschau würde dieser Engpass erst in KW 8 selbst sichtbar, wenn die Umsatzsteuer-Vorauszahlung bereits fällig ist und das Konto leerläuft. Mit der Vorschau ist er schon in KW 5 erkennbar, drei Wochen im Voraus – Zeit genug, um eine Ausgangsrechnung vorzuziehen, eine Lieferantenzahlung um eine Woche zu verschieben oder rechtzeitig eine Kontokorrentlinie zu klären, statt sie im Ernstfall spontan zu verhandeln.
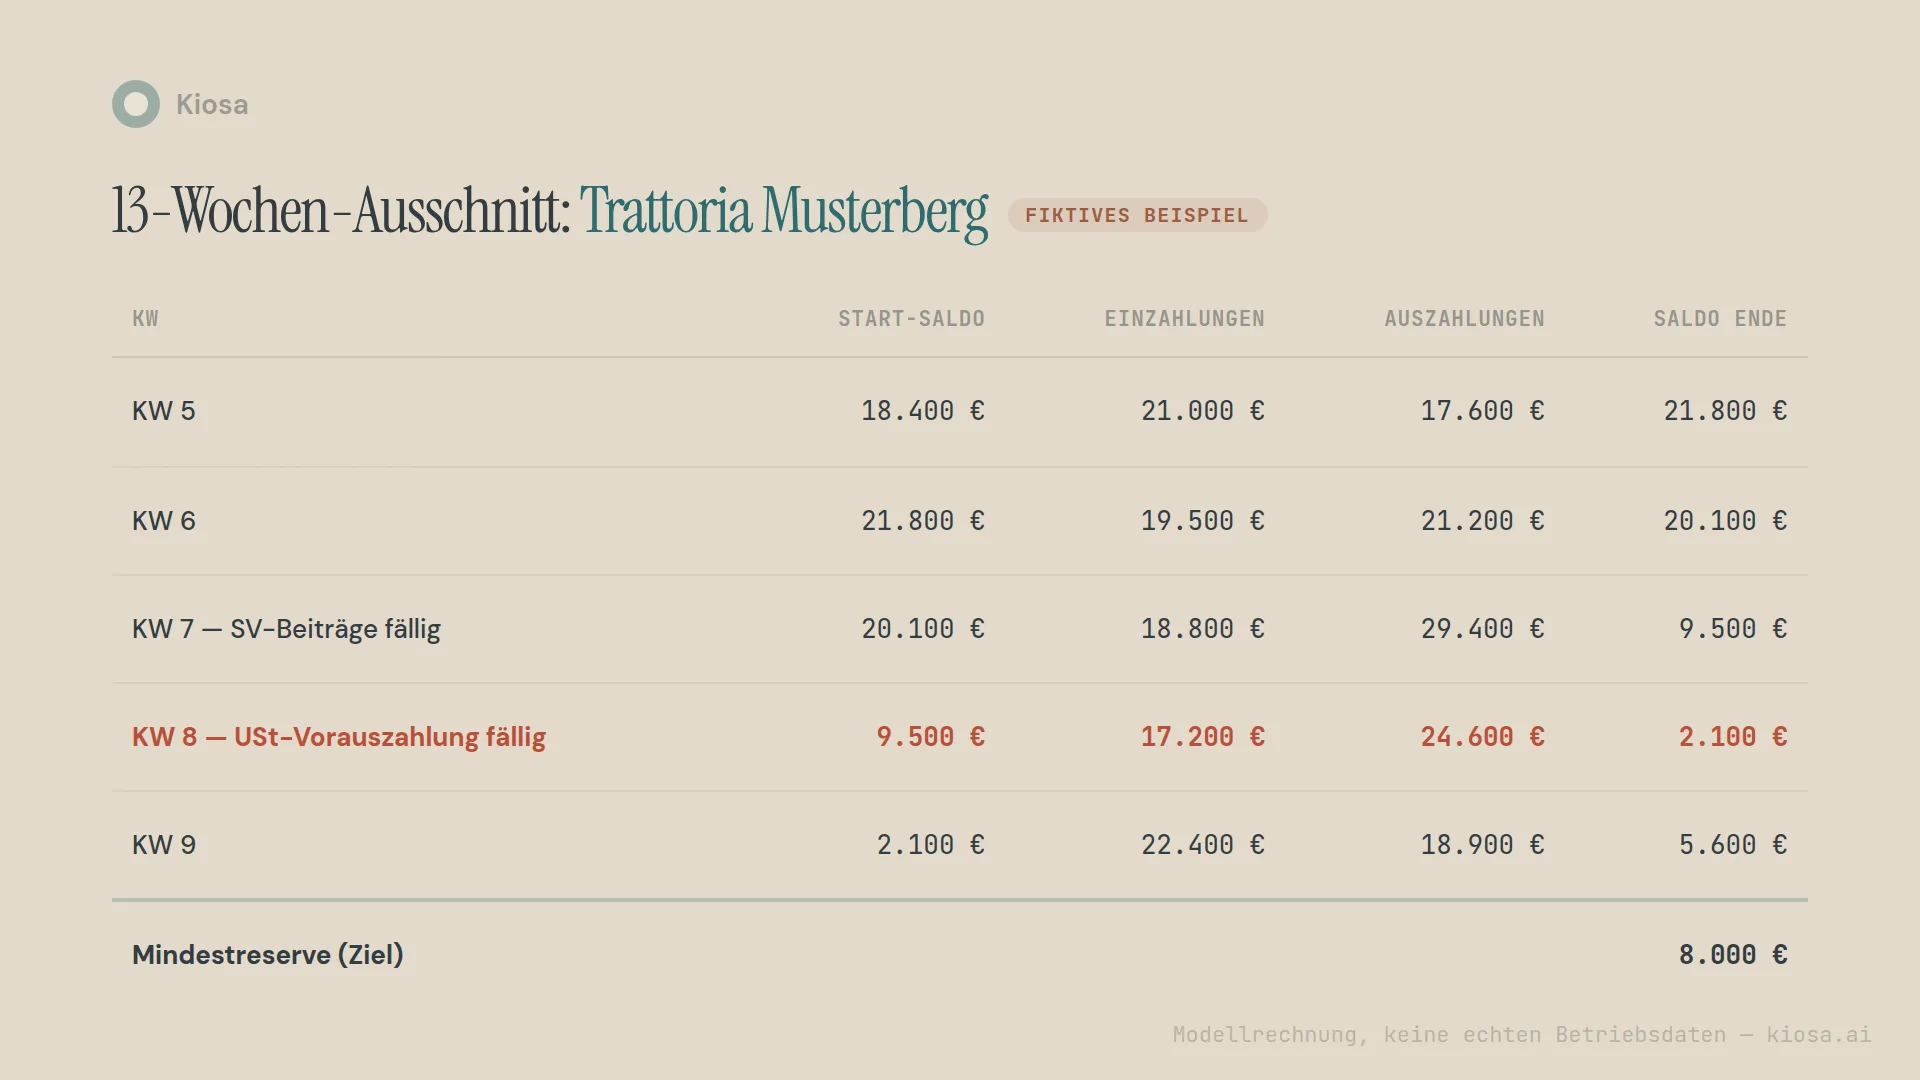
Der Punkt dieses Modells ist nicht die konkrete Zahl 2.100 Euro. Der Punkt ist die Distanz zwischen Erkennen und Eintreten: drei Wochen statt null.
Wie AI-gestützter Forecast die Vorschau schärfer macht
Die vier Aufbauschritte von Hand zu pflegen ist für einen Standort über ein paar Wochen machbar. Für mehrere Standorte über ein volles Quartal wird die Pflege schnell zur Nebenaufgabe, die liegen bleibt – und eine veraltete Liquiditätsplanung schützt vor nichts.
Kiosa hält die Grundlage dafür laufend aktuell, statt sie einmalig zu erfassen. One View liefert die tagesaktuelle GuV, sodass Wareneinsatz und Personalkosten nicht geschätzt, sondern aus echten Ist-Daten fortgeschrieben werden. Das Rechnungen-Modul bringt das Liquiditäts-Cockpit mit Cashflow-Prognose über 13 Wochen: Kontostand, kommende Abbuchungen und offene Zahlungseingänge laufen zusammen, ein Engpass-Hinweis kommt, bevor er dein Konto erreicht. Der Umsatz-Forecast liegt je nach Standort zwischen 9,8 und 15 Prozent MAPE, als Bandbreite statt Einzelzahl. Für die Einzahlungsseite der 13-Wochen-Vorschau ist das der Unterschied zwischen einer groben Schätzung und einer Zahl, die sich an der eigenen Historie kalibriert.
Feiertage und lokale Events fließen in den Forecast ein, statt als Ausreißer behandelt zu werden. Ein Ostersonntag oder ein Stadtfest wirkt sich auf den erwarteten Umsatz anders aus als eine gewöhnliche Woche, und genau das soll die Vorschau abbilden.
Wichtig bleibt die Grenze: Der Forecast liefert die wahrscheinlichste Zahl für Umsatz und Wareneinsatz, keine Garantie. Die Entscheidung, wie viel Mindestreserve du einplanst und wie du auf einen erkannten Engpass reagierst, bleibt bei dir. Die Software verkürzt die Zeit bis zur Erkenntnis, nicht die Verantwortung für die Reaktion.
Kiosa-Pricing ist modular, je Standort und Monat, ohne Setup-Gebühr:
| Modul | Preis/Standort/Monat |
|---|---|
| One View (Dashboard, tagesaktuelle GuV, Forecast, Morning Briefing) | 99 € |
| + Warenwirtschaft | 49 € |
| + Rechnungen (Belege, Export im DATEV-Format, Liquiditäts-Cockpit) | 99 € |
| + Loyalty | 99 € |
| + Dienstplan | 99 € |
| Voll ausgebaut | 445 € |
Für die Liquiditätsplanung ist das Rechnungen-Modul der zentrale Baustein: Es liefert das Liquiditäts-Cockpit mit der Cashflow-Prognose, One View die tagesaktuelle GuV und den Umsatz-Forecast, auf denen die 13-Wochen-Vorschau aufbaut. One View bündelt die Sicht über alle Standorte, damit ein Engpass an einem Standort nicht in der Gesamtsumme untergeht.
Von der Analyse zur Umsetzung
Worum es hier geht: Rollierende 13-Wochen-Liquiditätsplanung aufbauen und Engpässe früh erkennen.
Im Betrieb umsetzen: Liquiditäts-Cockpit in Kiosa Rechnungen
Mehr zum Thema Controlling und Finanzen
- Gastronomie Controlling: Was du täglich, wöchentlich und monatlich messen musst
- BWA Gastronomie: Kennzahlen, Formeln und Beispiel
- Rechnungen digital erfassen in der Gastronomie
FAQ
Was ist eine rollierende 13-Wochen-Liquiditätsplanung?
Eine 13-Wochen-Liquiditätsplanung listet für die kommenden 13 Wochen alle erwarteten Ein- und Auszahlungen auf und errechnet daraus den wöchentlichen Kontostand. "Rollierend" bedeutet, dass sich das Fenster jede Woche verschiebt: Die älteste Woche fällt weg, eine neue Woche in der Zukunft kommt hinzu. Der Planungshorizont bleibt dadurch dauerhaft bei 13 Wochen.
Warum genau 13 Wochen und nicht 12 Monate oder 4 Wochen?
13 Wochen entsprechen einem Quartal und bilden damit die typischen quartalsweisen Fälligkeiten ab, etwa Umsatzsteuer-Vorauszahlungen oder Quartalsrechnungen. Der Zeitraum ist lang genug, um solche Termine früh zu erkennen, und kurz genug, dass die Schätzungen noch belastbar sind. Ein Forecast über zwölf Monate wäre für das volatile Tagesgeschäft der Gastronomie kaum mehr als eine Hoffnung.
Wie unterscheidet sich die Liquiditätsplanung von der BWA?
Die BWA zeigt rückblickend, ob ein vergangener Monat profitabel war, meist vier bis sechs Wochen verzögert. Die Liquiditätsplanung zeigt vorausschauend, ob du in den kommenden Wochen zahlungsfähig bleibst. Ein Betrieb kann profitabel sein und trotzdem in eine Zahlungsklemme laufen, wenn Ein- und Auszahlungen zeitlich auseinanderfallen – deshalb ersetzt die eine Kennzahl die andere nicht.
Welche Zahlungstermine sollte ich zuerst in die Liquiditätsplanung eintragen?
Beginne mit den gesetzlich fixierten Terminen ohne Verhandlungsspielraum: Sozialversicherungsbeiträge, fällig am drittletzten Bankarbeitstag des Monats nach §23 SGB IV, und die Umsatzsteuer-Vorauszahlung, fällig am 10. Tag nach Ablauf des Voranmeldungszeitraums nach §18 UStG. Danach folgen Miete und Fixkosten, zuletzt Lieferantenrechnungen mit Zahlungsziel, weil dort der meiste Gestaltungsspielraum steckt.
Kann Software die Liquiditätsplanung automatisch erstellen?
Software kann die Datengrundlage automatisch aktuell halten: eine tagesaktuelle GuV statt einer verzögerten BWA und einen Umsatz-Forecast, der sich an der Historie des jeweiligen Standorts kalibriert. Die Festlegung der Mindestreserve und die Entscheidung, wie auf einen erkannten Engpass reagiert wird, bleiben unternehmerische Entscheidungen, die die Software vorbereitet, aber nicht trifft.
Deine nächsten Schritte
Weißt du, ob dein Kontostand in acht Wochen eine fällige Umsatzsteuer-Vorauszahlung und die Sozialversicherungsbeiträge gleichzeitig deckt – oder schaust du erst hin, wenn beide Zahlungen schon abgebucht werden sollen?
GuV-Analyzer – Sieh dir an, wie deine Kostenblöcke aktuell zueinander stehen, als Ausgangspunkt für die fixen Abflüsse in deiner eigenen 13-Wochen-Vorschau.
Verwandte Artikel: BWA in der Gastronomie: verstehen, lesen, richtig timen · Umsatzrückgang im Restaurant: Ursache finden statt raten
30 Minuten, die sich lohnen. Du willst deine nächsten 13 Wochen als Zahlen sehen statt als Bauchgefühl? Buch dir ein Erstgespräch – ich zeige dir an echten Daten, wie die rollierende Vorschau im Dashboard aussieht.
Verwandte Begriffe
- Prime Cost – Wareneinsatz und Personalkosten zusammen als Steuerungskennzahl, Basis jeder Liquiditätsschätzung
- BWA – Aufbau und Zeilen der betriebswirtschaftlichen Auswertung, die rückblickende Ergänzung zur Liquiditätsplanung
