Seit dem 1. Januar 2026 gilt dauerhaft ein ermäßigter Steuersatz von 7 % auf Speisen in der Gastronomie — egal ob vor Ort verzehrt, mitgenommen oder geliefert (§12 Abs. 2 Nr. 15 UStG). Getränke bleiben bei 19 %. Deine Kasse muss beide Sätze pro Artikel sauber trennen, der Split landet über die BWA im DATEV-Export an den Steuerberater. Monat für Monat liest du den Split dann in der BWA; wie du daraus Entscheidungen ableitest, zeigt das Monatscontrolling in der Gastronomie.
Hinweis: Ich bin Gastronom, kein Steuerberater. Dieser Artikel ordnet die Rechtslage anhand verlinkter Primärquellen ein — er ersetzt keine Steuerberatung. Bei konkreten Fragen zu deiner Kassenkonfiguration, deinen Kombi-Angeboten oder deiner Buchhaltung gehört dein Steuerberater an den Tisch, nicht ein Blogartikel. Stand: Oktober 2026.
Inhaltsverzeichnis
- Was gilt 2026 für die Mehrwertsteuer auf Speisen in der Gastronomie?
- Gilt der ermäßigte Satz auch für Außer-Haus-Verkauf und Lieferung?
- Wie werden Kombi-Angebote wie Menüs und Buffets besteuert?
- Wie muss die Kasse die beiden Steuersätze trennen?
- Wie landet der Steuersatz-Split sauber in BWA und DATEV?
- Rechenbeispiel: Ein Musterbetrieb mit gemischtem Tagesumsatz
- Was Kiosa zeigt, und was beim Steuerberater bleibt
- Die häufigsten Fehler bei der Umsetzung
- FAQ
- Deine nächsten Schritte
Was gilt 2026 für die Mehrwertsteuer auf Speisen in der Gastronomie?
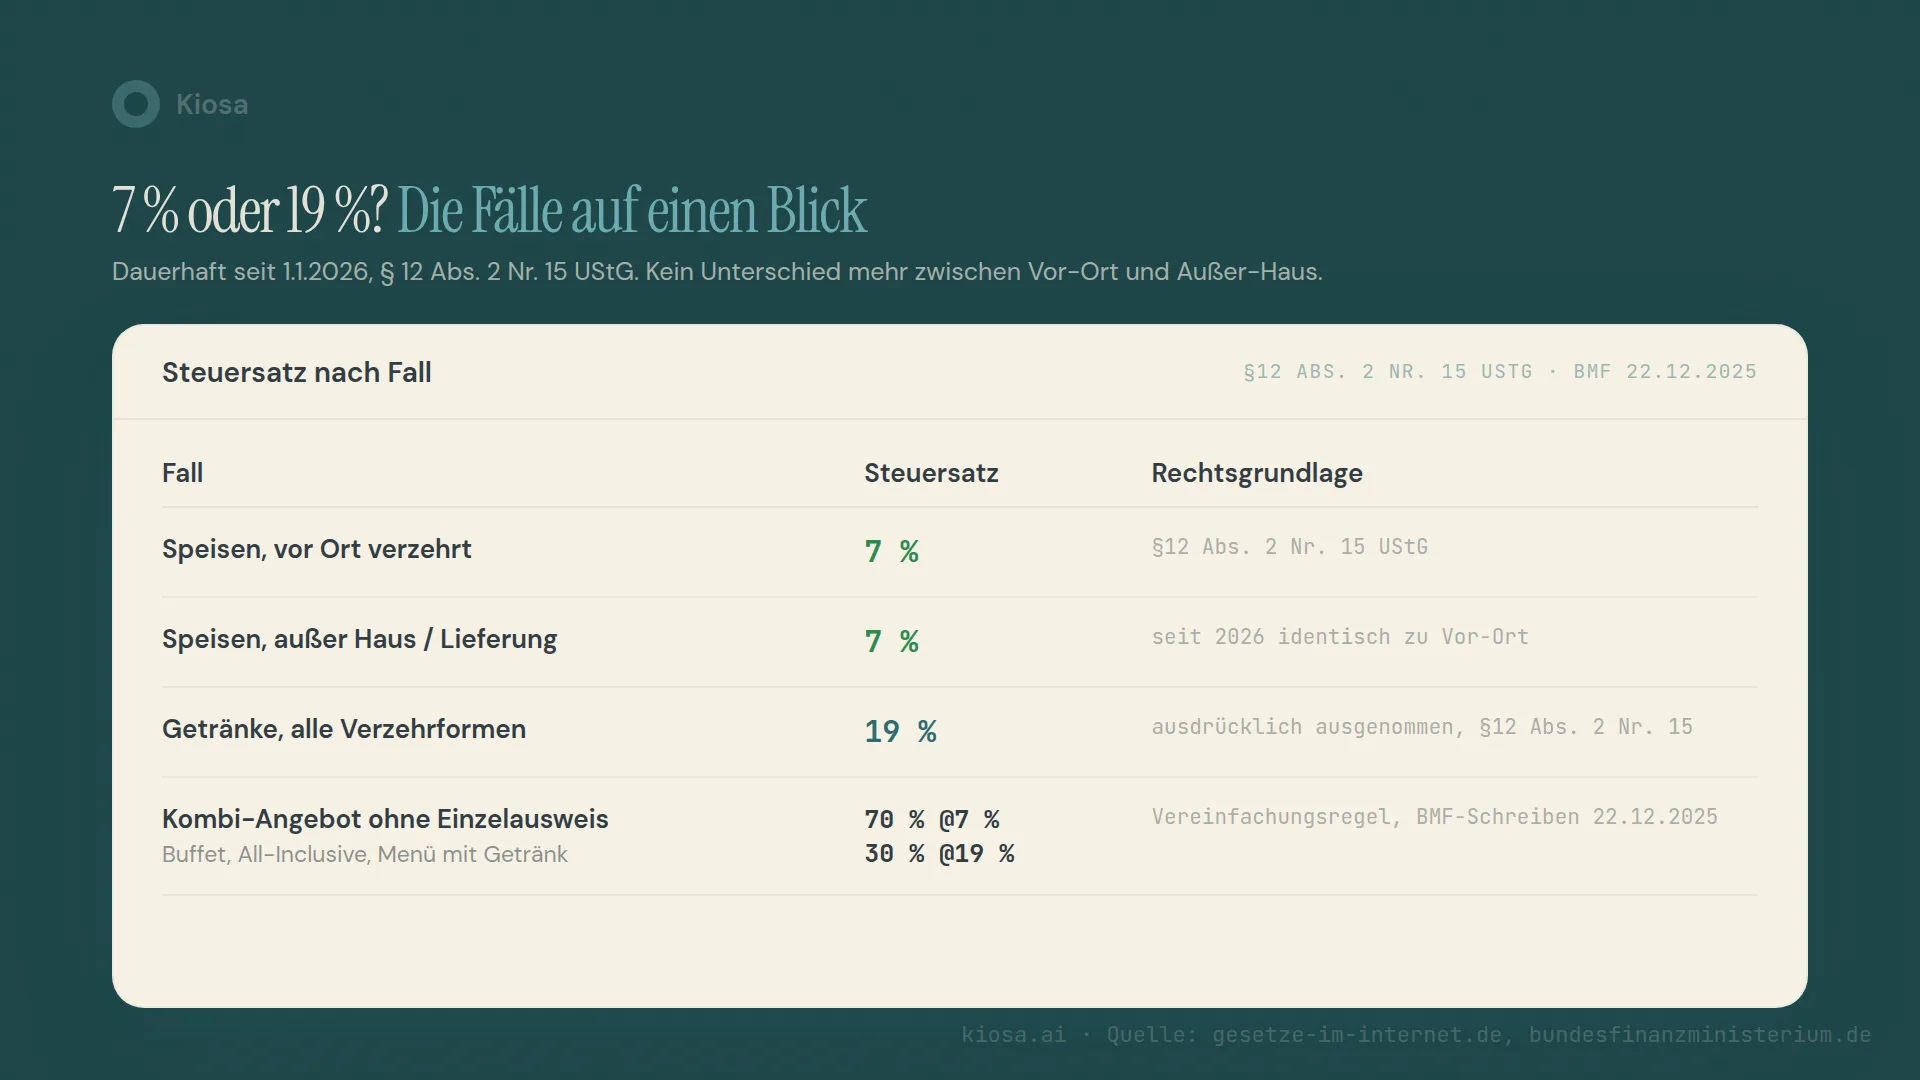
7 % auf Speisen, dauerhaft. Das Steueränderungsgesetz 2025 hat mit Wirkung zum 1. Januar 2026 einen neuen Tatbestand in §12 Abs. 2 Nr. 15 UStG eingeführt: "die Restaurant- und Verpflegungsdienstleistungen, mit Ausnahme der Abgabe von Getränken." Im Gesetzestext selbst steht keine Befristung — anders als bei der Corona-Regelung 2020 bis 2023, die ebenfalls 7 % auf Speisen brachte, aber zeitlich befristet war und am 31. Dezember 2023 wieder auslief. Wer sich noch an die damalige Hektik rund um das Auslaufdatum erinnert: Diesmal ist es anders. Die Regelung steht unbefristet im Gesetz.
Das Bundesfinanzministerium hat die Details am 22. Dezember 2025 in einem eigenen BMF-Schreiben konkretisiert (Az. III C 2 - S 7220/00023/014/027, abgerufen 12.10.2026) — unter anderem die Behandlung von Kombi-Angeboten, auf die ich im nächsten Abschnitt eingehe, und eine Übergangsregel für die Silvesternacht: Betriebe durften den alten Satz von 19 % auf alle Leistungen in der Nacht vom 31.12.2025 auf den 1.1.2026 anwenden, statt exakt um Mitternacht umzustellen. Für den Alltag 2026 ist das nur noch historisch interessant.
Getränke bleiben, wo sie waren: 19 % nach dem Regelsteuersatz in §12 Abs. 1 UStG. Das gilt für Wasser, Softdrinks, Bier, Wein, Kaffee und Tee gleichermaßen — die Ausnahme von Getränken ist im Gesetzeswortlaut ausdrücklich formuliert, nicht interpretierbar.
Gilt der ermäßigte Satz auch für Außer-Haus-Verkauf und Lieferung?
Ja, und das ist die eigentliche Vereinfachung gegenüber der alten Rechtslage. Vor 2026 gab es einen Unterschied: Essen zum Mitnehmen war schon länger mit 7 % begünstigt (als Lieferung einer Ware), während derselbe Teller am Tisch mit Bedienung als sonstige Leistung 19 % kostete. Genau diese Unterscheidung zwischen vor Ort und außer Haus ist der Kern dessen, was sich 2026 ändert: Mit der neuen Vorschrift sind Restaurant- und Verpflegungsdienstleistungen insgesamt begünstigt, nicht nur die reine Warenlieferung. Ob ein Gast am Tisch sitzt, sich die Pizza einpacken lässt oder sie über ein Lieferportal bestellt, spielt für den Steuersatz der Speise keine Rolle mehr.
Was bleibt: Die Trennung zwischen Speise und Getränk. Eine Cola zur Pizza ist und bleibt mit 19 % zu besteuern, unabhängig davon, ob sie am Tisch oder über die Lieferplattform rausgeht. Für Betriebe mit Liefergeschäft heißt das konkret, dass die Kassen- beziehungsweise Bestellsystem-Schnittstelle zum Lieferportal genauso zwischen Speisen- und Getränkepositionen trennen muss wie die Theken-Kasse im Laden. Ein Pauschalpreis "Menü inkl. Getränk", der über ein Lieferportal verkauft wird, unterliegt denselben Aufteilungsregeln wie am Tisch — dazu gleich mehr.
Wie werden Kombi-Angebote wie Menüs und Buffets besteuert?
Hier wird es für die Praxis interessant, weil die meisten Betriebe nicht jede Position einzeln auspreisen. Solange Speise und Getränk getrennt auf der Karte stehen und getrennt abgerechnet werden, ist die Sache einfach: Jede Position bekommt ihren eigenen Satz. Schwierig wird es bei Pauschalangeboten, bei denen ein einziger Preis Speise und Getränk zusammenfasst — Buffets, All-Inclusive-Angebote, ein Mittagsmenü mit Getränk zum Festpreis, oder die klassische "Kaffee und Kuchen"-Pauschale am Nachmittag.
Für genau diesen Fall hat das BMF in seinem Schreiben vom 22. Dezember 2025 (abgerufen 12.10.2026) eine Vereinfachungsregel geschaffen: Es wird nicht beanstandet, wenn der auf Getränke entfallende Entgeltanteil pauschal mit 30 % des Gesamtpreises angesetzt wird — die übrigen 70 % gelten dann als Speisenanteil mit 7 %. Kein Wareneinsatz-Nachweis, keine Einzelkalkulation nötig, wenn du diese Pauschale nutzt. Die Alternative bleibt offen: Wer lieber nach den tatsächlichen Kosten aufteilt, kann das weiterhin tun, muss die Kalkulation aber dokumentieren und aufbewahren können. DEHOGA rät in seiner Einordnung zu genau dieser Dokumentation, unabhängig davon, welche der beiden Methoden ein Betrieb wählt (DEHOGA Bayern zur Aufteilung bei Kombiangeboten, abgerufen 12.10.2026).
Wichtig für die Praxis: Die 70/30-Regel ist eine Nichtbeanstandungsregelung, keine Pflicht. Du darfst sie anwenden, musst es aber nicht. Wenn dein Getränkeanteil bei einem Buffet tatsächlich deutlich unter 30 % liegt, etwa bei einem reinen Frühstücksbuffet mit nur Filterkaffee als Getränk, kann die kalkulatorische Methode günstiger sein. Das ist dann aber eine Rechnung, die der Steuerberater mit den echten Wareneinsatzzahlen macht, nicht eine Pauschale aus dem Blog.
Wie muss die Kasse die beiden Steuersätze trennen?
Das Gesetz verlangt die Trennung ausdrücklich, nicht nur sinngemäß. §22 Abs. 2 Nr. 1 UStG schreibt vor, dass aus den Aufzeichnungen ersichtlich sein muss, "wie sich die Entgelte auf die steuerpflichtigen Umsätze, getrennt nach Steuersätzen, und auf die steuerfreien Umsätze verteilen." Für eine Kasse heißt das: Jeder Artikel braucht einen hinterlegten Steuersatz, und der Tagesabschluss muss die Summen getrennt nach 7 % und 19 % ausweisen — nicht nur als einen Gesamtumsatz.
Dazu kommt die technische Seite. Nach §146a AO muss jedes elektronische Aufzeichnungssystem über eine zertifizierte technische Sicherheitseinrichtung (TSE) verfügen, die Geschäftsvorfälle einzeln, vollständig und zeitgerecht erfasst und gegen nachträgliche Änderung schützt. Die Belegausgabepflicht nach §146a Abs. 2 AO in Verbindung mit §6 KassenSichV verlangt, dass jeder Gast einen Beleg bekommt, auf dem nachvollziehbar ist, was mit welchem Satz besteuert wurde. Bei einer Steuersatzumstellung wie zum 1.1.2026 ist zusätzlich die Verfahrensdokumentation relevant, die die GoBD verlangen (BMF-Schreiben zur Änderung der GoBD vom 14.07.2025, abgerufen 12.10.2026) — die Finanzverwaltung muss im Zweifel nachvollziehen können, wann und wie die Artikelstammdaten in der Kasse umgestellt wurden.
In der Praxis bedeutet das: Wer sein Kassensystem seit Januar 2026 nicht sauber auf Artikelebene umgestellt hat, trägt ein Risiko, das bei einer Betriebsprüfung erst auffällt — nicht beim Tagesabschluss. Die Kasse selbst entscheidet rechtlich nichts, sie muss nur konsequent abbilden, was der Betrieb vorgibt.
Wie landet der Steuersatz-Split sauber in BWA und DATEV?
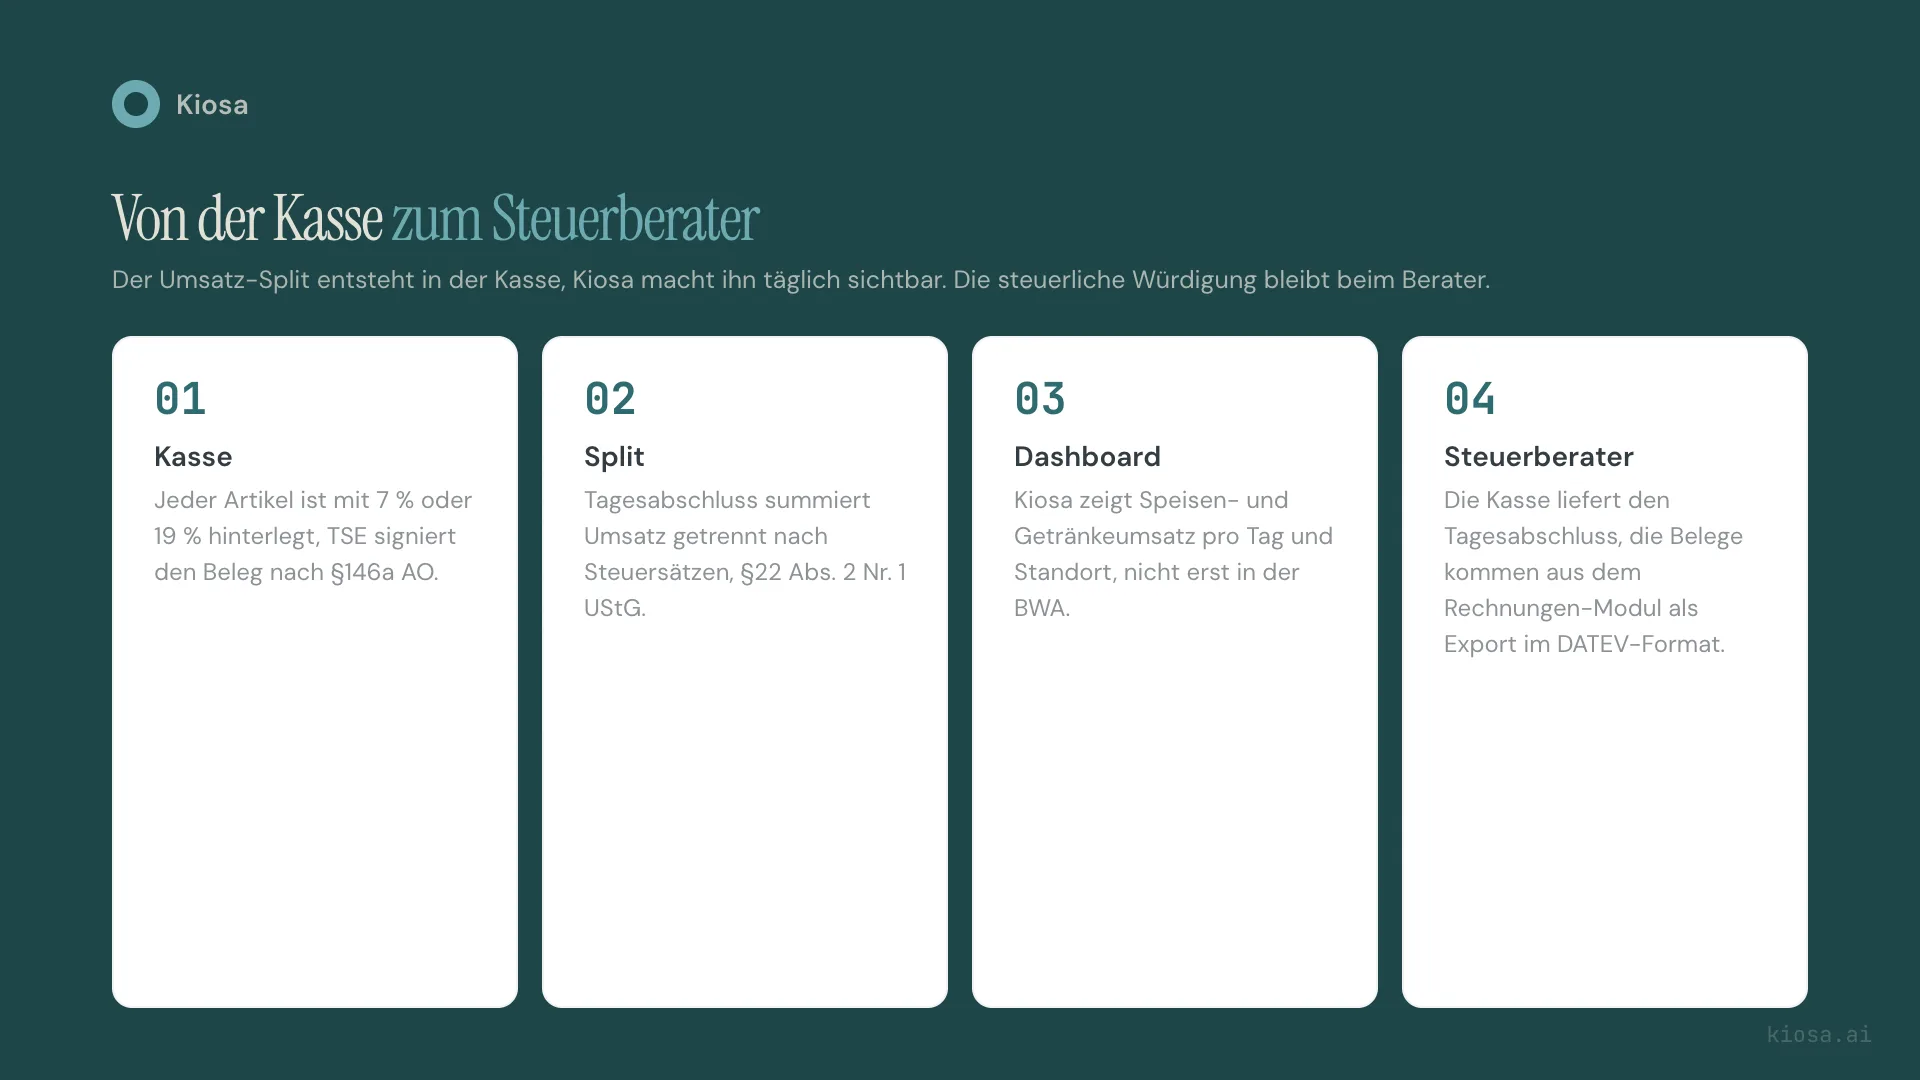
Zwischen Kassenbon und Steuerberater liegen normalerweise mehrere Schritte, und an jedem davon kann der Split verloren gehen. Die Kasse bucht Umsatz getrennt nach Steuersatz, der Tagesabschluss fasst das zusammen, und dann muss diese Trennung in die Buchhaltung übernommen werden — im DATEV-Kontenrahmen über getrennte Erlöskonten für 7 % und 19 %. Nur wenn diese Kette lückenlos ist, zeigt die BWA am Monatsende tatsächlich den richtigen Umsatz je Steuersatz, und die Umsatzsteuer-Voranmeldung stimmt auf Anhieb.
Der typische Bruch passiert an der Schnittstelle zwischen Kassensystem und Buchhaltung: Wenn die Kasse zwar korrekt zwischen 7 % und 19 % unterscheidet, der Export ins Buchhaltungssystem aber nur einen Summenwert pro Tag überträgt, ist die Trennung auf dem Papier vorhanden und in der Praxis verloren. Genau hier setzt Kiosa an: Kiosa liest dein bestehendes Kassensystem (OktoPOS oder Hypersoft, siehe Integrationen) und zeigt dir den Umsatz je Standort und Tag tagesaktuell im Dashboard, nicht erst Wochen später in der BWA. Belege und Buchungsstapel aus dem Rechnungen-Modul lassen sich im DATEV-Format für deinen Steuerberater exportieren. Kiosa ist dabei kein Steuerberater und bucht nicht selbst, die steuerliche Würdigung und die Kontierung bleiben beim Berater.
Rechenbeispiel: Ein Musterbetrieb mit gemischtem Tagesumsatz
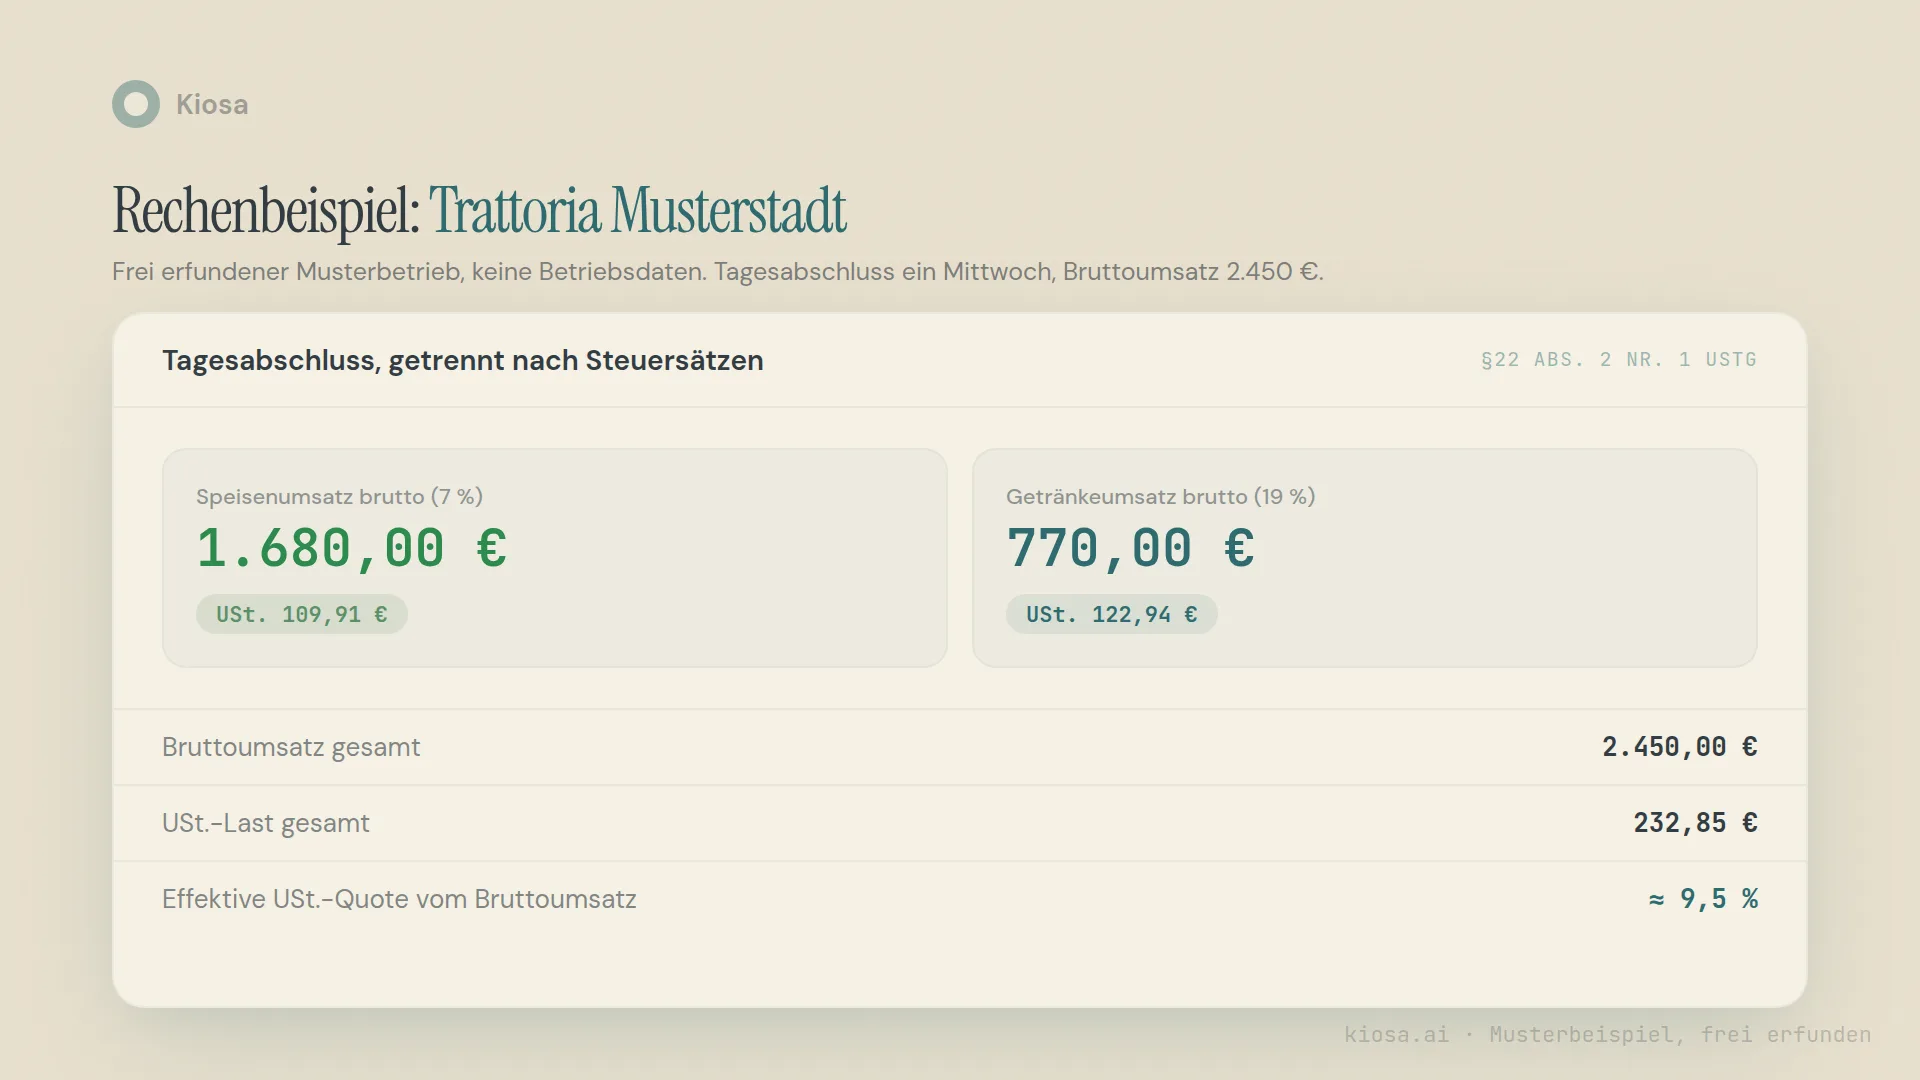
Nimm einen frei erfundenen Musterbetrieb, die "Trattoria Musterstadt", keine echten Betriebsdaten. An einem gewöhnlichen Mittwoch macht der Betrieb 2.450 € Bruttoumsatz, aufgeteilt in 1.680 € Speisenumsatz (7 %) und 770 € Getränkeumsatz (19 %) — ein Mix, wie er bei einem Restaurant mit Weinkarte typisch ist.
Die Umsatzsteuer rechnet sich pro Satz getrennt heraus: Aus den 1.680 € brutto Speisenumsatz steckt die Umsatzsteuer mit 1.680 € ÷ 1,07 × 0,07 = 109,91 € drin. Aus den 770 € brutto Getränkeumsatz sind es 770 € ÷ 1,19 × 0,19 = 122,94 €. Zusammen ergibt das eine Umsatzsteuer-Last von 232,85 € auf 2.450 € Bruttoumsatz — eine effektive Quote von rund 9,5 % bezogen auf den Bruttoumsatz. Das ist weder der eine noch der andere gesetzliche Satz, sondern das Ergebnis des Mixes an diesem Tag. Je höher der Getränkeanteil am Umsatz, desto näher rückt die effektive Quote an die 19 % heran; bei einem reinen Imbissbetrieb ohne nennenswerten Getränkeverkauf liegt sie dagegen nah an den 7 %.
Für die Praxis lohnt sich genau diese Rechnung — nicht mit meinen erfundenen Zahlen, sondern mit deinem eigenen Getränkeanteil. Wenn du grob weißt, wie sich dein Umsatz auf Speisen und Getränke verteilt, kannst du deine eigene effektive Quote überschlagen und prüfen, ob sie zu dem passt, was in deiner BWA ankommt.
Wer den Abend an der Kasse strukturieren will, findet in der Checkliste Tagesabschluss im Restaurant die Schritte vom Kassenabschluss bis zur Übergabe, mit den Quellen zu §146a AO, KassenSichV und GoBD.
Was Kiosa zeigt, und was beim Steuerberater bleibt
Die Grenze ist in diesem Thema besonders wichtig, weil es um Steuerrecht geht, nicht um Betriebswirtschaft im engeren Sinn. Was Kiosa übernimmt: die tagesaktuelle Umsatzsicht je Standort aus OktoPOS oder Hypersoft und, im Rechnungen-Modul, den Export von Belegen und Buchungsstapeln im DATEV-Format für deinen Steuerberater.
Was Kiosa nicht übernimmt: die Entscheidung, ob du für deine Kombi-Angebote die 70/30-Pauschale oder die kalkulatorische Methode wählst, die Kontierung in der Buchhaltung, und jede rechtliche Einordnung im Einzelfall. Das sind Entscheidungen, die ein Steuerberater trifft, der deine konkrete Speisekarte, deinen Wareneinsatz und deine Betriebsform kennt — eine Software liefert dafür die sauberen Zahlen, nicht das Urteil.
Die häufigsten Fehler bei der Umsetzung
Vier Muster tauchen seit Januar 2026 in der Praxis immer wieder auf:
Alte Artikelstammdaten nicht umgestellt. Speisen-Positionen, die seit Jahren mit 19 % in der Kasse hinterlegt waren, laufen nach der Umstellung oft unbemerkt weiter mit dem alten Satz — besonders bei selten verkauften Gerichten oder saisonalen Karten, die nicht regelmäßig angefasst werden.
Kombi-Angebote werden komplett zu einem Satz gebucht. Ein Buffet oder ein Menü mit Getränk, das versehentlich komplett mit 7 % durchläuft, wirkt im ersten Moment wie ein Vorteil für den Gast — ist aber eine falsche Steuerausweisung, die bei einer Prüfung auffällt.
Verwechslung mit der befristeten Corona-Regel. Manche Betriebe gehen unbewusst davon aus, die Regelung laufe wieder zeitlich begrenzt wie 2020 bis 2023, und schieben die saubere Kassenumstellung deshalb vor sich her. Die aktuelle Regelung ist unbefristet im Gesetz verankert.
Getränke werden aus Gewohnheit als Speise einsortiert. Besonders bei Mischprodukten wie Milchshakes, Smoothies oder gefüllten Backwaren mit Getränkeanteil herrscht Unsicherheit — im Zweifel ist das eine Frage für den Steuerberater, nicht für eine pauschale Blog-Antwort.
Von der Analyse zur Umsetzung
Worum es hier geht: Trennung von 7 % und 19 % Mehrwertsteuer in Kasse, BWA und Buchhaltung.
Im Betrieb umsetzen:
- Speisen- und Getränkeumsatz in Kiosa One View
- Kontierung nach SKR03 und Export im DATEV-Format in Kiosa Rechnungen
Mehr zum Thema Controlling und Finanzen
- Gastronomie Controlling: Was du täglich, wöchentlich und monatlich messen musst
- BWA Gastronomie: Kennzahlen, Formeln und Beispiel
- Rechnungen digital erfassen in der Gastronomie
FAQ
Seit wann gilt der 7 %-Steuersatz auf Speisen in der Gastronomie?
Seit dem 1. Januar 2026, eingeführt durch das Steueränderungsgesetz 2025 und verankert in §12 Abs. 2 Nr. 15 UStG. Anders als die befristete Corona-Regelung von 2020 bis 2023 ist diese Fassung ohne Enddatum im Gesetz formuliert.
Gilt der ermäßigte Steuersatz auch für Lieferung und Abholung?
Ja. Seit 2026 gilt der ermäßigte Satz von 7 % für Speisen unabhängig davon, ob sie vor Ort verzehrt, mitgenommen oder über ein Lieferportal geliefert werden. Vor der Reform gab es hier noch einen Unterschied zwischen Vor-Ort-Verzehr und Außer-Haus-Verkauf, der jetzt entfällt.
Wie werden Getränke in Kombi-Angeboten wie Buffets besteuert?
Nach dem BMF-Schreiben vom 22. Dezember 2025 gilt eine Vereinfachungsregel: Bei Pauschalangeboten aus Speisen und Getränken ohne Einzelausweis darf der Getränkeanteil pauschal mit 30 % des Gesamtpreises angesetzt werden (19 %), die restlichen 70 % gelten als Speisenanteil (7 %). Eine kalkulatorische Aufteilung nach echten Kosten ist alternativ weiterhin möglich, muss dann aber dokumentiert sein.
Muss ich meine Kasse technisch umrüsten?
Eine neue Kasse brauchst du dafür in der Regel nicht, aber deine Artikelstammdaten müssen korrekt auf 7 % beziehungsweise 19 % eingestellt sein — pro Artikel, nicht pauschal. Die gesetzliche Grundlage für die getrennte Aufzeichnung ist §22 Abs. 2 Nr. 1 UStG, die technischen Anforderungen an das Kassensystem selbst stehen in §146a AO. Im Zweifel klärst du die konkrete Umstellung mit deinem Kassenhersteller.
Ist die neue 7 %-Regelung wieder befristet wie die Corona-Regelung?
Nein. Der Gesetzestext in §12 Abs. 2 Nr. 15 UStG enthält keine Befristung. Das unterscheidet die Regelung ausdrücklich von der temporären Corona-Maßnahme 2020 bis 2023, die zu einem festen Datum auslief.
Deine nächsten Schritte
Stichprobe machen. Zieh zehn zufällige Speisen-Positionen aus deiner Kasse und prüfe, ob sie wirklich mit 7 % hinterlegt sind — besonders bei selten verkauften Gerichten und saisonalen Karten ist das der Ort, wo alte Sätze unbemerkt überleben.
G&V Analyzer — sieh dir an, wie sich dein Umsatz aktuell auf die Kostenblöcke in deiner BWA verteilt, und finde die Zeilen, auf die es nach der Steuersatzumstellung wirklich ankommt.
Restaurant Reporting: Tagesbericht und Kennzahlen — wie du aus deinen Kassendaten täglich mehr herausholst als nur den Bon-Wert.
30 Minuten, die sich lohnen. Du willst sehen, wie Kiosa deinen Umsatz je Standort täglich zeigt und Belege für den Steuerberater im DATEV-Format exportiert — mit deinen Standorten statt mit Folien? Buch dir ein Erstgespräch, ich zeige es dir an echten Daten.
Verwandte Begriffe
- BWA — wie die betriebswirtschaftliche Auswertung deinen Steuersatz-Split abbildet
- Bon-Wert — warum die Positionsebene am Kassenbon für die Steuertrennung zählt
- BWA richtig lesen in der Gastronomie — welche Zeilen nach der Umstellung besonders wichtig sind
