Lohnabrechnung in der Gastronomie beginnt nicht beim Steuerberater, sondern am Kiosk-Terminal. Aus Stempelzeiten werden Stunden, aus Stunden werden SFN-Zuschläge nach §3b EStG, dazu kommen Sachbezüge für Verpflegung und die korrekte Trinkgeld-Kennzeichnung. Das Ergebnis ist ein geprüftes Übergabe-Paket; Kiosa exportiert Stunden und Lohnarten als Datei für DATEV Lohn und Gehalt oder Lohn-AG — die eigentliche Abrechnung macht weiterhin dein Steuerberater oder Lohnbüro. Aus dem Paket entstehen die Personalkosten, an denen du deinen Betrieb misst; welcher Anteil am Umsatz gesund ist, zeigt Personalkostenquote berechnen und einordnen.
Praktiker erklärt, Software prüft automatisch. Ich bin Gastronom, kein Steuerberater. Dieser Artikel ordnet die Rechtslage mit verlinkten Primärquellen ein und zeigt, wo in der Kette vom Stempeln zum Export typischerweise Fehler entstehen — er ersetzt keine Rechtsberatung. Bei konkreten Fragen zu deinem Betrieb gehören Steuerberater oder Lohnbüro an den Tisch. Stand: November 2026.
Inhaltsverzeichnis
- Was gehört zur Lohnabrechnung-Vorbereitung in der Gastronomie?
- Wie berechnest du SFN-Zuschläge für den Lohn-Export?
- Was passiert mit Sachbezügen für Personalverpflegung?
- Wie gehört Trinkgeld in die Lohnvorbereitung?
- Rechenbeispiel: ein Monat, eine Servicekraft
- Welche Fehler kosten beim Übergabe-Paket an den Steuerberater am meisten?
- Was übernimmt Kiosa — und was bleibt beim Steuerberater?
- FAQ
- Deine nächsten Schritte
Was gehört zur Lohnabrechnung-Vorbereitung in der Gastronomie?
Die eigentliche Lohnabrechnung, also die Berechnung von Lohnsteuer und Sozialversicherungsbeiträgen bis zur fertigen Gehaltsabrechnung, macht dein Steuerberater oder Lohnbüro. Was davor liegt, macht der Betrieb. Und genau dieser Teil ist der, in dem die meisten Fehler entstehen, weil er aus fünf unterschiedlichen Datenquellen ein einziges, konsistentes Paket bauen muss.
Die Kette sieht in jedem Gastro-Betrieb ähnlich aus: Stempelzeiten am Terminal oder in der App, daraus abgeleitete Stunden je Zuschlagskategorie, Sachbezüge für gestellte Verpflegung, die korrekte Behandlung von Trinkgeld, und am Ende ein Export-Format, das der Steuerberater ohne Rückfragen verarbeiten kann. Fehlt an einer Stelle etwas oder stimmen die Zahlen nicht überein, kommt die Rückfrage — meist erst zur Abgabefrist, wenn am wenigsten Zeit dafür ist.
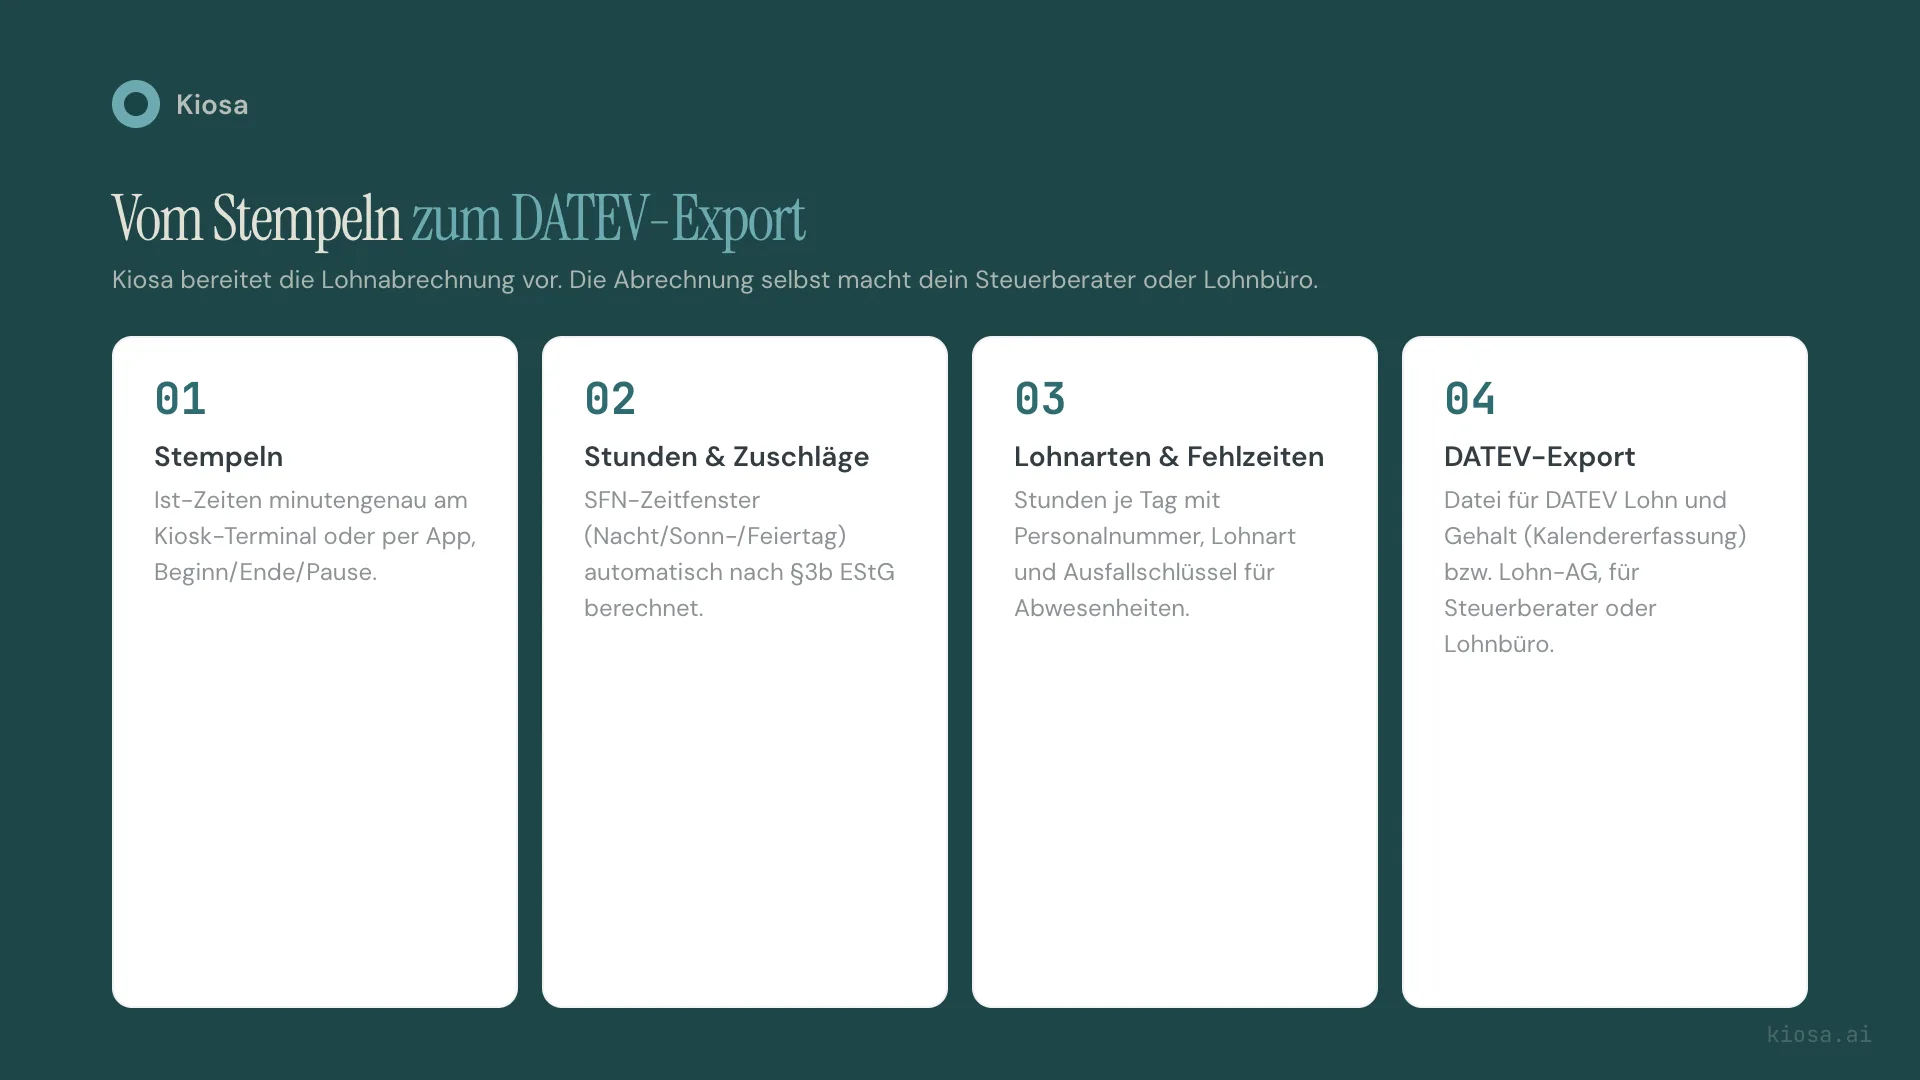
Kiosa deckt in dieser Kette die Zeiterfassung und die Zuschlagsberechnung automatisiert ab und liefert am Ende eine Exportdatei. Das ist heute produktiv im Einsatz, nicht in Entwicklung: Kiosk-Zeiterfassung, SFN-Berechnung und der Export für die Lohnabrechnung laufen im Kiosa-Dashboard, das Dienstplan-Modul ist ebenfalls live. Wer extern mit gastromatic, e2n oder ordio plant, bindet diese Systeme an. Sachbezüge und Trinkgeld gehören weiterhin von dir dokumentiert ins Paket.
Wie berechnest du SFN-Zuschläge für den Lohn-Export?
Sonntags-, Feiertags- und Nachtzuschläge sind nach §3b Einkommensteuergesetz bis zu bestimmten Sätzen steuerfrei, wenn sie zusätzlich zum Grundlohn gezahlt werden (§3b EStG, Gesetze im Internet, abgerufen am 07.09.2026). Für die Lohnvorbereitung heißt das: Jede Stunde muss ihrem richtigen Zeitfenster zugeordnet sein, bevor sie ins Übergabe-Paket geht.
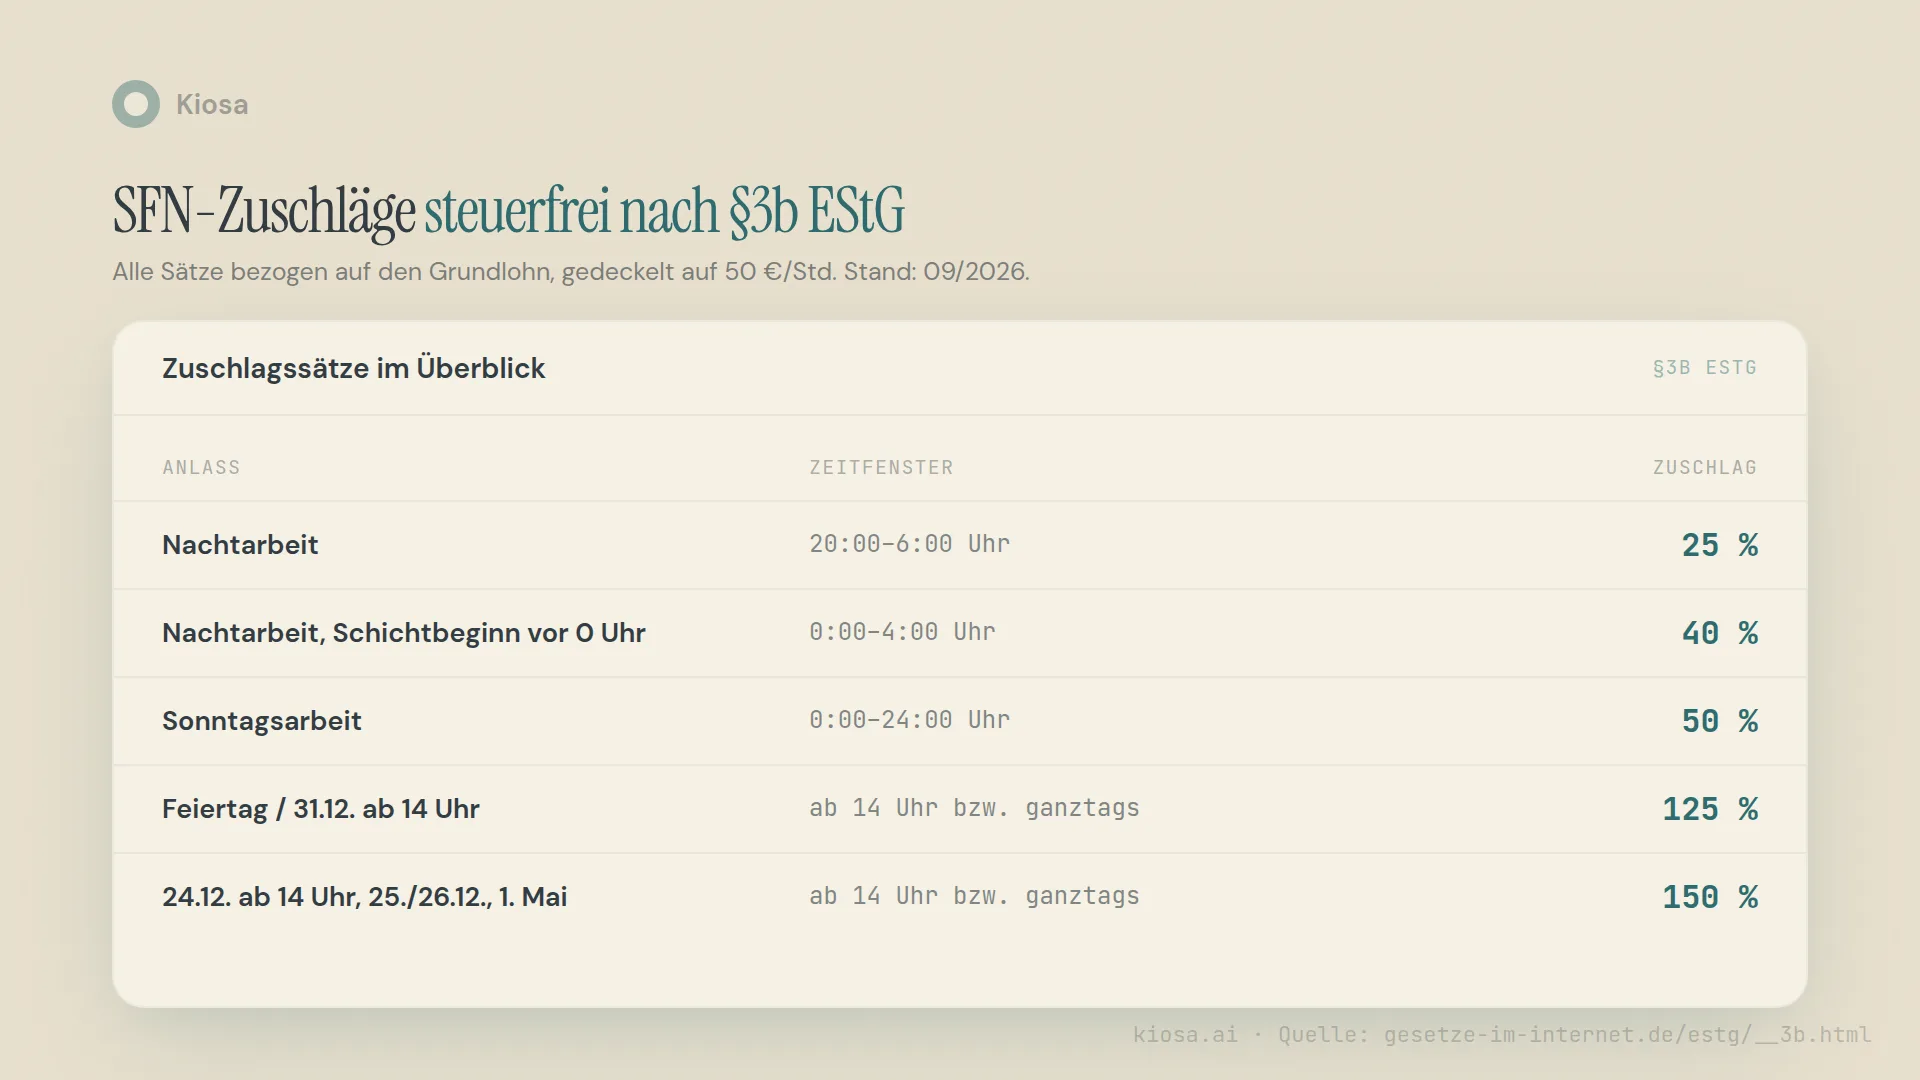
Zwei Kappungsgrenzen entscheiden zusätzlich darüber, was am Ende beim Mitarbeiter und in der Buchhaltung ankommt. Für die Lohnsteuerfreiheit wird der Grundlohn auf maximal 50 Euro pro Stunde gedeckelt — in der Gastronomie praktisch nie relevant. Für die Sozialversicherungsfreiheit gilt eine deutlich niedrigere Grenze von 25 Euro pro Stunde (§1 Abs. 1 Nr. 1 SvEV, Gesetze im Internet, abgerufen am 07.09.2026). Liegt der Grundlohn einer Schichtleitung oder eines erfahrenen Kochs darüber, bleibt der Zuschlag zwar steuerfrei, wird aber ab dieser Grenze sozialversicherungspflichtig. Zwei getrennte Rechnungen, die im Übergabe-Paket beide korrekt ausgewiesen sein müssen.
Wie du die Zeitfenster im Detail zerlegst, wenn eine Schicht vor Mitternacht beginnt oder Sonntags- und Nachtzuschlag sich überschneiden, steht ausführlich mit Rechenbeispielen im Artikel zu SFN-Zuschlägen. Für die Lohnvorbereitung reicht an dieser Stelle: Die Prozentsätze stehen im Gesetz, die minutengenaue Zuordnung zu den Zeitfenstern ist die Aufgabe, die aus Stempeldaten ein exportfähiges Zuschlagsergebnis macht.
Was passiert mit Sachbezügen für Personalverpflegung?
Wer Mitarbeitern kostenlose oder verbilligte Mahlzeiten stellt, muss den geldwerten Vorteil als Sachbezug in die Lohnabrechnung einrechnen — er ist steuer- und sozialversicherungspflichtig, unabhängig davon, dass kein Geld fließt. Die Werte stehen nicht zur Verhandlung, sie sind in der Sozialversicherungsentgeltverordnung fest verankert und werden jährlich per Verordnung angepasst.
Für 2026 gilt: Frühstück 71 Euro monatlich beziehungsweise 2,37 Euro kalendertäglich, Mittag- oder Abendessen je 137 Euro monatlich beziehungsweise 4,57 Euro kalendertäglich. Der Gesamtwert für freie Verpflegung liegt bei 345 Euro im Monat (§2 SvEV, Gesetze im Internet, abgerufen am 07.09.2026).
Der häufigste Fehler an dieser Stelle: Personalessen wird als betriebliche Vergünstigung behandelt und taucht in der Lohnvorbereitung schlicht nicht auf, weil kein Beleg dafür existiert wie für einen Wareneinkauf. Ohne Tagesprotokoll, wer wann eine Mahlzeit erhalten hat, lässt sich der Sachbezug am Monatsende nicht mehr sauber rekonstruieren — und genau das prüft eine Betriebsprüfung gern nach.
Wie gehört Trinkgeld in die Lohnvorbereitung?
Trinkgeld ist beim Arbeitnehmer unbegrenzt steuerfrei, wenn es freiwillig und ohne Rechtsanspruch von einem Dritten, also dem Gast, zusätzlich zum geschuldeten Arbeitslohn gezahlt wird (§3 Nr. 51 EStG, Gesetze im Internet, abgerufen am 07.09.2026). Die Voraussetzung "ohne Rechtsanspruch" ist der Grund, warum Trinkgeld strikt getrennt vom Bruttolohn ausgewiesen werden muss — sobald es Teil einer vertraglichen Vereinbarung oder eines festen Verteilschlüssels mit Anspruchscharakter wird, gerät die Steuerfreiheit ins Wanken.
In der Praxis wird das komplizierter, seit ein wachsender Teil des Trinkgelds über Karte statt Bar läuft. Kartentrinkgeld sammelt sich zunächst beim Arbeitgeber und muss aktiv an die Mitarbeiter weitergegeben werden — bleibt es liegen oder fehlt die Dokumentation der Weitergabe, verliert die Lohnvorbereitung den Nachweis, dass das Geld vom Gast stammt und vollständig weitergegeben wurde. Wie ein Trinkgeld-Pool sauber bleibt, steht im Artikel zum Trinkgeld. Für den Export bedeutet das: Trinkgeld gehört als eigene, klar gekennzeichnete Position ins Übergabe-Paket, niemals vermischt mit dem regulären Lohn.
Rechenbeispiel: ein Monat, eine Servicekraft
Ein Rechenbeispiel macht sichtbar, wie die einzelnen Bausteine im Übergabe-Paket zusammenkommen. Der Betrieb "Trattoria Musterstadt" und die Mitarbeiterin "Lisa M." sind frei erfunden, keine Aussage über echte Betriebe.
Lisa arbeitet im September 2026 Vollzeit, 160 Stunden, Grundlohn 15,00 Euro pro Stunde. Davon liegen 18 Stunden in Sonntags- und Nachtschichten mit kumuliertem Zuschlag: In den Kernstunden greifen Sonntags- und Nachtzuschlag gleichzeitig, in Summe im Schnitt 75 % auf den Grundlohn. Wie genau sich die Sätze je Zeitfenster addieren, zeigt der SFN-Zuschläge-Artikel im Detail — hier zählt das Ergebnis, das ins Paket wandert.
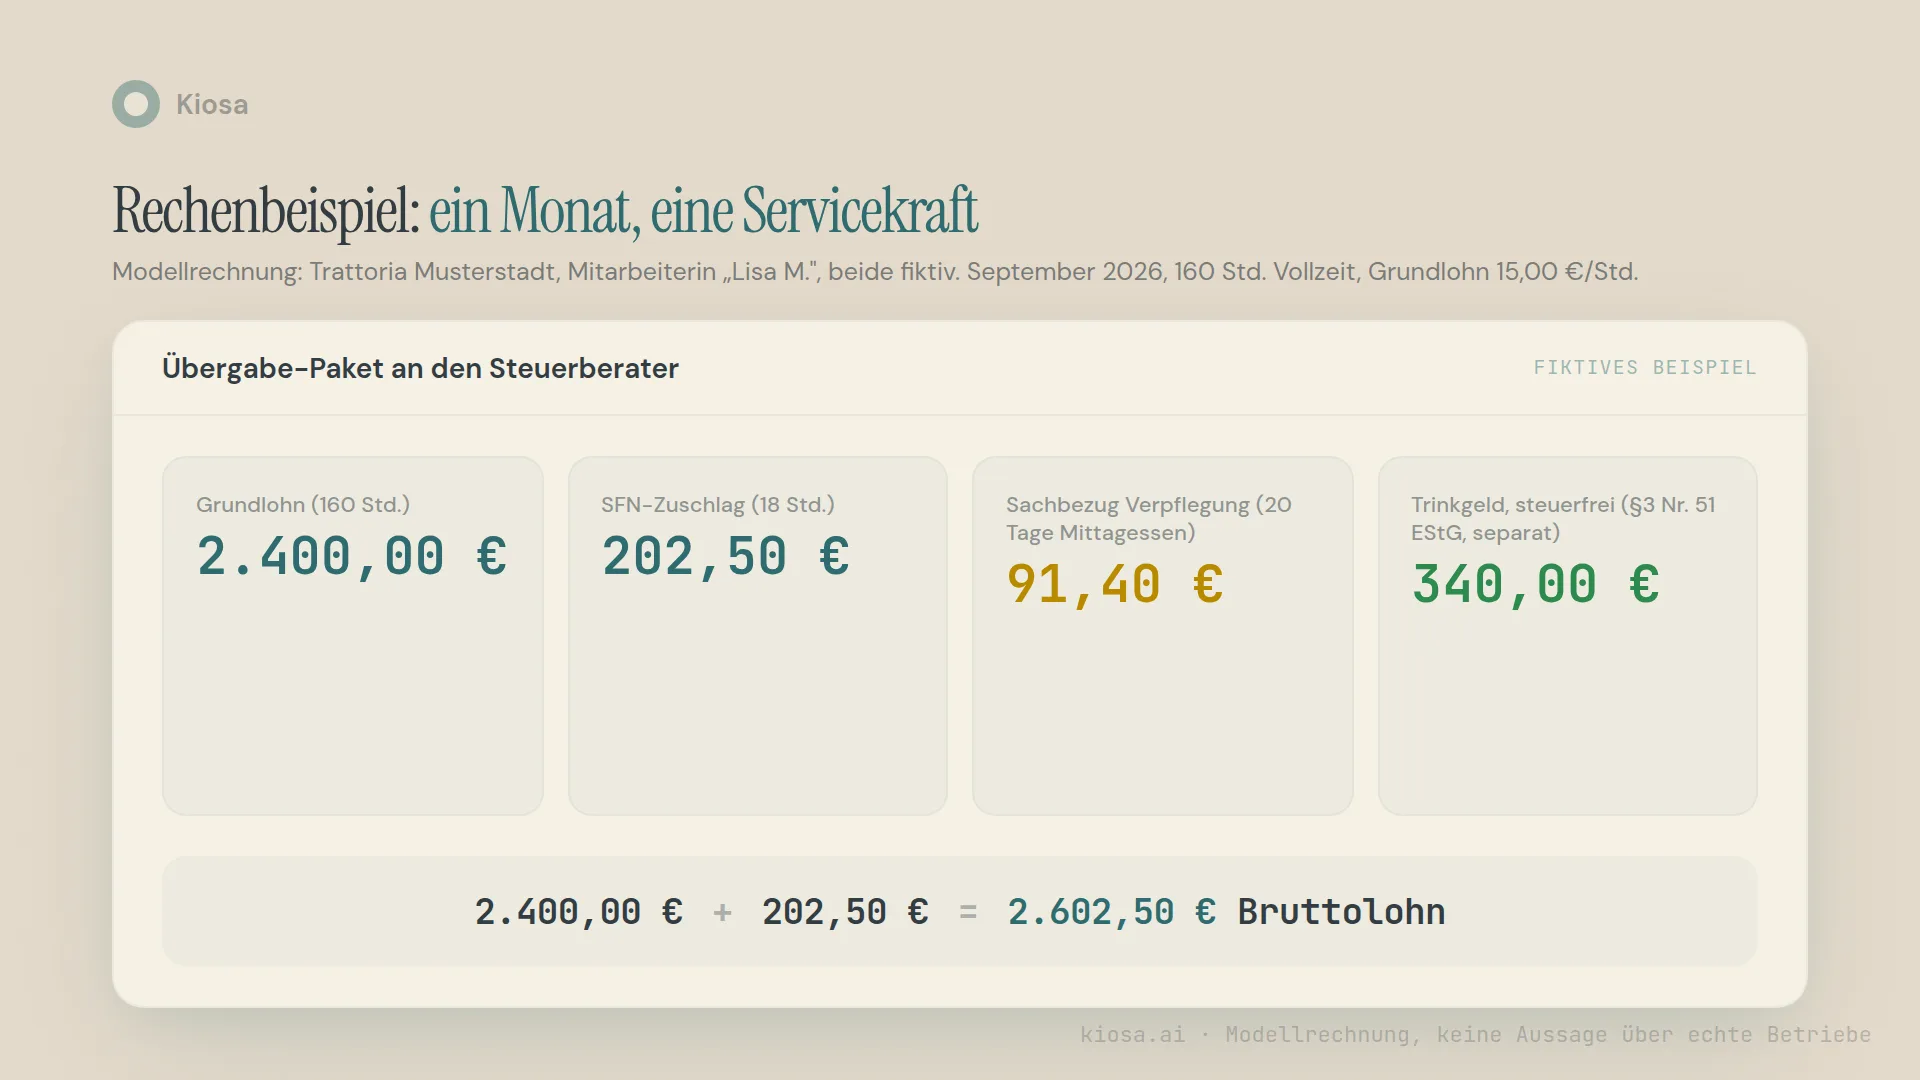
Grundlohn: 160 Std. × 15,00 € = 2.400,00 €. SFN-Zuschlag: 18 Std. × 15,00 € × 75 % = 202,50 €. Bruttolohn ohne Trinkgeld: 2.602,50 €. Dazu kommt der Sachbezug für 20 Mittagessen im Monat: 20 × 4,57 € = 91,40 € — dieser Betrag erhöht nicht den ausgezahlten Nettolohn, sondern die steuer- und beitragspflichtige Bemessungsgrundlage, weil Lisa die Mahlzeit tatsächlich erhalten hat. Trinkgeld von 340,00 Euro im Monat läuft komplett getrennt, steuerfrei nach §3 Nr. 51 EStG, und darf im Export nicht in den Bruttolohn einfließen.
Vier Zahlen, vier unterschiedliche steuer- und beitragsrechtliche Behandlungen, ein einziges Übergabe-Paket. Genau das ist der Punkt, an dem Excel-Tabellen anfangen zu kippen, weil jede Spalte eine andere Regel befolgen muss.
Das Beispiel zeigt eine Mitarbeiterin an einem Standort. In der Praxis multipliziert sich das mit jedem weiteren Mitarbeiter und jedem weiteren Standort, und die Regeln bleiben pro Person unterschiedlich: Wer Vollzeit arbeitet, wird anders abgerechnet als ein Minijobber, wer Sachbezüge erhält, hat eine andere Bemessungsgrundlage als jemand ohne. Ein Betrieb mit zwanzig Mitarbeitern an zwei Standorten rechnet damit nicht einmal, sondern zwanzig Mal dieselbe Logik durch, nur mit unterschiedlichen Zahlen. Genau an dieser Stelle lohnt sich Automatisierung am meisten, nicht bei der einzelnen Schicht.
Welche Fehler kosten beim Übergabe-Paket an den Steuerberater am meisten?
Vier Muster tauchen in der Praxis immer wieder auf, wenn Betriebe die Vorbereitung von Hand oder in Excel machen:
Unvollständige Stundenzettel. Fehlt an einem Tag der Stempeleintrag, wird die Stunde entweder geschätzt oder ganz vergessen — beides führt zu Differenzen, die dem Steuerberater erst bei der Nachfrage auffallen, nicht dem Betrieb selbst.
Falsch berechnete SFN-Zuschläge. Ganze Schichten bekommen pauschal einen Satz statt einer minutengenauen Aufteilung nach Zeitfenster, oder die beiden Kappungsgrenzen für Steuer- und Sozialversicherungsfreiheit werden verwechselt. Das Ergebnis ist selten "zu viel gezahlt", meist "falsch gemeldet".
Vergessene Sachbezugswerte. Personalverpflegung wird nicht dokumentiert und taucht im Übergabe-Paket schlicht nicht auf — bis eine Betriebsprüfung die Differenz zwischen Wareneinsatz und gemeldeten Sachbezügen findet.
Getrennte Systeme ohne Abgleich. Zeiterfassung läuft in einem System, Zuschlagsberechnung in Excel, Sachbezüge im Kopf des Betriebsleiters. Jede Übergabe zwischen diesen Stationen ist eine weitere Gelegenheit für Tippfehler, gerade an Monatsenden mit Zeitdruck.
Was übernimmt Kiosa — und was bleibt beim Steuerberater?
Kiosa übernimmt die Kette von der Stempelzeit bis zur Exportdatei: Zeiterfassung am Kiosk-Terminal mit PIN, minutengenaue Zuordnung der Stunden zu den SFN-Zeitfenstern nach §3b EStG und am Ende der Export der Stunden und Lohnarten als Datei für DATEV Lohn und Gehalt (Kalendererfassung) oder Lohn-AG, mit Personalnummer, Lohnart und Ausfallschlüssel je Tag. Die Kappungsgrenzen, Sachbezüge und die Trinkgeld-Behandlung berücksichtigt dein Lohnbüro bei der Abrechnung.
Was Kiosa nicht übernimmt: die eigentliche Lohnabrechnung mit Berechnung von Lohnsteuer, Sozialversicherungsbeiträgen und der fertigen Gehaltsabrechnung. Das bleibt bei Steuerberater oder Lohnbüro, so wie es sein muss. Kiosa liefert das Übergabe-Paket, nicht die Abrechnung selbst — die Grenze ist bewusst so gezogen, weil die eine Aufgabe Software gut kann und die andere Fachwissen braucht, das kein System ersetzen sollte.
Der Lohn-Export sitzt im selben Dashboard wie Wareneinsatz-Kontrolle und der Umsatz-Forecast (9,8–15 % MAPE je Standort) — für die Lohnvorbereitung selbst spielt das keine Rolle, aber es zeigt, dass die Zeiterfassungsdaten nicht in einer Insel enden, sondern in derselben Steuerung wie der Rest des Betriebs.
Von der Analyse zur Umsetzung
Worum es hier geht: Lohnabrechnung vorbereiten: SFN-Zuschläge, Sachbezüge, Trinkgeld und Export für das Lohnbüro.
Im Betrieb umsetzen: Kiosa Dienstplan mit Export für die Lohnabrechnung
Mehr zum Thema Personalkosten und Dienstplan
- Personalkostenquote Gastronomie: berechnen und einordnen
- SFN-Zuschläge berechnen: Praxis-Guide mit Rechenbeispielen
- Trinkgeld Gastronomie steuerfrei: Regeln & Kartenzahlung
FAQ
Ersetzt Kiosa den Steuerberater bei der Lohnabrechnung?
Nein. Kiosa bereitet die Lohnabrechnung vor und exportiert Stunden und Lohnarten als Datei für DATEV Lohn und Gehalt oder Lohn-AG — die eigentliche Berechnung von Lohnsteuer und Sozialversicherungsbeiträgen sowie die fertige Gehaltsabrechnung macht weiterhin dein Steuerberater oder Lohnbüro.
Welche Sachbezugswerte gelten 2026 für Verpflegung in der Gastronomie?
Frühstück 71 Euro monatlich (2,37 Euro kalendertäglich), Mittag- oder Abendessen je 137 Euro monatlich (4,57 Euro kalendertäglich), Gesamtwert für freie Verpflegung 345 Euro im Monat. Rechtsgrundlage ist §2 der Sozialversicherungsentgeltverordnung (gesetze-im-internet.de, abgerufen am 10.11.2026), die Werte werden jährlich per Verordnung angepasst.
Zählt Trinkgeld zum Bruttolohn in der Lohnabrechnung?
Nein, wenn die Voraussetzungen von §3 Nr. 51 EStG erfüllt sind: freiwillig, ohne Rechtsanspruch, vom Gast statt vom Arbeitgeber, zusätzlich zum geschuldeten Lohn. Dann ist Trinkgeld unbegrenzt steuerfrei und muss getrennt vom Bruttolohn ausgewiesen werden, nicht darin eingerechnet.
Was ist der Unterschied zwischen der 50-Euro- und der 25-Euro-Grenze bei SFN-Zuschlägen?
Bis 50 Euro Grundlohn pro Stunde bleibt ein SFN-Zuschlag lohnsteuerfrei (§3b Abs. 2 EStG). Sozialversicherungsfrei ist er nur bis zu einem Grundlohn von 25 Euro pro Stunde (§1 Abs. 1 Nr. 1 SvEV). Zwischen beiden Grenzen ist der Zuschlag steuerfrei, aber sozialversicherungspflichtig — eine Differenzierung, die viele Ratgeber überspringen.
In welchem Format exportiert Kiosa Daten für den Steuerberater?
Kiosa exportiert eine Datei für DATEV Lohn und Gehalt (Kalendererfassung) oder für Lohn-AG, inklusive Personalnummer, Stunden je Tag, Lohnart und Ausfallschlüssel für Abwesenheiten. Das Format entscheidet dein Steuerberater oder Lohnbüro, die Lohnarten-Zuordnung wird gemeinsam einmalig eingerichtet.
Deine nächsten Schritte
Stichprobe machen. Nimm einen beliebigen Mitarbeiter aus dem letzten Monat und prüfe, ob Grundlohn, SFN-Zuschlag, Sachbezug und Trinkgeld im Übergabe-Paket an deinen Steuerberater sauber getrennt ausgewiesen sind. Fehlt eine der vier Positionen, weißt du jetzt, wo die Lücke sitzt.
Was für die Zeiterfassung selbst gilt — SFN-Zuschläge und Sachbezüge sind nur so genau wie die Stempelzeiten, aus denen sie entstehen.
Arbeitszeitkonto und Jahreswechsel — wie Plus- und Minusstunden in dieselbe Lohnvorbereitung einfließen, ohne sie zu verkomplizieren.
PK-Rechner — rechne durch, was SFN-Zuschläge und Sachbezüge für deine Personalkostenquote bedeuten, besonders an Standorten mit vielen Wochenend- und Nachtschichten.
30 Minuten, die sich lohnen. Du willst sehen, wie aus Stempelzeiten eine fertige Exportdatei für die Lohnabrechnung wird — mit deinen Standorten statt mit Folien? Buch dir ein Erstgespräch, ich zeige es dir an echten Daten.
Verwandte Begriffe
- SFN-Zuschläge — Sonntags-, Feiertags- und Nachtzuschläge nach §3b EStG
- Personalkostenquote (PK-Quote) — Personalkosten im Verhältnis zum Umsatz
