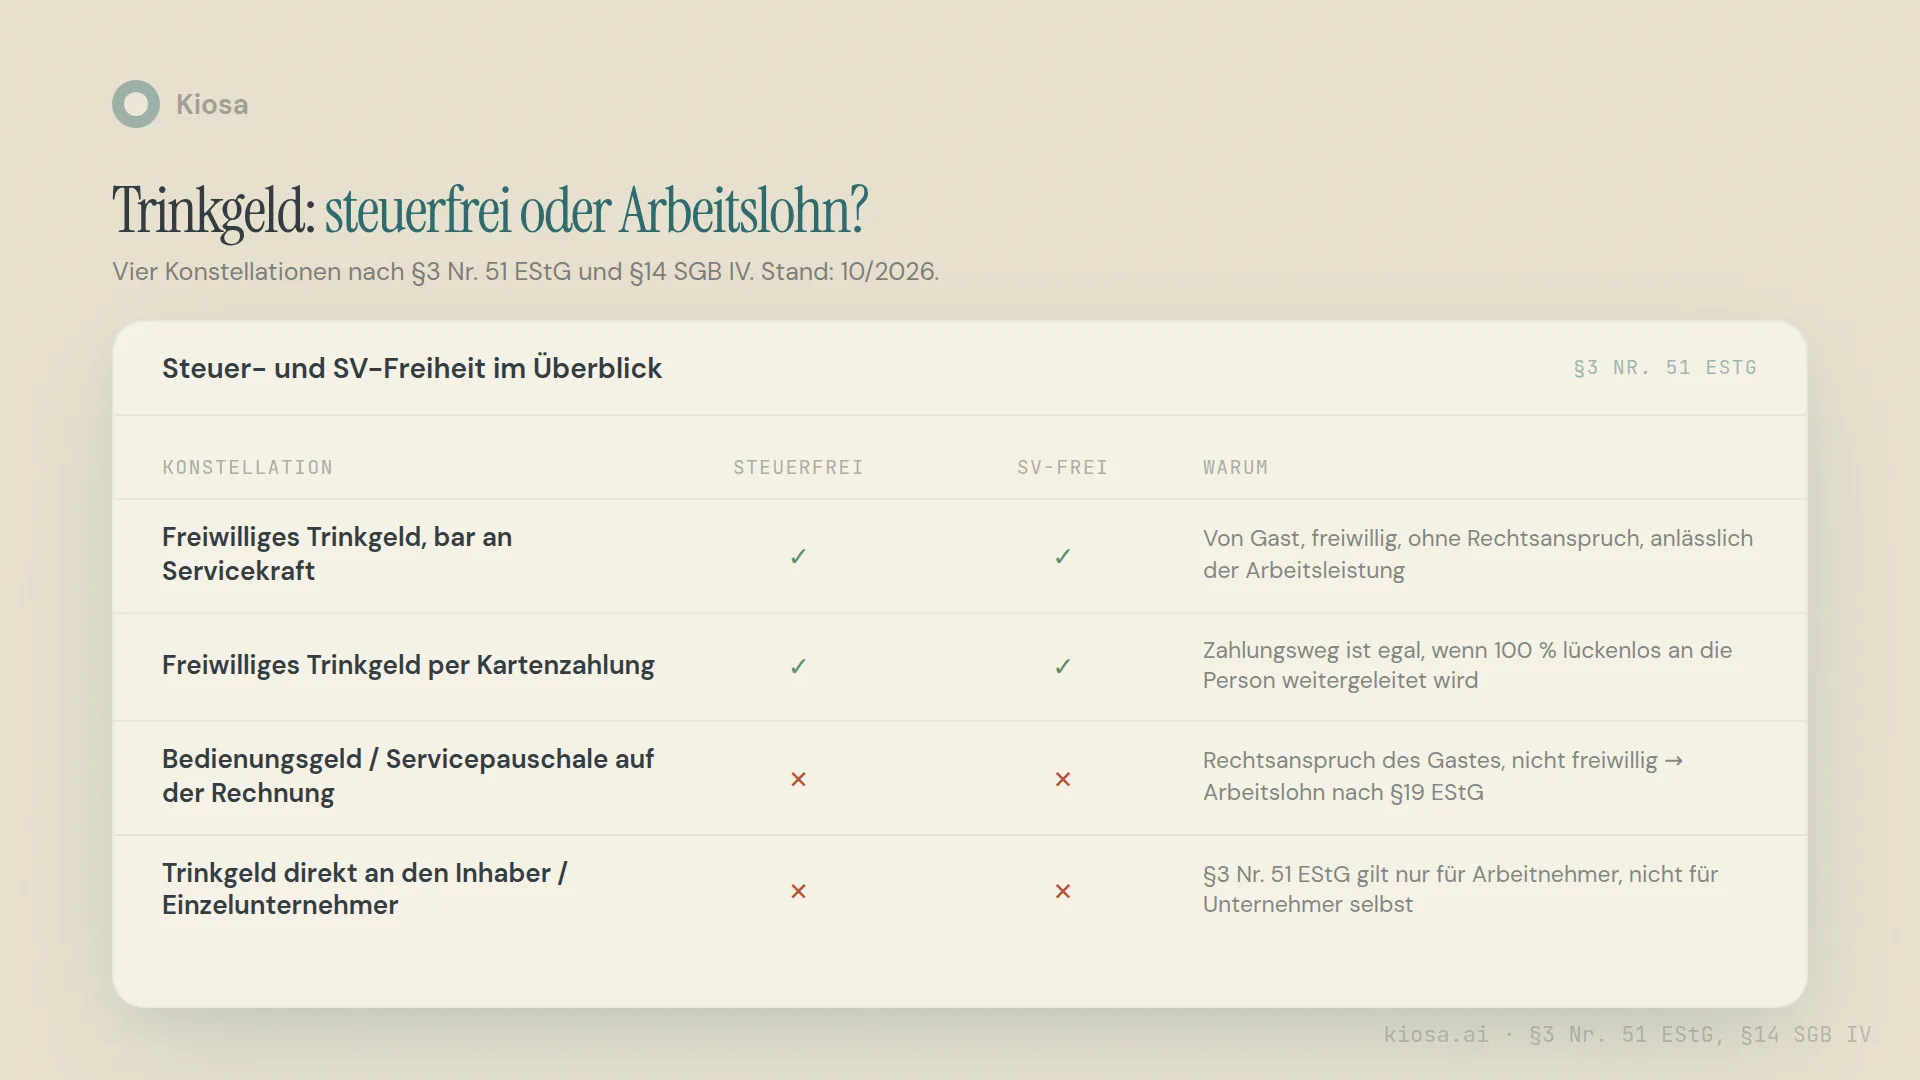
Trinkgeld ist nach §3 Nr. 51 EStG steuer- und sozialversicherungsfrei, wenn Gäste es freiwillig, ohne Rechtsanspruch und zusätzlich zur Rechnung direkt an die Servicekraft zahlen. Verpflichtende Bedienungsgelder oder Servicepauschalen zählen dagegen als Arbeitslohn. Der Chef selbst darf sein eigenes Trinkgeld nicht steuerfrei behalten. Bei Kartenzahlung gilt dieselbe Regel, nur die Weiterleitung muss lückenlos dokumentiert sein. Welche Lohnbestandteile dagegen in deine Personalkosten gehören, listet Personalkostenquote: welche Kosten zählen Posten für Posten auf.
Hinweis: Dies ist keine Rechts- oder Steuerberatung. Stand: 11/2026. Dieser Artikel ordnet die Rechtslage anhand verlinkter Primärquellen ein und ersetzt keine individuelle Beratung durch Steuerberater, Lohnbüro oder die zuständige Rentenversicherung. Bei konkreten Fragen zu deinem Betrieb gehören diese an den Tisch.
Inhaltsverzeichnis
- Wann ist Trinkgeld in der Gastronomie steuerfrei?
- Freiwilliges Trinkgeld oder Bedienungsgeld: Wo endet die Steuerfreiheit?
- Ist steuerfreies Trinkgeld auch sozialversicherungsfrei?
- Darf der Inhaber selbst Trinkgeld steuerfrei einstreichen?
- Pool oder Tronc: Wie die Aufteilung unter Kollegen steuerlich sauber bleibt
- Trinkgeld per Kartenzahlung: Was gilt steuerlich wirklich?
- Rechenbeispiel: Lisa M. im Restaurant Musterstadt
- Was Kiosa bei Kartenzahlungs-Trinkgeld vorbereitet, und was bei der Lohnbuchhaltung bleibt
- Die häufigsten Fehler bei Trinkgeld in der Gastronomie
- FAQ
- Deine nächsten Schritte
Wann ist Trinkgeld in der Gastronomie steuerfrei?
Der Gesetzestext ist kürzer, als die meisten Ratgeber vermuten lassen. §3 Nr. 51 EStG befreit "Trinkgelder, die anlässlich einer Arbeitsleistung dem Arbeitnehmer von Dritten freiwillig und ohne dass ein Rechtsanspruch auf sie besteht, zusätzlich zu dem Betrag gegeben werden, der für diese Arbeitsleistung zu zahlen ist" (§3 Nr. 51 EStG, gesetze-im-internet.de, abgerufen am 05.10.2026). Seit der Reform 2002 gilt das ohne betragsmäßige Obergrenze, anders als bei vielen anderen Steuerbefreiungen im Einkommensteuerrecht.
Vier Bedingungen müssen zusammenkommen, nicht nur eine. Das Geld muss von einem Dritten kommen, also vom Gast, nicht vom Arbeitgeber. Es muss freiwillig gegeben werden. Es darf kein Rechtsanspruch darauf bestehen, weder vertraglich noch durch betriebliche Übung. Und es muss anlässlich der konkreten Arbeitsleistung gezahlt werden, zusätzlich zum geschuldeten Entgelt. Fehlt eine dieser vier Voraussetzungen, kippt die gesamte Steuerfreiheit, nicht nur ein Teil davon.
Wie ernst die Gerichte den dritten Punkt nehmen, zeigt ein Urteil des Bundesfinanzhofs vom 10. März 2015: Freiwillige Zahlungen von Notaren an eine Notarassessorin wurden nicht als steuerfreies Trinkgeld anerkannt, weil zwischen den Beteiligten kein Kunden- oder kundenähnliches Verhältnis bestand (BFH, Urteil vom 10.03.2015, VI R 6/14, abgerufen am 05.10.2026). Für die Gastronomie ist genau dieses Verhältnis der Normalfall: Der Gast zahlt an die Person, die ihn bedient hat. Das macht die Branche zum Paradebeispiel für §3 Nr. 51 EStG, nicht zur Ausnahme.
Freiwilliges Trinkgeld oder Bedienungsgeld: Wo endet die Steuerfreiheit?
Der Unterschied entscheidet sich nicht an der Höhe des Betrags, sondern an einem einzigen Wort: Rechtsanspruch. Steht auf der Rechnung ein fest kalkulierter Aufschlag, zum Beispiel eine Servicepauschale oder ein Bedienungsgeld, das der Gast zahlen muss, fehlt genau das Merkmal "freiwillig". Die Zahlung wird zum Entgelt für die erbrachte Leistung, und damit zu Arbeitslohn im Sinne von §19 EStG, der Gehälter, Löhne und andere Bezüge für eine Beschäftigung erfasst (§19 EStG, gesetze-im-internet.de, abgerufen am 05.10.2026).
Die Deutsche Rentenversicherung Knappschaft-Bahn-See führt in ihrem Sozialversicherungslexikon genau diesen Fall als Beispiel auf: "Bedienungszuschlag im Gaststättengewerbe" zählt zu den Einnahmen mit Rechtsanspruch und damit zum "steuer- und beitragspflichtigen Arbeitsentgelt", genau wie Metergelder im Möbeltransport oder Tronc-Einnahmen von Croupiers in Spielbanken (KBS, Sozialversicherung von A-Z: Trinkgelder, abgerufen am 05.10.2026). Gaststättengewerbe wird hier namentlich genannt, nicht als Randfall.
Für die Praxis heißt das: Wer eine Servicepauschale auf die Rechnung schreibt, verschiebt die komplette Summe aus der Steuerfreiheit in die normale Lohnabrechnung, mit Lohnsteuer und Sozialversicherungsbeiträgen. Manche Betriebe tun das bewusst, weil eine garantierte Pauschale planbarer ist als schwankendes Trinkgeld. Das ist eine legitime unternehmerische Entscheidung, aber eine mit klaren steuerlichen Folgen, die vorab bekannt sein sollten.
Ist steuerfreies Trinkgeld auch sozialversicherungsfrei?
Ja, aus demselben Grund, aus dem es überhaupt steuerfrei ist. Die Sozialversicherung knüpft an den Begriff des Arbeitsentgelts nach §14 SGB IV an, der "alle laufenden oder einmaligen Einnahmen aus einer Beschäftigung" erfasst (§14 SGB IV, gesetze-im-internet.de, abgerufen am 05.10.2026). Echtes Trinkgeld kommt aber nicht aus dem Beschäftigungsverhältnis mit dem Arbeitgeber, sondern von einem außenstehenden Dritten. Die Knappschaft-Bahn-See formuliert es direkt: "Trinkgelder, die dem Arbeitnehmer von Dritten ohne Rechtsanspruch gezahlt werden, sind steuer- und beitragsfrei" (KBS, Trinkgelder, abgerufen am 05.10.2026).
Das hat einen praktischen Nebeneffekt, den viele Betriebsleiter mit Minijobbern nicht auf dem Schirm haben: Weil freiwilliges Trinkgeld kein Arbeitsentgelt ist, zählt es auch nicht in die Minijob-Verdienstgrenze hinein. Die Minijob-Zentrale schreibt in ihrem Branchenmagazin, dass Trinkgeld "steuer- und sozialversicherungsfrei" ist, wenn Gäste es "freiwillig und zusätzlich zum Rechnungsbetrag direkt an die Minijobberin oder den Minijobber" zahlen (Minijob-Zentrale, Magazin: Minijobs in der Gastronomie, abgerufen am 05.10.2026). Eine Servicekraft im Minijob kann also deutlich über die Verdienstgrenze von 603 Euro (2026; ab 01.01.2027 633 Euro, weil der Mindestlohn auf 14,60 Euro steigt) kommen, ohne dass der Minijob-Status kippt, solange es sich um echtes, freiwilliges Trinkgeld handelt. Was der höhere Mindestlohn für Minijobs bedeutet, erklärt unser Artikel zum Mindestlohn 2027.
Darf der Inhaber selbst Trinkgeld steuerfrei einstreichen?
Nein, und das wird häufig falsch eingeschätzt. §3 Nr. 51 EStG ist ein Arbeitnehmer-Privileg, kein Unternehmer-Privileg. Erhält der Inhaber oder Einzelunternehmer selbst Trinkgeld, etwa weil er an diesem Abend am Tisch bedient, zählt die Zahlung als Betriebseinnahme. Sie unterliegt grundsätzlich der Einkommensteuer, und Trinkgeldzahlungen erhöhen nach gängiger Fachliteratur auch die Bemessungsgrundlage der Umsatzsteuer, wenn sie für die eigene Leistung des Unternehmers gegeben werden (Haufe, Trinkgeld an Unternehmer, abgerufen am 05.10.2026).
Die Ausnahme betrifft Trinkgeld an das Servicepersonal, nicht an den Chef: Zahlungen, die Gäste erkennbar den Mitarbeitern zukommen lassen wollen, zählen nicht zum Entgelt für die Leistung des Unternehmers und bleiben außerhalb der Umsatzsteuer-Bemessungsgrundlage. Die Trennlinie verläuft also nicht am Kassensystem, sondern an der Person, der das Geld gilt. In Betrieben, in denen Inhaber selbst mitarbeiten, lohnt sich eine klare interne Regel: Trinkgeld, das erkennbar der bedienenden Person gilt, geht an diese Person, auch wenn der Inhaber mit am Tisch stand.
Pool oder Tronc: Wie die Aufteilung unter Kollegen steuerlich sauber bleibt
Viele Betriebe teilen Trinkgeld nicht individuell auf, sondern sammeln es in einem gemeinsamen Topf, der traditionell Tronc heißt, und verteilen es nach einem festen Schlüssel, zum Beispiel nach Stunden oder Station. Das ist grundsätzlich zulässig, aber an eine Bedingung geknüpft, die leicht übersehen wird: Die Mitarbeiter müssen wirtschaftlich Eigentümer des Pools bleiben. Der Arbeitgeber darf verwalten, aber nicht einseitig entscheiden, wer wie viel bekommt. Verwaltet der Betrieb den Topf und legt die Verteilung selbst fest, geht der persönliche Bezug zwischen Gast und einzelner Servicekraft verloren, und die Zahlung rutscht aus der Steuerfreiheit (Ecovis, Wie Trinkgelder für Mitarbeitende steuerfrei bleiben, abgerufen am 05.10.2026).
Wie konkret das schiefgehen kann, zeigt ein älteres BFH-Urteil zum Spielbank-Tronc: Weil Besucher ihre Zuwendungen nicht direkt an die Croupiers, sondern an die Spielbank als Arbeitgeberin gaben, die das Geld anschließend nach eigenem Schema verteilte, erkannte das Gericht die Zahlungen nicht als steuerfreies Trinkgeld an, sondern als reguläre Lohnzahlung der Spielbank (BFH zum Spielbanktronc, zusammengefasst bei IWW, abgerufen am 05.10.2026). Die Deutsche Rentenversicherung listet Spielbank-Tronc deshalb ausdrücklich als beitragspflichtiges Beispiel (KBS, Trinkgelder, abgerufen am 05.10.2026). Für die Gastronomie ist die Lehre daraus eindeutig: Eine schriftliche Tronc-Ordnung mit transparentem Verteilungsschlüssel, auf die sich das Team geeinigt hat, ist der Unterschied zwischen steuerfreiem Pool und steuerpflichtigem Zusatzlohn. Dass der Arbeitgeber die Zahlung eines regelmäßigen Arbeitsentgelts nicht mit Verweis auf Trinkgeld-Einnahmen ausschließen darf, stellt zusätzlich §107 Abs. 3 Gewerbeordnung klar (§107 Abs. 3 GewO, abgerufen am 05.10.2026). Wie sich eine solche Umverteilung auf die betriebliche Personalkostenquote auswirkt, hängt stark davon ab, wie sauber der Bon-Wert pro Schicht dokumentiert ist, denn ohne diese Zuordnung lässt sich ein fairer Verteilungsschlüssel kaum nachvollziehbar begründen.
Trinkgeld per Kartenzahlung: Was gilt steuerlich wirklich?
Hier beginnt die Frage, die in den meisten Ratgebern nur gestreift wird. Der Zahlungsweg selbst ändert an der rechtlichen Einordnung nichts: §3 Nr. 51 EStG unterscheidet nicht zwischen bar und unbar, weder im Wortlaut noch in der Fachliteratur, die wir für diesen Beitrag geprüft haben. Entscheidend bleiben dieselben vier Bedingungen wie beim Bargeld-Trinkgeld, freiwillig, von Dritten, anlässlich der Arbeitsleistung, ohne Rechtsanspruch.
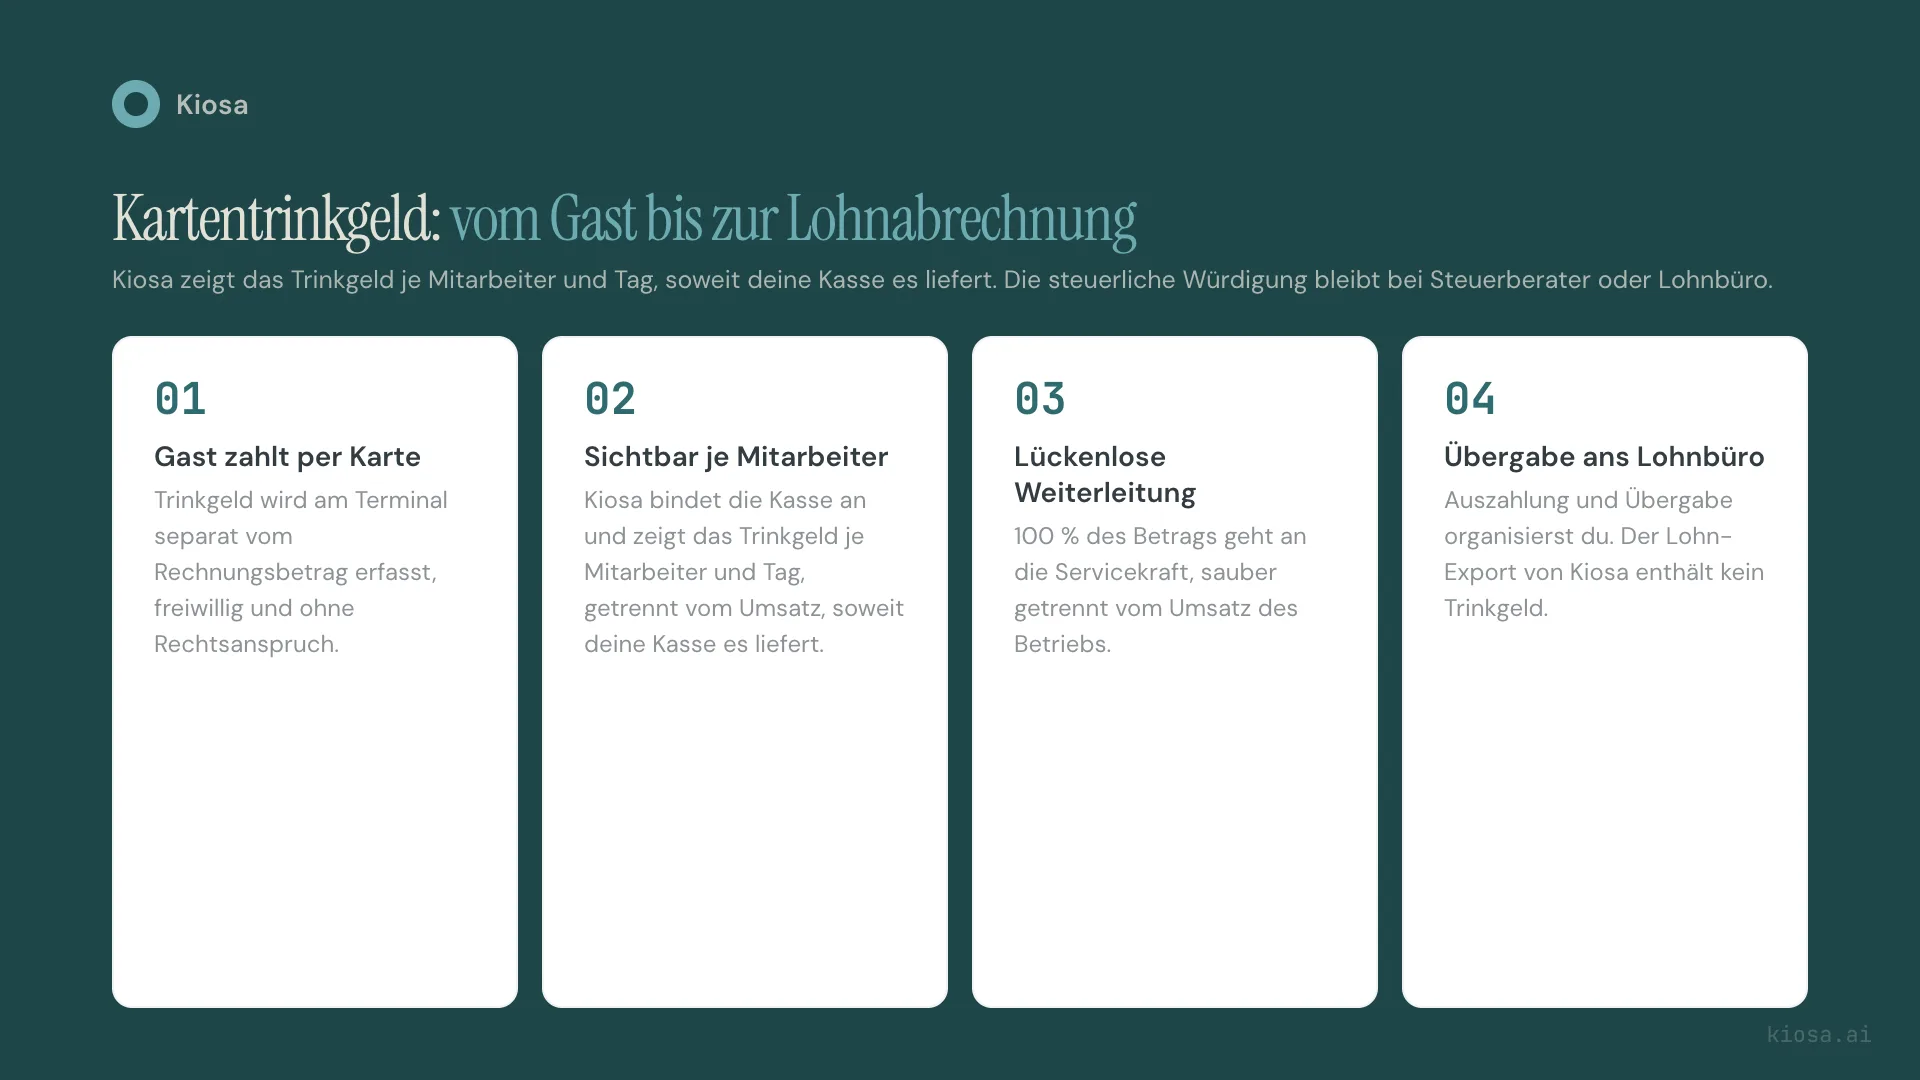
Das eigentliche Problem ist technischer, nicht rechtlicher Natur. Bar landet Trinkgeld direkt in der Hand der Servicekraft. Bei Kartenzahlung läuft der komplette Betrag zunächst über das Kassensystem und das Geschäftskonto des Betriebs, inklusive der eigentlichen Rechnung. Damit entsteht ein Zwischenschritt, den es bei Bargeld nicht gibt: Der Betrieb muss das Trinkgeld zweifelsfrei vom eigenen Umsatz trennen und zu 100 Prozent an die richtige Person weiterleiten, sonst sieht die Zahlung am Ende aus wie eine Betriebseinnahme, die der Arbeitgeber nachträglich an Mitarbeiter verteilt, und genau das war im Tronc-Urteil der Knackpunkt. Die IHK Essen weist in ihrem Leitfaden ausdrücklich darauf hin, dass kartenbezahltes Trinkgeld sauber dokumentiert und von den eigentlichen Umsätzen getrennt werden muss, insbesondere weil Kassen-Nachschauen und Betriebsprüfungen gezielt auf Trinkgeldbuchungen schauen (IHK Essen, Trinkgeld, abgerufen am 05.10.2026).
Ehrlich eingeordnet: Eine eigene, zentrale Verwaltungsanweisung der Finanzverwaltung ausschließlich zu Kartenzahlungs-Trinkgeld haben wir bei der Recherche für diesen Beitrag nicht gefunden. Die Finanzämter wenden die allgemeinen Grundsätze aus §3 Nr. 51 EStG an, nicht ein Sonderregime für unbares Trinkgeld. Die eigentliche Unsicherheit liegt deshalb nicht in der Rechtsfrage, sondern in der Nachweisführung: Wer im Ernstfall nicht lückenlos zeigen kann, dass ein bestimmter Betrag tatsächlich und vollständig bei der jeweiligen Servicekraft angekommen ist, riskiert, dass ein Betriebsprüfer die Steuerfreiheit infrage stellt. Genau deshalb empfiehlt sich bei Kartentrinkgeld eine technische Absicherung über die TSE der Registrierkasse, mit sauberer, zeitnaher Zuordnung je Mitarbeiter und Schicht.
Rechenbeispiel: Lisa M. im Restaurant Musterstadt
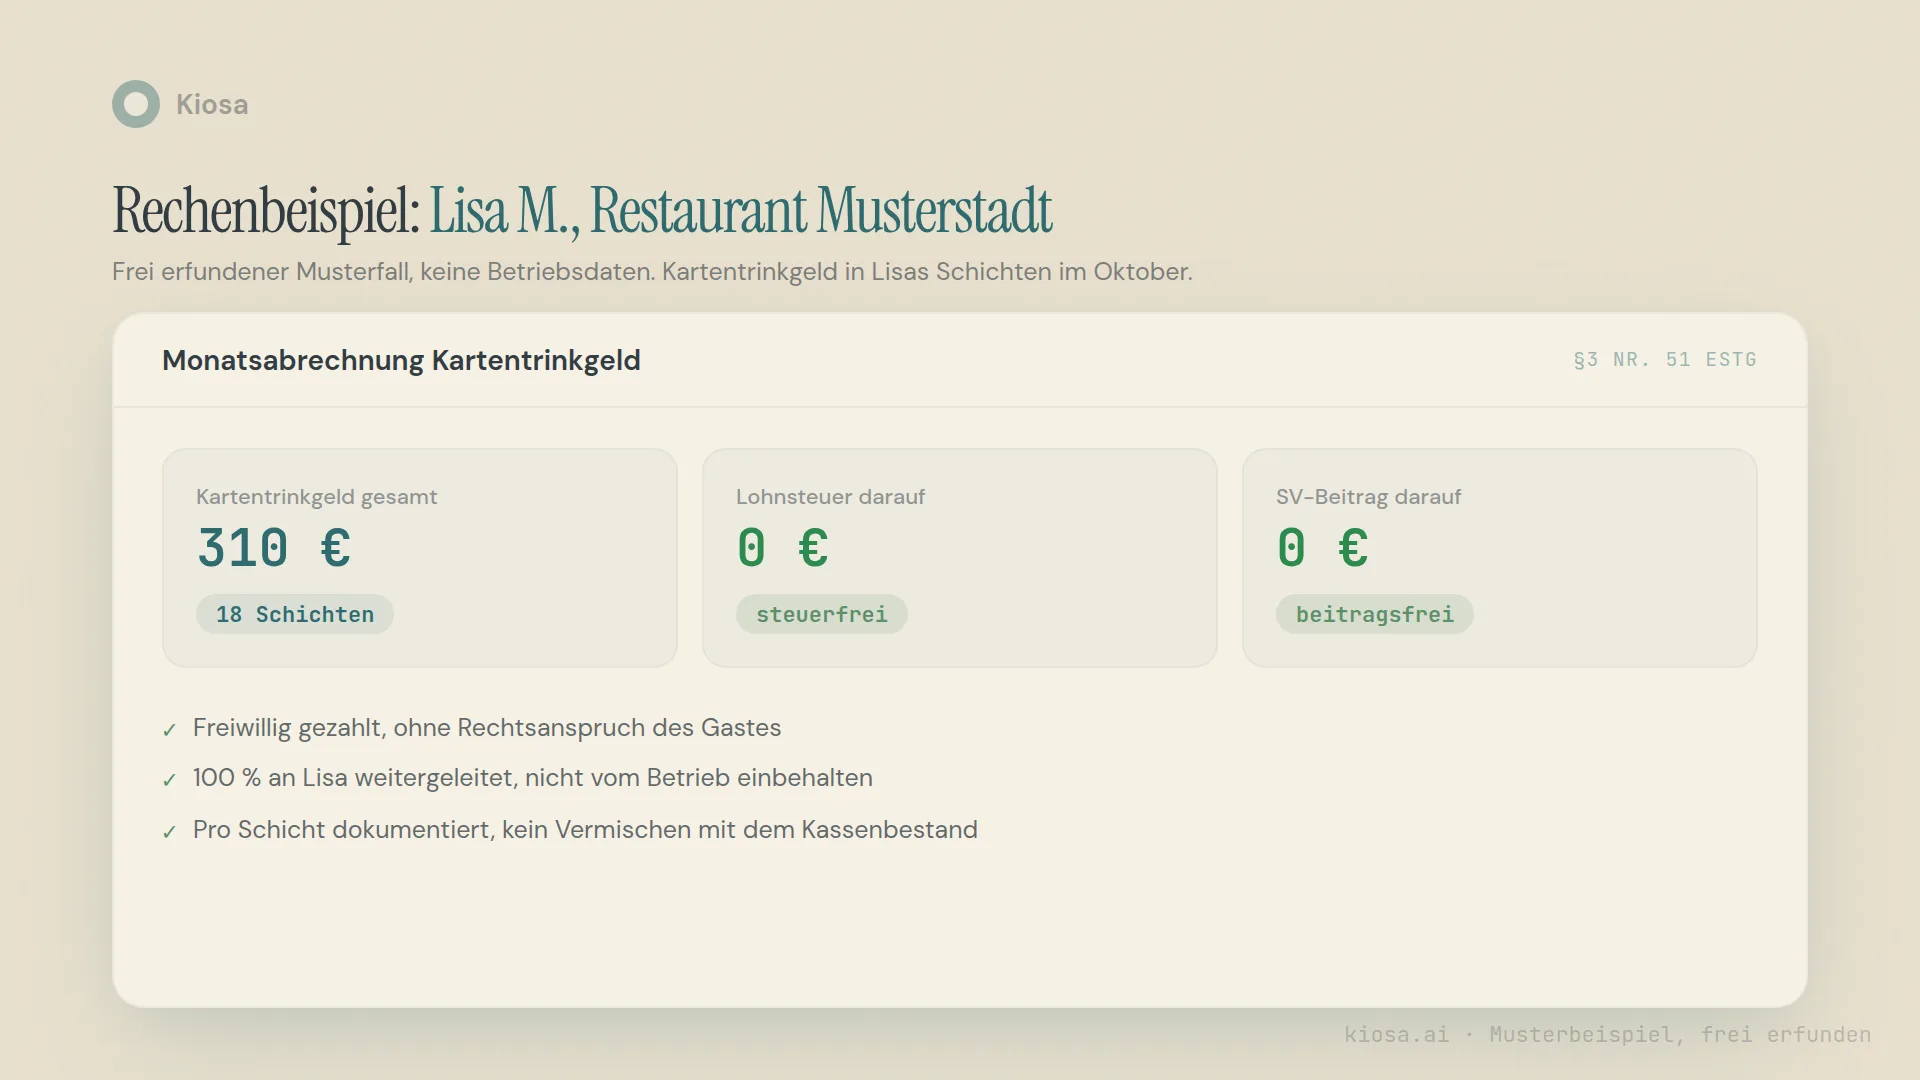
Nimm einen frei erfundenen Fall: Lisa M. arbeitet im fiktiven Restaurant Musterstadt im Service, 18 Schichten im Oktober. Gäste geben ihr Trinkgeld überwiegend per Karte, direkt am Terminal, zusätzlich zur Rechnung und ohne dass jemand danach fragt. Über den Monat kommen so 310 Euro Kartentrinkgeld zusammen, die eindeutig ihren Schichten zugeordnet sind.
Weil drei Dinge stimmen, bleibt die gesamte Summe steuer- und beitragsfrei: Die Gäste zahlen freiwillig, ohne dass Lisa oder das Restaurant einen Anspruch darauf hätten. Das Restaurant behält nichts davon ein, sondern leitet 100 Prozent an Lisa weiter. Und jede Zahlung ist einzeln ihrer Schicht zugeordnet, statt am Monatsende pauschal geschätzt zu werden. Lisa bekommt die 310 Euro zusätzlich zu ihrem regulären Lohn, ohne Lohnsteuer und ohne Abzüge für Renten-, Kranken-, Pflege- oder Arbeitslosenversicherung. Würde das Restaurant stattdessen eine Servicepauschale von drei Prozent auf jede Rechnung schreiben und diese am Monatsende unter dem Team verteilen, wäre derselbe Betrag voll steuer- und beitragspflichtig, einfach weil der Rechtsanspruch des Gastes die Freiwilligkeit ersetzt.
Was Kiosa bei Kartenzahlungs-Trinkgeld vorbereitet, und was bei der Lohnbuchhaltung bleibt
Die eigentliche Herausforderung bei Kartentrinkgeld ist selten die Rechtsfrage, sondern die Zuordnung: Welcher Betrag gehört zu welcher Schicht, welcher Person, welchem Tag. Weil Kiosa die Kasse anbindet (offiziell OktoPOS und Hypersoft), statt sie zu ersetzen, liegen die Trinkgeldbeträge, soweit deine Kasse sie je Bediener liefert, je Servicekraft und Tag im Dashboard, getrennt vom Umsatz. Das ist eine belastbare Grundlage, um die Weiterleitung zu dokumentieren. Die Auszahlung selbst und die Übergabe ans Lohnbüro organisierst du; der Lohn-Export von Kiosa enthält Stunden und Lohnarten, nicht das Trinkgeld.
Was Kiosa nicht übernimmt, ist die steuerliche Würdigung selbst. Ob eine konkrete Zahlung im Einzelfall tatsächlich alle vier Voraussetzungen des §3 Nr. 51 EStG erfüllt, ob eine geplante Servicepauschale sinnvoll ist, oder wie eine Tronc-Ordnung rechtssicher formuliert wird, bleibt eine Entscheidung, die bei Steuerberater oder Lohnbüro liegt. Kiosa macht die Beträge sichtbar, es entscheidet keine Steuerfrage und ersetzt keinen Steuerberater. Wie die zugrunde liegenden Arbeitszeiten dafür ohnehin dokumentationsfest erfasst werden müssen, zeigt unser Guide zur Zeiterfassungspflicht.
Die häufigsten Fehler bei Trinkgeld in der Gastronomie
Servicepauschale wird wie Trinkgeld behandelt. Sobald ein Aufschlag auf der Rechnung verpflichtend ist, fehlt die Freiwilligkeit, und die komplette Summe wird steuer- und beitragspflichtig, auch wenn sie im Alltag "Trinkgeld" genannt wird.
Der Arbeitgeber verwaltet den Tronc-Pool allein. Entscheidet der Betrieb einseitig, wer wie viel aus dem gemeinsamen Topf bekommt, geht der persönliche Bezug zum Gast verloren, mit denselben Folgen wie beim Spielbank-Tronc-Urteil.
Kartentrinkgeld wird nicht sauber vom Umsatz getrennt. Vermischt sich der Betrag in der Kasse mit dem regulären Umsatz, fehlt im Zweifel der Nachweis, dass tatsächlich 100 Prozent bei der Servicekraft angekommen sind.
Trinkgeld an den Inhaber wird als steuerfrei behandelt. §3 Nr. 51 EStG ist ein Arbeitnehmer-Privileg. Bedient der Chef selbst, zählt das Trinkgeld als Betriebseinnahme, nicht als steuerfreie Zuwendung.
Von der Analyse zur Umsetzung
Worum es hier geht: Steuerfreiheit von Trinkgeld nach §3 Nr. 51 EStG, Pool-Aufteilung und Kartentrinkgeld einordnen.
Im Betrieb umsetzen: Kiosa One View mit Kassendaten je Servicekraft
Mehr zum Thema Personalkosten und Dienstplan
- Personalkostenquote Gastronomie: berechnen und einordnen
- Lohnabrechnung Gastronomie: Vom Stempeln zum DATEV-Export
- SFN-Zuschläge berechnen: Praxis-Guide mit Rechenbeispielen
FAQ
Ist Trinkgeld in der Gastronomie grundsätzlich steuerfrei?
Ja, wenn es ein Gast freiwillig, ohne Rechtsanspruch und zusätzlich zur Rechnung direkt an eine angestellte Servicekraft zahlt. Das regelt §3 Nr. 51 EStG ohne betragsmäßige Obergrenze (gesetze-im-internet.de, abgerufen am 05.10.2026).
Ist Trinkgeld auch sozialversicherungsfrei?
Ja, weil echtes Trinkgeld nicht aus dem Beschäftigungsverhältnis mit dem Arbeitgeber stammt, sondern von einem Dritten. Es zählt deshalb nicht zum Arbeitsentgelt nach §14 SGB IV und bleibt frei von Renten-, Kranken-, Pflege- und Arbeitslosenversicherungsbeiträgen (KBS, Trinkgelder, abgerufen am 05.10.2026).
Ist Trinkgeld per Kartenzahlung auch steuerfrei?
Ja, der Zahlungsweg ändert nichts an der rechtlichen Einordnung. Die Herausforderung liegt in der Praxis: Der Betrag läuft über das Geschäftskonto und muss sauber dokumentiert und zu 100 Prozent an die richtige Person weitergeleitet werden, sonst gefährdet die fehlende Nachweisbarkeit die Steuerfreiheit.
Darf eine Tronc- oder Pool-Aufteilung die Steuerfreiheit kosten?
Ja, wenn der Arbeitgeber den Pool verwaltet und die Verteilung einseitig festlegt, geht der persönliche Bezug zwischen Gast und Servicekraft verloren. Mit einer schriftlichen Tronc-Ordnung und einem transparenten, von den Mitarbeitern mitgetragenen Verteilungsschlüssel bleibt die Steuerfreiheit dagegen erhalten.
Zählt Trinkgeld zur Minijob-Verdienstgrenze?
Nein, weil freiwilliges Trinkgeld kein Arbeitsentgelt ist, zählt es auch nicht in die Verdienstgrenze hinein (2026: 603 Euro, ab 01.01.2027: 633 Euro). Eine Minijobberin kann also deutlich über die Grenze kommen, solange der Mehrbetrag aus echtem, freiwilligem Trinkgeld besteht (Minijob-Zentrale, Magazin, abgerufen am 05.10.2026).
Deine nächsten Schritte
Tronc-Ordnung prüfen oder aufsetzen. Hat dein Team einen schriftlichen Verteilungsschlüssel, auf den sich alle geeinigt haben, oder entscheidet am Ende doch die Betriebsleitung allein? Genau das ist der Punkt, an dem die Steuerfreiheit kippt.
Speisekarten-Check — der kostenlose Check zeigt, wo deine Karte bei Preisen und Marge Potenzial liegen lässt.
Zeiterfassung, die auch Trinkgeld-Schichten dokumentationsfest macht — ohne saubere Schichtzuordnung lässt sich Kartentrinkgeld im Zweifel nicht lückenlos nachweisen.
30 Minuten, die sich lohnen. Du willst sehen, wie Kiosa Trinkgeld je Mitarbeiter und Tag aus deiner Kasse sichtbar macht, mit deinen Standorten statt mit Folien? Buch dir ein Erstgespräch, ich zeige es dir an echten Daten.
Verwandte Begriffe
- Personalkostenquote (PK-Quote) — Personalkosten im Verhältnis zum Umsatz, Trinkgeld-Pools beeinflussen die gefühlte Fairness dahinter
- Bon-Wert — Grundlage jeder nachvollziehbaren Trinkgeld-Zuordnung je Schicht
- Mindestlohn 2027 in der Gastronomie — was 14,60 Euro für Löhne und Minijobs bedeuten
- Zeiterfassung in der Gastronomie — was 2026 wirklich Pflicht ist
