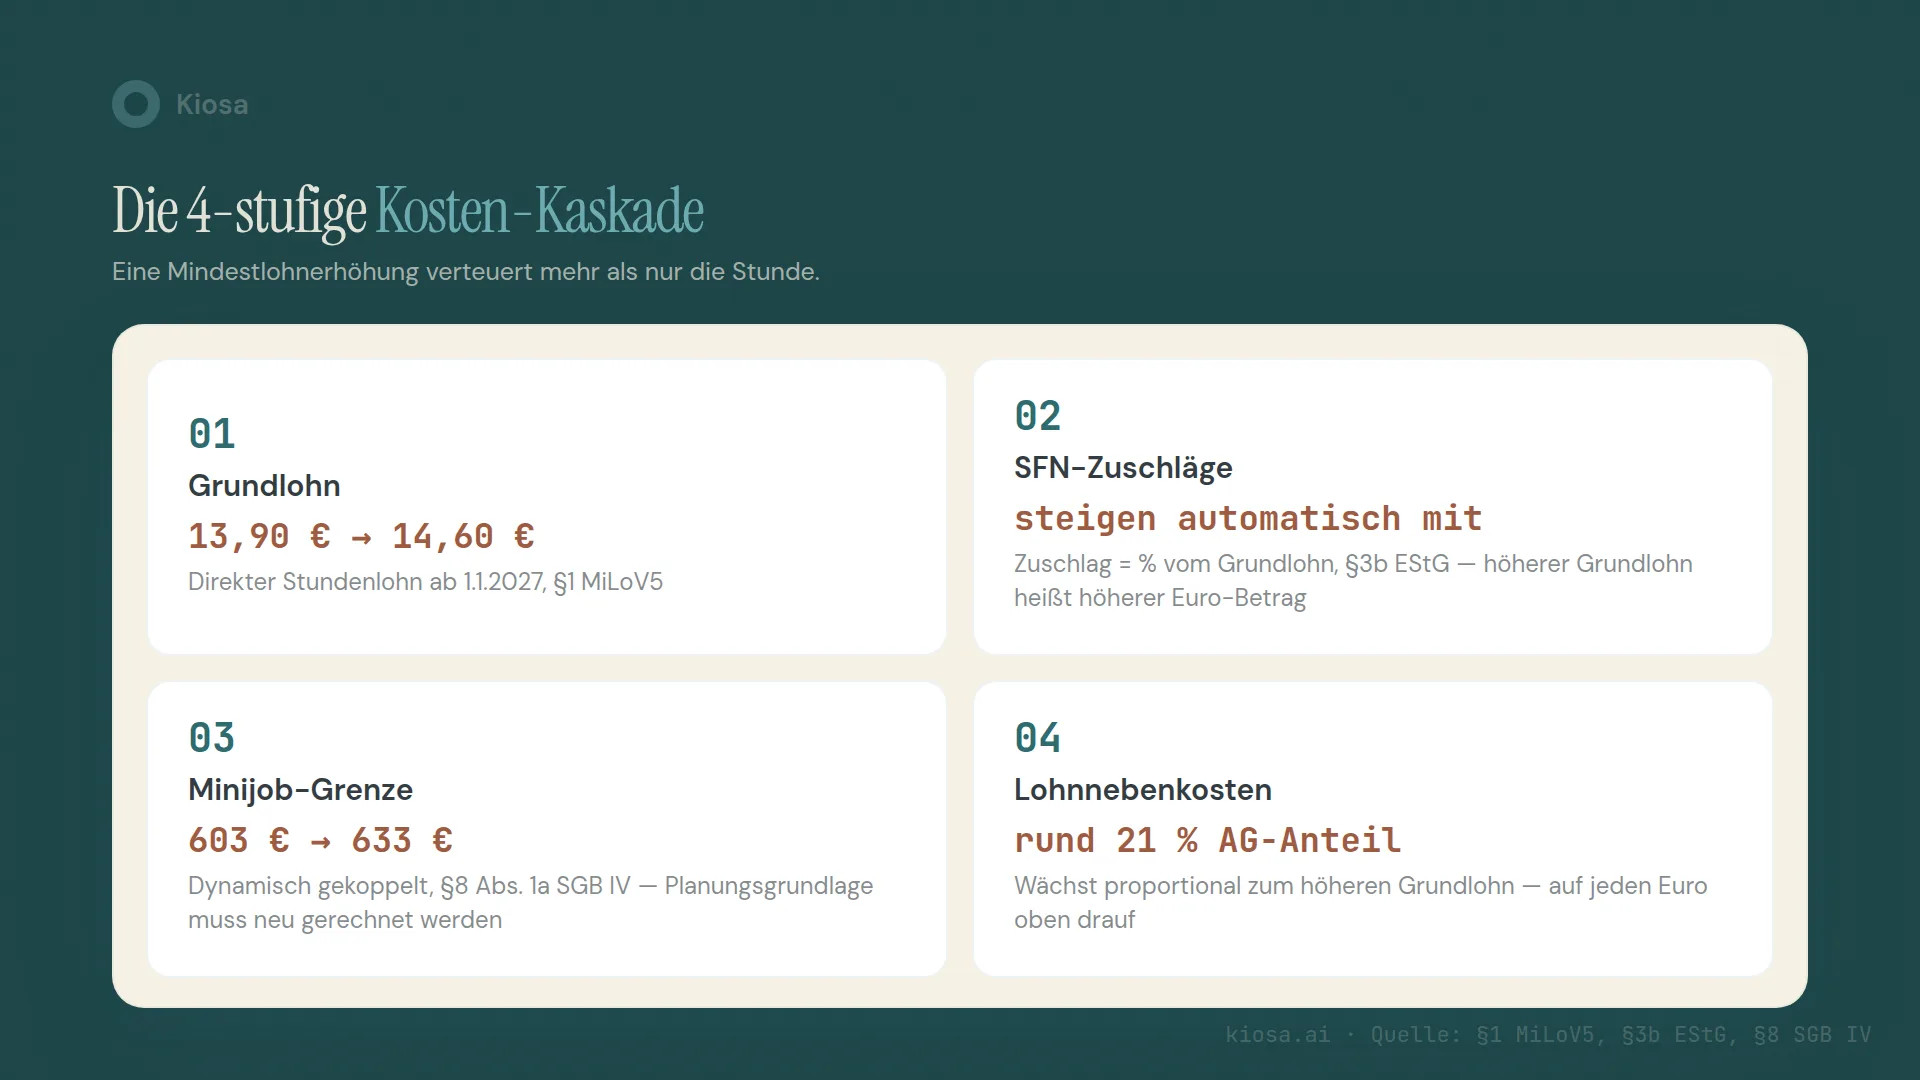
Der gesetzliche Mindestlohn steigt zum 1. Januar 2027 von 13,90 auf 14,60 Euro pro Stunde — per Verordnung, nicht nur per Empfehlung. Das verteuert vier Dinge gleichzeitig: den Grundlohn selbst, die SFN-Zuschläge (die sich am Grundlohn bemessen), die Minijob-Grenze (633 statt 603 Euro) und die Lohnnebenkosten, die proportional mitsteigen. Durchrechnen lässt sich die Wirkung auf deine Quote mit dem Schema aus Personalkostenquote richtig berechnen, inklusive Rechenbeispiel mit und ohne Arbeitgeberkosten.
Praktiker erklärt, Software prüft automatisch. Ich bin Gastronom, kein Steuerberater oder Fachanwalt für Arbeitsrecht. Dieser Artikel ordnet die Rechtslage mit verlinkten Primärquellen ein — er ersetzt keine Rechtsberatung. Bei konkreten Fragen zu deinem Betrieb gehören Steuerberater, Lohnbüro oder die Minijob-Zentrale selbst an den Tisch. Stand: Oktober 2026.
Inhaltsverzeichnis
- Was ist zum 1. Januar 2027 beim Mindestlohn wirklich beschlossen?
- Wie wirkt sich der neue Mindestlohn auf SFN-Zuschläge aus?
- Was passiert mit der Minijob-Grenze 2027 — und stimmt es, dass weniger Stunden erlaubt sind?
- Wie stark ziehen die Lohnnebenkosten mit?
- Rechenbeispiel: Was kostet die Erhöhung die Trattoria Musterberg im Jahr?
- Was kann Software automatisch prüfen — und was bleibt deine Entscheidung?
- FAQ
- Deine nächsten Schritte
Was ist zum 1. Januar 2027 beim Mindestlohn wirklich beschlossen?
Mehr als viele Ratgeber im Netz suggerieren: Es ist kein unverbindlicher Kommissionswunsch, sondern geltendes Recht. Die Mindestlohnkommission hat am 27. Juni 2025 eine zweistufige Erhöhung empfohlen, das Bundeskabinett hat diese Empfehlung am 29. Oktober 2025 mit der Fünften Mindestlohnanpassungsverordnung (MiLoV5) in eine Rechtsverordnung gegossen. Der Wortlaut von §1 MiLoV5 ist eindeutig: "Der Mindestlohn beträgt 1. ab 1. Januar 2026 13,90 Euro brutto je Zeitstunde, 2. ab 1. Januar 2027 14,60 Euro brutto je Zeitstunde." (§1 MiLoV5, Gesetze im Internet, abgerufen 12.10.2026; Hintergrund bei BMAS und Haufe, beide abgerufen 12.10.2026.)
Beide Stufen stehen also schon seit November 2025 im selben Verordnungstext — die erste ist seit dem 1. Januar 2026 in Kraft, die zweite tritt automatisch zum 1. Januar 2027 in Kraft, ohne dass dafür noch einmal neu entschieden werden muss. Das ist der Unterschied zu früheren Erhöhungsrunden, bei denen oft nur ein Jahr auf einmal festgelegt wurde. Die Steigerung von 13,90 auf 14,60 Euro entspricht 5,04 Prozent on top auf den bereits deutlich angehobenen 2026er-Wert. Über beide Stufen zusammen macht das fast 14 Prozent seit 2025.
Für die Praxis heißt das: Du kannst ab sofort mit 14,60 Euro als fixem Wert für 2027 planen, nicht mit einer Unsicherheitsspanne. Was bleibt, ist die Frage, was diese eine Zahl in deinem Betrieb tatsächlich auslöst — und das ist mehr als die reine Lohnsumme.
Wie wirkt sich der neue Mindestlohn auf SFN-Zuschläge aus?
Direkt und automatisch, ohne dass du an der Prozentzahl etwas ändern musst, und genau das übersehen viele Dienstpläne. Sonntags-, Feiertags- und Nachtzuschläge (SFN) sind nach §3b EStG bis zu festen Sätzen steuerfrei: 25 Prozent nachts, 50 Prozent sonntags, 125 Prozent an Feiertagen, 150 Prozent an Weihnachten und am 1. Mai — jeweils berechnet vom Grundlohn, gedeckelt auf 50 Euro Grundlohn pro Stunde für die Steuerfreiheit und auf 25 Euro für die Sozialversicherungsfreiheit (§3b EStG; §1 SvEV, beide dokumentiert in unserem Artikel SFN-Zuschläge berechnen). Für Servicekräfte im Gastgewerbe liegt der Grundlohn fast immer deutlich unter beiden Kappungsgrenzen. Die Deckelung spielt hier praktisch keine Rolle, sie wird erst bei deutlich höher bezahlten Fach- und Führungskräften relevant.
Der Punkt, der in der Lohnkostenplanung oft untergeht: Der Zuschlag ist ein Prozentsatz vom Grundlohn, kein fixer Centbetrag. Steigt der Grundlohn, steigt der Euro-Betrag des Zuschlags automatisch mit, bei gleichbleibender Prozentzahl. Eine Sonntagsstunde zum Mindestlohn kostet 2026 13,90 € plus 50 % Zuschlag = 6,95 €, zusammen 20,85 €. 2027 sind es 14,60 € plus 7,30 € Zuschlag, zusammen 21,90 €. Die Mehrkosten pro Sonntagsstunde liegen damit nicht bei 0,70 €, sondern bei 1,05 € — anderthalbmal so viel wie der reine Grundlohneffekt. In einem Betrieb mit viel Wochenend- und Abendgeschäft, wie es in der Gastronomie der Normalfall ist, summiert sich das deutlich schneller als eine einfache "Mindestlohn mal Stunden"-Rechnung zeigt. Die vollständige Herleitung aller Sätze und zwei Rechenbeispiele findest du in unserem SFN-Zuschläge-Guide.
Was passiert mit der Minijob-Grenze 2027 — und stimmt es, dass weniger Stunden erlaubt sind?
Teils, und die ehrliche Antwort ist nuancierter als die meisten Schlagzeilen. Die Minijob-Verdienstgrenze ist seit 2022 fest an den Mindestlohn gekoppelt: "Mindestlohn mal 130, geteilt durch drei, aufgerundet auf volle Euro" (§8 Abs. 1a SGB IV). Eingesetzt für 2027: 14,60 € × 130 ÷ 3 = 632,67 €, aufgerundet 633 € — bestätigt im Minijob-Zentrale-Magazin (veröffentlicht 7.10.2026, abgerufen 12.10.2026).
Für Minijobber, die exakt zum Mindestlohn arbeiten, ändert sich an der Stundenzahl fast nichts: 603 € ÷ 13,90 € = 43,4 Std. 2026, 633 € ÷ 14,60 € = 43,4 Std. 2027. Das ist kein Zufall, sondern der ausdrückliche Zweck der Formel — sie soll das mögliche Arbeitspensum bei rund zehn Wochenstunden konstant halten, egal wie oft der Mindestlohn steigt. Die eigentliche Verschiebung passiert bei Mitarbeitern, die über Mindestlohn bezahlt werden. In der Gastronomie sind das erfahrene Servicekräfte oder Springer, eher die Regel als die Ausnahme. Bleibt ihr Stundenlohn 2027 unverändert, steigt die erlaubte Stundenzahl sogar leicht, weil die Grenze um 5 Prozent wächst, der Lohn aber nicht:
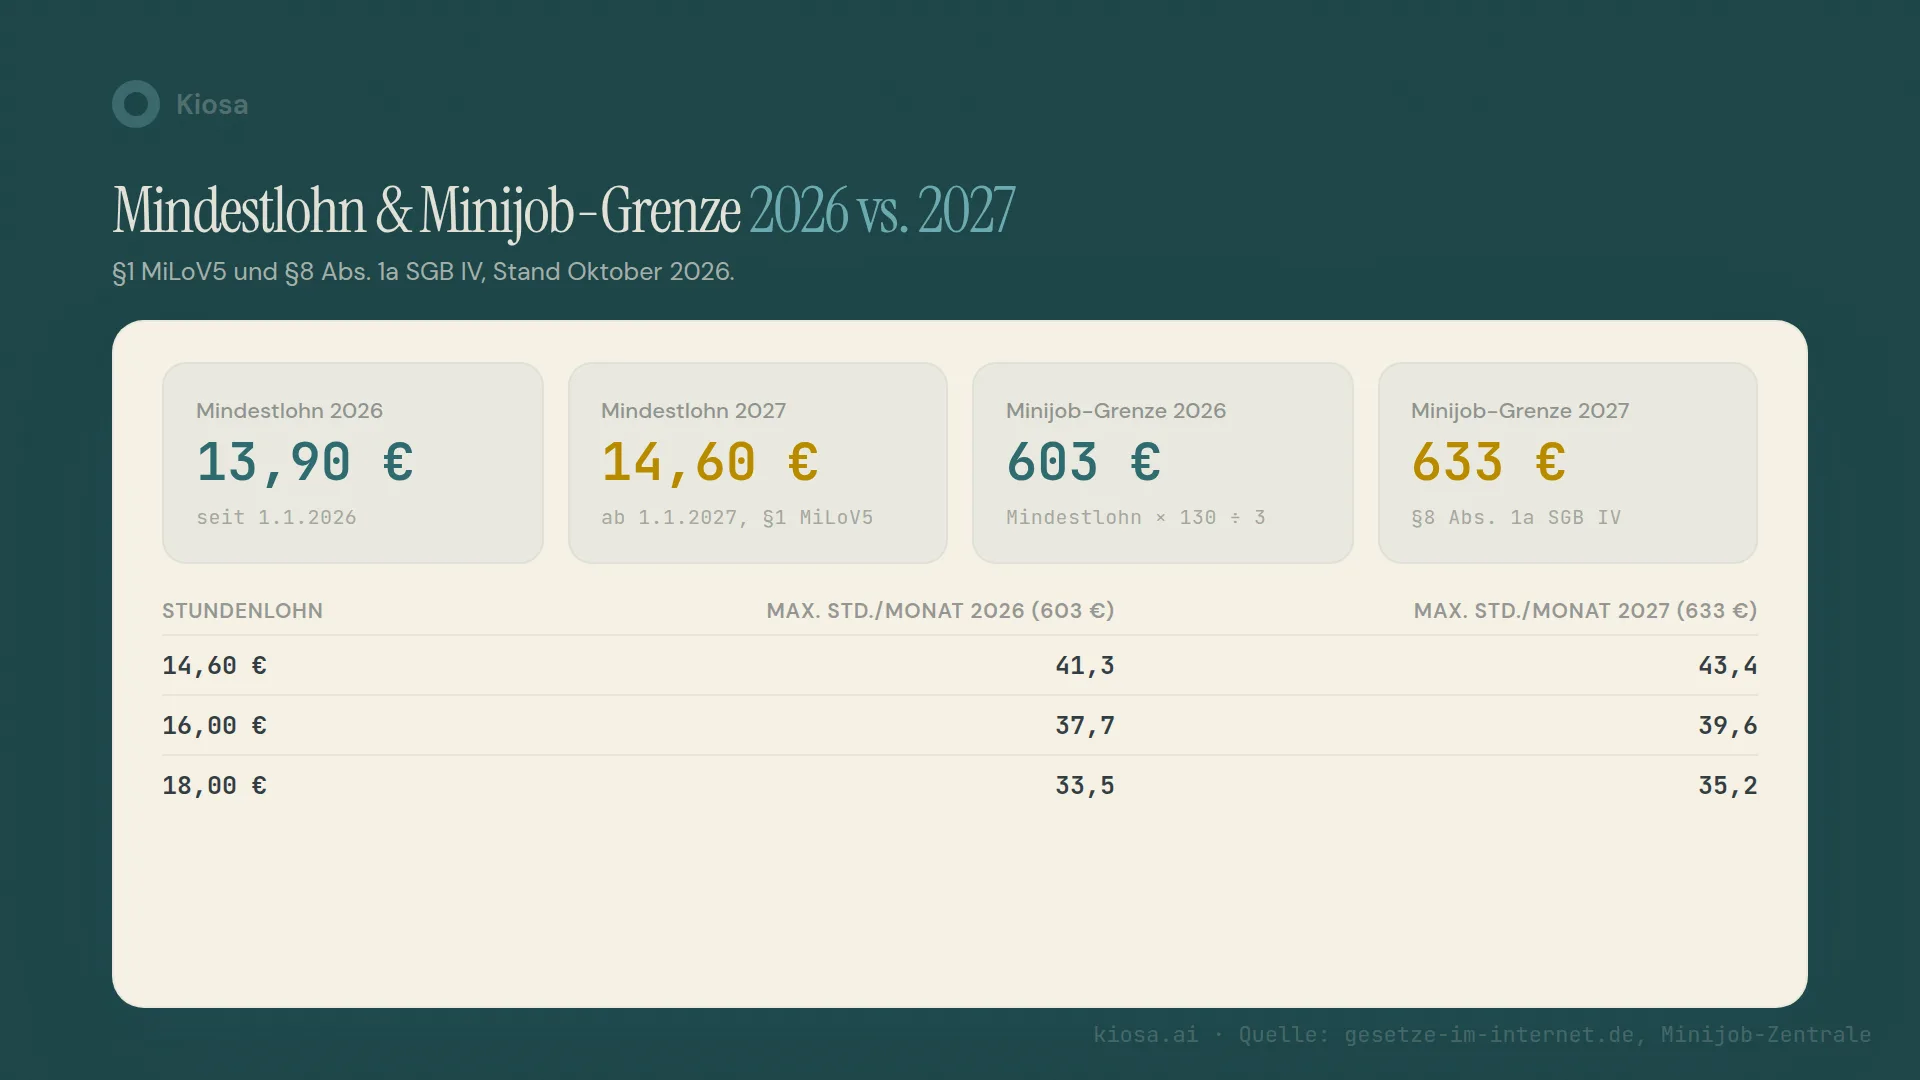
Der tatsächliche Kostentreiber an dieser Stelle ist also nicht die reine Stundenzahl, sondern zwei andere Effekte. Erstens: Wer im Dienstplan weiter mit der alten 603-Euro-Grenze rechnet, obwohl ab Januar 2027 633 € gelten, plant mit falschen Grundlagen, mal zu knapp, mal unnötig vorsichtig, je nachdem, welcher Stundenlohn gezahlt wird. Zweitens, und das ist der teurere Fehler: Wer die "43-Stunden-Faustregel" undifferenziert auf alle Minijobber anwendet, obwohl sie nur für exakten Mindestlohn stimmt, riskiert bei besser bezahlten Kräften eine ungewollte Überschreitung der Grenze — mit rückwirkender Sozialversicherungspflicht und Beitragsnachzahlung als Folge. Die Formel selbst entschärft das Problem nicht, sie verschiebt nur die Zahlen, mit denen falsch gerechnet werden kann.
Wie stark ziehen die Lohnnebenkosten mit?
Um einen festen Faktor, den kaum jemand auf dem Schirm hat, wenn er nur den Bruttolohn vergleicht. Der Arbeitgeberanteil zur Sozialversicherung liegt 2026 bei 9,3 Prozent Rentenversicherung und 1,3 Prozent Arbeitslosenversicherung — beides amtlich fixierte Sätze (Deutsche Rentenversicherung, Pressemitteilung vom 2.1.2026, abgerufen 12.10.2026). Dazu kommen Kranken- und Pflegeversicherung, bei denen der Arbeitgeberanteil je nach Kassen-Zusatzbeitrag variiert, aber üblicherweise auf weitere rund 10,5 Prozentpunkte hinausläuft. In Summe landest du als Arbeitgeber bei rund 21 Prozent des Bruttolohns zusätzlich zur Sozialversicherung, ohne Unfallversicherung, die separat und branchenabhängig dazukommt.
Diese rund 21 Prozent sind kein eigener Verhandlungspunkt, sie greifen automatisch auf jeden Euro, den die Mindestlohnerhöhung und die gestiegenen SFN-Zuschläge zusätzlich verursachen. Steigt dein Lohnkostenblock durch die Erhöhung um 1.000 Euro im Monat, kommen rechnerisch weitere rund 210 Euro Arbeitgeberanteil obendrauf — ohne dass du dafür irgendetwas falsch gemacht hast. Das ist der stille vierte Posten der Kaskade: Er verändert sich nie von selbst nach unten, nur die Bemessungsgrundlage wird größer.
Rechenbeispiel: Was kostet die Erhöhung die Trattoria Musterberg im Jahr?
Ein Zahlenbeispiel macht die Kaskade greifbar. Nimm einen fiktiven Musterbetrieb, "Trattoria Musterberg" — keine echten Zahlen aus einem realen Betrieb, sondern ein Modell zum Nachrechnen: sechs Servicekräfte in Teilzeit und Vollzeit mit zusammen rund 720 Arbeitsstunden im Monat, dazu drei Minijobber am Wochenende mit zusammen rund 120 Stunden im Monat, alle nah am Mindestlohn bezahlt. Dazu geschätzt 100 Sonntagsstunden und 150 Nachtstunden im Monat über das ganze Team.
- Grundlohn-Effekt: 840 Std. × 0,70 € Mehrkosten pro Stunde × 12 Monate ≈ 7.056 € im Jahr
- SFN-Zuschlags-Effekt: zusätzliche Zuschlagskosten aus den 100 Sonntags- und 150 Nachtstunden ≈ 735 € im Jahr
- Minijob-Grenze: steigt von 603 € auf 633 € pro Kopf — keine direkten Mehrkosten, aber die Dienstplan-Logik muss neu durchgerechnet werden, sonst drohen Fehlplanungen
- Lohnnebenkosten-Effekt: rund 21 % Arbeitgeberanteil auf den Grundlohn-Effekt der sechs sozialversicherungspflichtigen Kräfte (6.048 €) plus rund 30 % Pauschalabgaben auf den Minijob-Anteil (1.008 €); die SFN-Zuschläge selbst sind bis 25 € Grundlohn beitragsfrei (§1 SvEV). Zusammen ≈ 1.572 € im Jahr
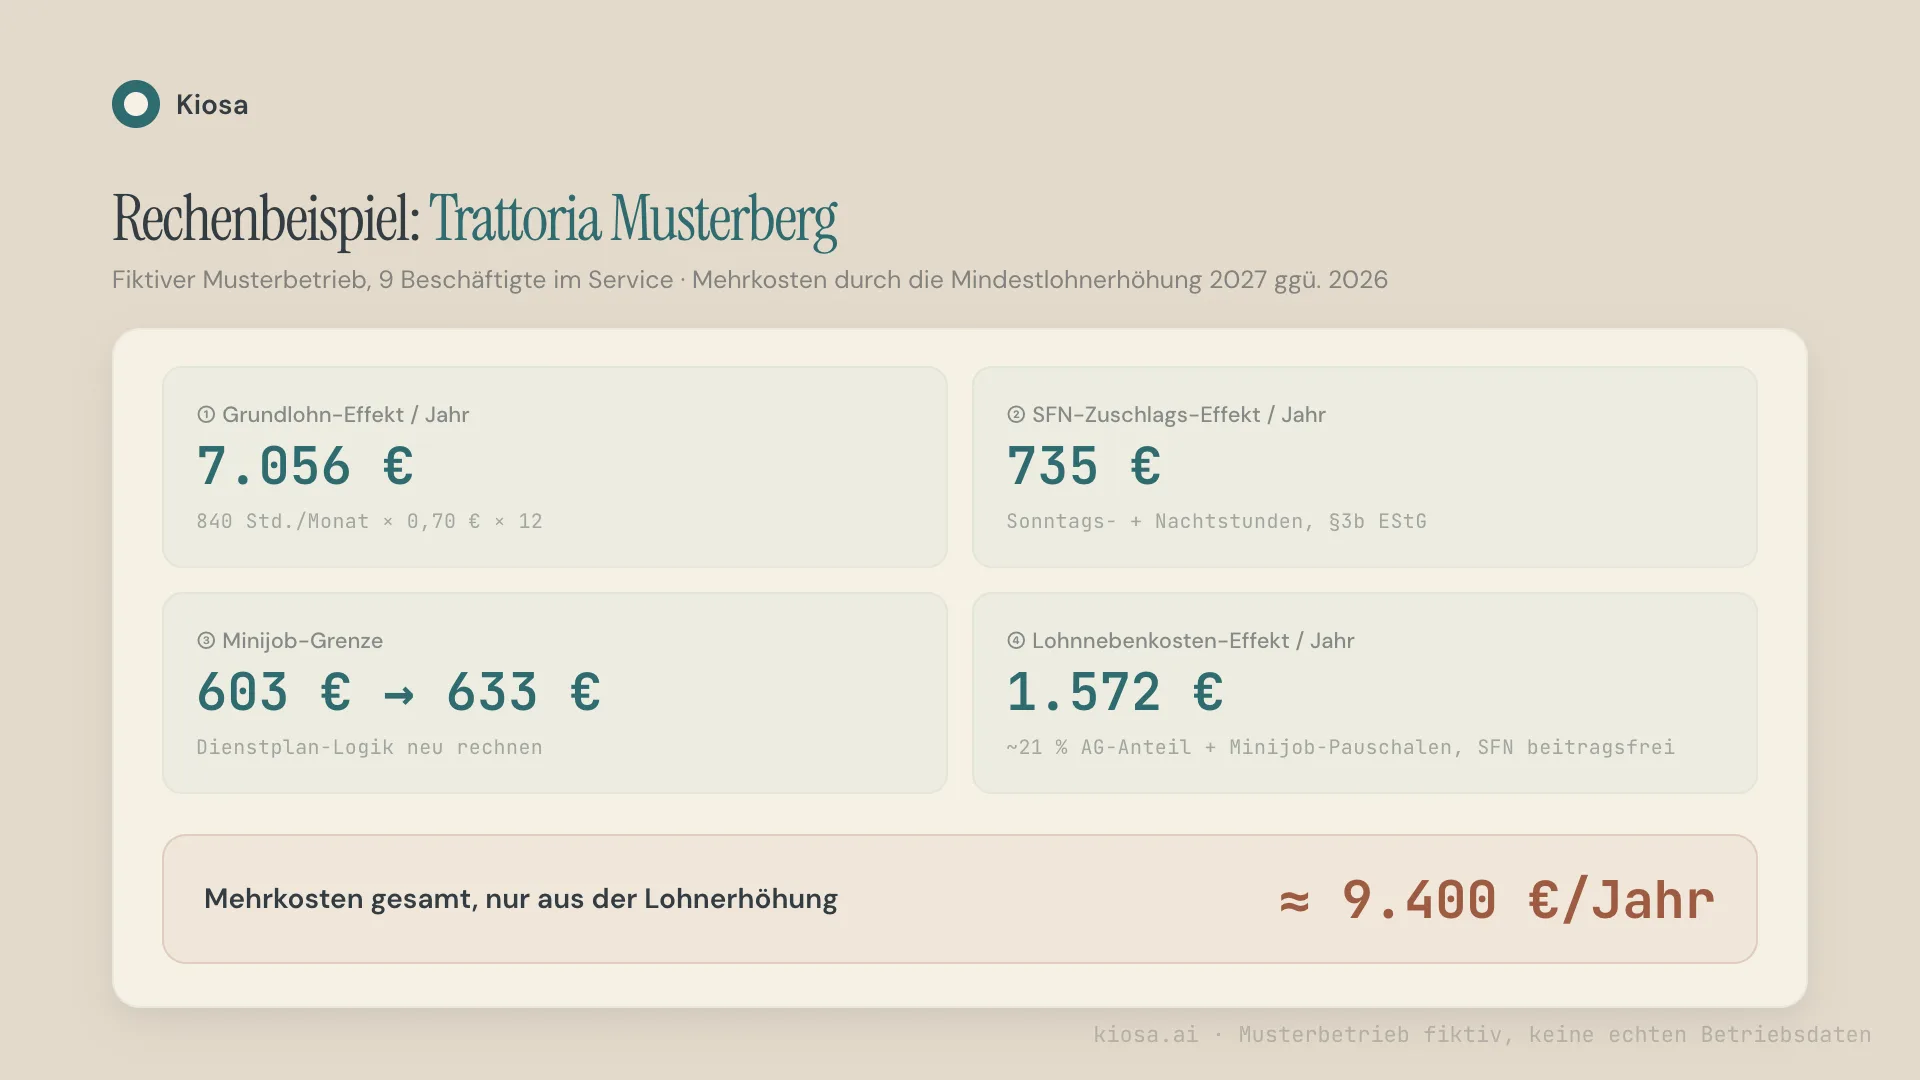
Macht in Summe rund 9.400 Euro Mehrkosten im Jahr — für neun Beschäftigte, allein aus der Lohnerhöhung, bevor du auch nur eine zusätzliche Stunde einplanst. Bei mehreren Standorten mit mehr Personal skaliert dieser Betrag entsprechend. Der häufigste Fehler, den ich in Multi-Standort-Betrieben bei genau dieser Rechnung sehe: Es wird nur Posten eins kalkuliert, die SFN- und Lohnnebenkosten-Effekte werden mitgedacht, aber nicht mitgerechnet. Am Jahresende wundert sich dann jemand, warum die Personalkostenquote stärker gestiegen ist als der Mindestlohn selbst.
Was kann Software automatisch prüfen — und was bleibt deine Entscheidung?
Die Kaskade lässt sich nicht wegautomatisieren, aber sie lässt sich sichtbar machen, bevor sie in der BWA auftaucht statt erst Wochen später. Kiosa liest deine Kasse und dein Personalsystem (siehe Integrationen) und rechnet mit den echten Daten: Das Dienstplan-Modul ist einsatzfähig und plant Personal auf Basis der Umsatzprognose je Standort (9,8 bis 15 Prozent MAPE, je nach Standort), der AI-Partner in Kiosa rechnet aus, was der Mindestlohn 2027 für deine Personalkosten je Filiale bedeutet, und die tagesaktuelle Personalkosten-Auswertung zeigt dir die Personalkostenquote sofort, nicht erst wenn der Steuerberater die BWA fertig hat. Für Standorte mit viel Fluktuation im Servicebereich ist das besonders relevant, weil sich dort Lohnstruktur und Minijob-Anteil am schnellsten verschieben.
Was Kiosa nicht macht: die Lohnabrechnung selbst erstellen oder deinen Steuerberater ersetzen. Ob ein Minijobber tatsächlich sozialversicherungspflichtig gemeldet werden muss, entscheidet weiterhin dein Lohnbüro.
Von der Analyse zur Umsetzung
Worum es hier geht: Kostenwirkung der Mindestlohn- und Minijob-Grenzen-Anpassung auf Personalkosten.
Im Betrieb umsetzen:
- Kiosa Dienstplan: Personalplanung auf Basis der Umsatzprognose
- Personalkostenquote in Kiosa One View verfolgen
Mehr zum Thema Personalkosten und Dienstplan
- Personalkostenquote Gastronomie: berechnen und einordnen
- Lohnabrechnung Gastronomie: Vom Stempeln zum DATEV-Export
- SFN-Zuschläge berechnen: Praxis-Guide mit Rechenbeispielen
FAQ
Ist die Mindestlohnerhöhung 2027 auf 14,60 Euro schon sicher, oder kann sich das noch ändern?
Rechtlich ja, schon sicher: Beide Stufen (13,90 € 2026, 14,60 € 2027) stehen seit November 2025 im selben Verordnungstext, der Fünften Mindestlohnanpassungsverordnung (§1 MiLoV5). Eine Änderung vor dem 1. Januar 2027 wäre nur über eine neue Kabinettsentscheidung möglich, eine solche ist Stand Oktober 2026 nicht angekündigt.
Gilt der neue Mindestlohn auch für Azubis und Praktikanten in der Gastronomie?
Nein, nicht direkt. Auszubildende erhalten eine Ausbildungsvergütung nach dem Berufsbildungsgesetz, nicht den Mindestlohn. Pflichtpraktika im Rahmen einer Ausbildung oder eines Studiums sind ebenfalls ausgenommen; freiwillige Praktika über drei Monate hinaus fallen dagegen grundsätzlich unter den Mindestlohn (§22 MiLoG).
Muss ich SFN-Zuschläge automatisch anpassen, wenn der Grundlohn steigt?
Wenn der Zuschlag vertraglich als Prozentsatz vom tatsächlichen Grundlohn vereinbart ist, passt er sich automatisch an, das ist in der Gastronomie der Regelfall. Hast du stattdessen einen festen Euro-Betrag vereinbart, musst du diesen manuell nachziehen, sonst bleibt er zwar steuerlich zulässig, fällt aber real geringer aus als die 25/50/125/150-Prozent-Logik vorsieht.
Was passiert, wenn ich die Minijob-Grenze 2027 versehentlich überschreite, weil ich noch mit 603 Euro rechne?
Dann droht rückwirkend eine sozialversicherungspflichtige Beschäftigung statt eines Minijobs, mit Nachzahlung der Arbeitgeber- und gegebenenfalls Arbeitnehmeranteile für den betroffenen Zeitraum. Die Minijob-Zentrale behandelt das im Einzelfall, planbar ist es aber nur, wenn du mit der aktuell gültigen Grenze rechnest, nicht mit der des Vorjahres.
Kann Kiosa die Lohnabrechnung für mich automatisch an den neuen Mindestlohn anpassen?
Nein, Kiosa ersetzt nicht die Lohnabrechnung oder den Steuerberater. Der AI-Partner in Kiosa rechnet aus, was der Mindestlohn 2027 für deine Personalkosten je Filiale bedeutet. Die eigentliche Abrechnung bleibt bei den Fachleuten, die dafür haften.
Deine nächsten Schritte
30 Minuten, die sich lohnen. Du willst sehen, wie Kiosa die Kosten-Kaskade einer Mindestlohnerhöhung für deine Standorte durchrechnet — mit deinen echten Dienstplänen statt mit einem Musterbetrieb? Buch dir ein Erstgespräch, ich zeige es dir an echten Daten.
Und falls du vorher selbst rechnen willst: Der PK-Rechner zeigt dir, wie sich Grundlohn, SFN-Zuschläge und Minijob-Stunden auf deine Personalkostenquote auswirken — besonders hilfreich an Standorten mit hoher Fluktuation im Servicebereich.
Weiterlesen:
- SFN-Zuschläge berechnen: Praxis-Guide mit Rechenbeispielen — alle Sätze nach §3b EStG im Detail
- Personalkostenquote (PK-Quote) — Personalkosten im Verhältnis zum Umsatz
- Labor Cost Ratio — Formel und Benchmarks für die Personalkostenquote
